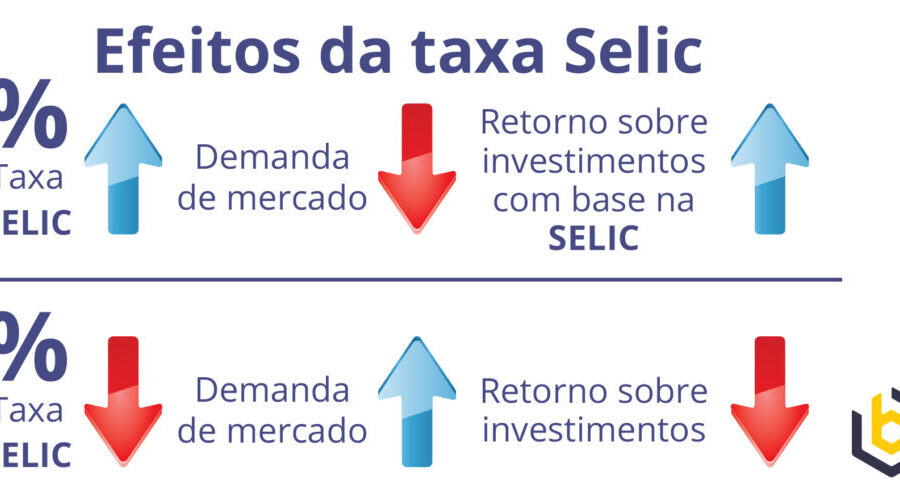
As decisões do Banco Central levam 15 meses para mexer na ocupação dos escritórios de São Paulo. É o que revela um estudo da SiiLA: a taxa Selic atua como um “pedal com atraso”, criando um descompasso perigoso entre o custo do dinheiro e a realidade dos imóveis corporativos.
Esse intervalo explica o paradoxo atual. Mesmo com juros restritivos, a vacância nas regiões nobres paulistanas continua caindo. A absorção líquida de lajes de alto padrão saltou para 118 mil m² no terceiro trimestre — o melhor resultado trimestral já registrado.
O mecanismo invisível por trás dos números
O modelo da SiiLA cruzou dados proprietários com séries do Banco Central, IBGE e Tesouro Nacional, cobrindo trimestres de 2015 a 2026. A análise abrange 12 regiões corporativas e categorias A+, A e B.
A correlação não garante causalidade, mas o padrão histórico é forte. O mercado reage hoje às decisões de política monetária tomadas há mais de um ano. Por isso, o cenário atual ainda reflete um passado de juros mais baixos.
Mas o efeito mais relevante aparece quando olhamos para a frente. A absorção bruta — área total alugada sem descontar devoluções — deve subir dos atuais 9,4% do estoque para 10,9% até o fim de 2027.
O gargalo de oferta que ninguém está precificando
Enquanto a demanda projeta crescimento, o pipeline de novos edifícios seca. A plataforma prevê uma média de apenas 117 mil m² de novos escritórios por ano em 2027 e 2028.
O número assusta quando comparado à absorção líquida média recente:
- Nova oferta prevista (2027/28): ~117 mil m²/ano
- Absorção líquida média (2024/25): ~268 mil m²/ano
A oferta prevista é menos da metade do ritmo de consumo atual. Isso sinaliza um aperto físico de espaço, não apenas financeiro.
Faria Lima e vizinhas: o epicentro da pressão
O estrangulamento é cirúrgico. Nos bairros de maior adensamento — Faria Lima, Itaim Bibi, Vila Olímpia e Pinheiros — estão previstos apenas 61 mil m² de novas lajes para o biênio 2027/2028.
Com demanda aquecida e estoque novo quase inexistente nas localizações mais cobiçadas, a consequência direta é a pressão altista sobre os preços de aluguel. Quem precisa expandir ou se mudar para essas regiões vai encontrar poder de barganha reduzido.
O que observar daqui para frente
O investidor e o ocupante devem monitorar dois relógios distintos. O primeiro é o ciclo de juros: o impacto da Selic atual só será sentido plenamente na vacância a partir de meados de 2026. O segundo é o relógio da obra: a escassez de lançamentos em áreas prime é um fato consumado para os próximos dois anos.
Enquanto o custo de capital pode aliviar no futuro, a restrição de espaço físico nas melhores localizações tende a piorar antes de melhorar. Planejar movimentos imobiliários com 18 a 24 meses de antecedência deixou de ser cautela — virou condição de sobrevivência.