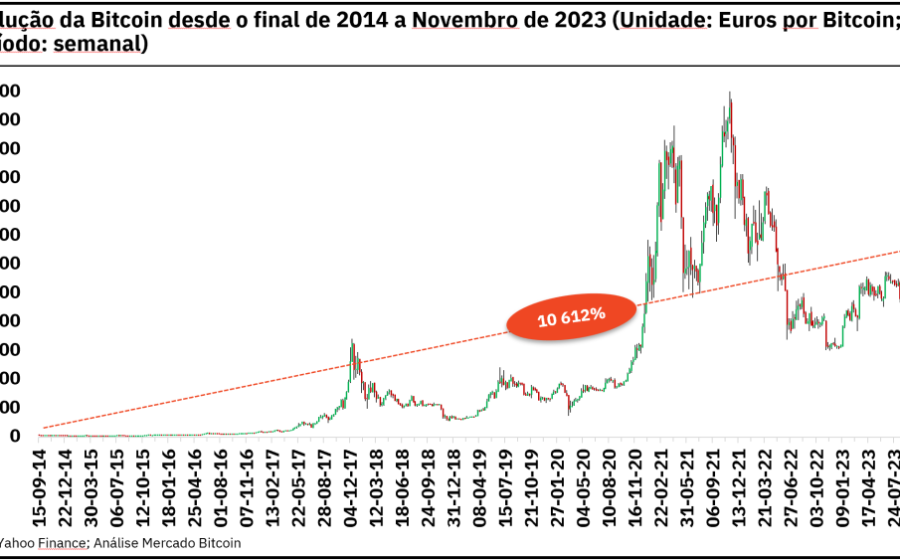
A escassez do Bitcoin não garante lucro — e, com juros altos, o custo de manter a posição pode silenciosamente consumir seu capital. Muitos investidores confundem “proteção contra inflação” com “rentabilidade assegurada”, ignorando a matemática fria do financiamento. A diferença entre ganhar e perder, muitas vezes, não está no preço do ativo, mas em como você pagou por ele.
O custo invisível de comprar à vista com dinheiro próprio
Imagine dois investidores com R$ 50.000. O primeiro compra Bitcoin à vista, sem dívidas. Se o preço não se mexer em um ano, ele ainda tem seus 0,62 BTC (hipoteticamente). Parece neutro, mas não é.
Enquanto o capital ficou parado, os Treasuries americanos de 3 meses pagavam 4,26% ao ano (dado de 13 de outubro). Isso representa R$ 2.130 de rendimento garantido que o investidor abriu mão. No mundo profissional, isso se chama custo de oportunidade — e ele é real, mesmo sem aparecer no extrato da corretora.
Esse “custo zero” ilusório é a primeira armadilha para quem busca preservar poder de compra.
Alavancagem: o atalho que vira armadilha matemática
O segundo investidor usa os mesmos R$ 50.000 como entrada e toma emprestado mais R$ 50.000 a 8% ao ano. Ele dobra a exposição para 1,24 BTC. Se o Bitcoin sobe 10%, ele vende por R$ 110.000, paga a dívida (R$ 54.000 com juros) e sobram R$ 56.000. Lucro de 12% — o dobro do mercado.
Mas se o Bitcoin cai 10%, a venda rende R$ 90.000. Após quitar os R$ 54.000 da dívida, restam apenas R$ 36.000. Uma perda de 28% contra 10% do mercado à vista. A alavancagem não dobra apenas o ganho; ela triplica a dor na queda.
Para apenas empatar com os juros do empréstimo, o Bitcoin precisa subir 4%. Para bater o Tesouro americano, a alta necessária salta para 6,13%. E isso sem contar taxas de corretagem ou impostos.
Futuros e perpétuos: a conta que não fecha sozinha
Muita gente foge do empréstimo direto e vai para derivativos, achando que escapou dos juros. Não escapou. No mercado de futuros, o prêmio (basis) embute o custo do dinheiro no preço do contrato.
- Exemplo real: Spot a US$ 80.000; futuro 90 dias a US$ 81.200.
- Prêmio de US$ 1.200 (1,5% no trimestre → ~6,08% ao ano).
- Se o spot ficar parado, o futuro converge para baixo e o comprador perde esse prêmio.
Nos contratos perpétuos (sem vencimento), a conta vira variável. A taxa de funding — paga a cada 8 horas na maioria das exchanges — inverte o sinal conforme o humor do mercado. Em bull market, comprados pagam vendidos; em bear market, o inverso. Não há taxa fixa, nem previsibilidade. Some-se a isso margem de manutenção, risco de liquidação forçada e taxas de maker/taker.
Escassez não é promessa de rendimento
O argumento dos 21 milhões de unidades (defendido por nomes como Michael Saylor) garante oferta fixa, não demanda crescente. Inflação mede preços de bens de consumo; rendimento de ativo depende do que o próximo comprador aceita pagar. São variáveis independentes.
Para comparar, os TIPS (Treasuries indexados à inflação) de 10 anos pagavam 2,88% reais ao ano na mesma data de referência. Eles têm ajuste de principal automático pelo CPI. O Bitcoin não tem. Se as taxas reais sobem, o preço dos TIPS cai — mas o mecanismo de proteção contratual existe. No Bitcoin, a proteção é apenas narrativa.
O que separa o investidor do especulador
A rentabilidade real não nasce no gráfico de preço. Ela nasce na estrutura da posição:
| Estratégia | Custo Oculto | Risco de Liquidação | Horizonte Ideal |
|---|---|---|---|
| Spot (próprio capital) | Custo de oportunidade (ex: 4,26% a.a.) | Zero | Longo prazo (5+ anos) |
| Spot alavancado (empréstimo) | Juros fixos + risco de margin call | Alto | Curto/Médio (alta convicção) |
| Futuros / Perpétuos | Basis / Funding variável + taxas | Muito Alto | Tático (dias/semanas) |
O que observar daqui para frente
Com o ciclo de juros globais em transição, três variáveis ditarão quem sobrevive ao próximo inverno cripto: a curva de funding nos perpétuos (sinal de alavancagem sistêmica), o spread entre futuros e spot (termômetro do custo de carry) e, principalmente, sua própria liquidez. A capacidade de não ser forçado a vender no fundo vale mais que qualquer previsão de topo. No fim, o Bitcoin pode ser a reserva de valor do futuro — mas só para quem puder pagar a conta de mantê-lo no presente.