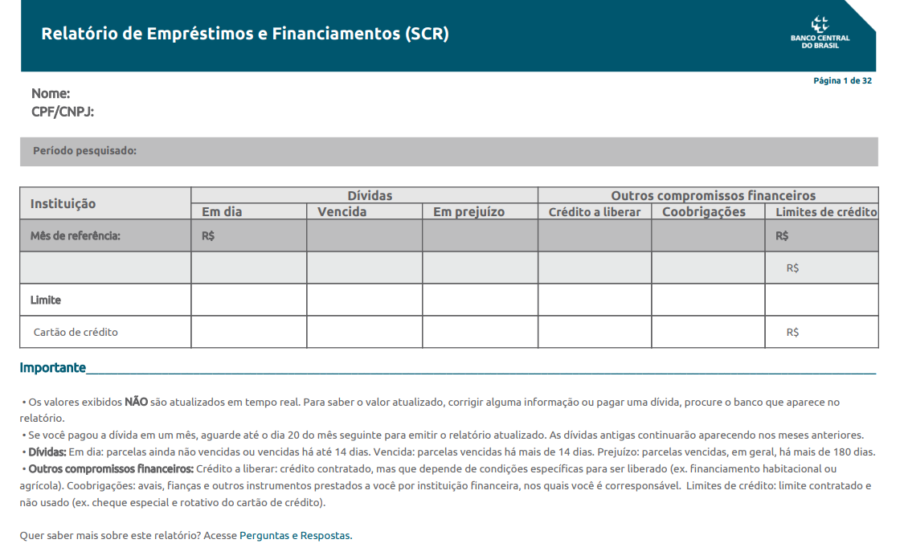
A partir de 1º de novembro, gestores de Fundos de Investimento em Direitos Creditórios (FIDCs) poderão consultar diretamente o Sistema de Informações de Crédito (SCR) do Banco Central. A mudança encerra uma assimetria que durava anos: os fundos eram obrigados a alimentar o banco de dados, mas não podiam lê-lo.
A autorização veio pela Resolução 247 da CVM, fruto de um Acordo de Cooperação Técnica entre a autarquia e o BC. Na prática, coloca as gestoras no mesmo patamar informacional dos bancos tradicionais na hora de avaliar risco de crédito.
O fim da dependência de terceiros
Até aqui, quem gerenciava FIDCs precisava contratar bureaus de crédito ou recorrer a demonstrações financeiras auditadas para montar o quebra-cabeça do endividamento de um sacado. O SCR reúne, em tempo real, todas as operações de crédito ativas — limites concedidos, saldos devedores, atrasos e até garantias prestadas — de pessoas físicas e jurídicas no país.
“As gestoras passam a ter acesso a essas informações em primeira mão”, resume Felipe Tucunduva Heemstede, do Pinheiro Neto Advogados. Para ele, a medida “nivela as informações disponíveis para gestoras e instituições financeiras” e tende a elevar a competitividade do setor.
O que entra no radar a partir de agora
Com a consulta direta, gestores relatam que será possível identificar:
- Créditos concomitantes com outros bancos
- Pagamentos em atraso não revelados em balanços
- Dívidas fora do balanço (off-balance sheet)
- Concentração de risco em determinadas instituições
Um gestor ouvido sob reserva classifica a mudança como “positiva para colocar os fundos no mesmo *playing field* dos bancos, embora não seja transformacional para a indústria”. Outro destaca a agilidade: decisões de aquisição de carteiras poderão ser tomadas com dados oficiais, não declaratórios.
Securitizadoras também entram na mira
A Resolução 247 não parou nos FIDCs. Securitizadoras emissoras de CRIs, CRAs e debêntures passam a ter obrigação de reportar ao SCR. O prazo de adequação é de 12 meses — ou seja, a partir de novembro de 2025, o universo de dados do sistema se expande ainda mais.
Isso significa que, no médio prazo, a análise de lastros imobiliários e do agronegócio ganhará a mesma transparência hoje restrita ao crédito corporativo tradicional.
O que observar nos próximos trimestres
A expectativa do mercado é que a qualidade das carteiras melhore com a precificação mais precisa do risco. Fundos que souberem explorar o dado bruto do SCR — cruzando com modelos proprietários — tendem a ganhar seletividade e, consequentemente, menor inadimplência.
Do lado das empresas sacadas, a mensagem é clara: o histórico de crédito no BC passa a ser vitrine obrigatória para acessar funding via FIDCs. Quem mantinha dívidas “invisíveis” fora do balanço verá a janela fechar.
Para investidores e conselheiros de fundos, a métrica a monitorar é a evolução do *spread* médio das aquisições: se a assimetria informacional caiu, o prêmio de risco excessivo cobrado por precaução deve ceder — beneficiando o retorno líquido ao cotista.