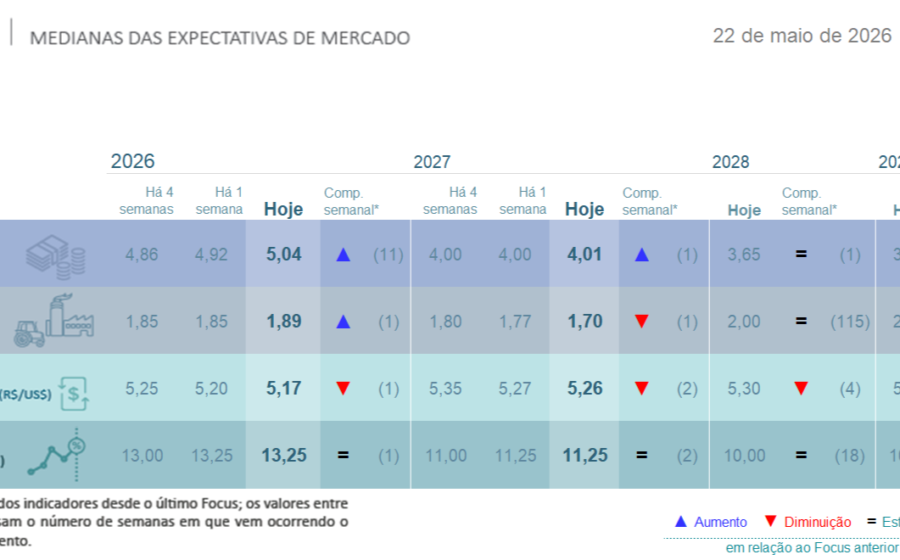
A previsão para o IPCA deste ano acaba de ultrapassar a barreira dos 5%, atingindo 5,01%, enquanto o crescimento esperado para a economia encolheu pela terceira semana seguida. O cenário pressiona o Banco Central a manter os juros altos por mais tempo, impactando diretamente o custo do crédito e o planejamento estratégico das empresas.
Os dados constam do Boletim Focus divulgado nesta segunda-feira (5), com coleta encerrada na sexta (2), ainda sob a sombra do primeiro turno eleitoral que colocou Flávio Bolsonaro (PL) à frente com 47,03% dos votos válidos contra 45,16% de Lula (PT). Mas o que esses números significam na prática para quem toma decisão de negócio?
O retrato numérico: inflação resistente e crescimento fraco
A mediana das projeções dos analistas mostra um quadro de estagflação leve: preços subindo acima da meta e atividade perdendo fôlego. Confira os principais movimentos da semana:
- IPCA 2024: subiu de 4,99% para 5,01% (estouro do teto da meta de 4,5%).
- IPCA 2025: leve alívio, de 4,31% para 4,30%.
- IPCA 2029: ajuste marginal, de 3,50% para 3,51%.
- PIB 2024: recuo de 1,86% para 1,85%.
- PIB 2027 e 2028: revisões para baixo em 0,01 e 0,02 ponto percentual, respectivamente.
Juros: a conta que não fecha para o tomador de crédito
Com a inflação acima do teto, a expectativa para a Selic travou em 13,50% para o fim do ano. O mercado precifica dois cortes de 0,50 ponto percentual nas próximas reuniões do Copom, em novembro e dezembro, mas a magnitude do afrouxamento depende inteiramente da ancoragem das expectativas longas.
Para o empresário, isso significa que o custo de capital continuará elevado no curto prazo. Investimentos em expansão ou capital de giro exigem cenários de retorno mais robustos para compensar o spread bancário pressionado.
O efeito político na formação de preços
A coleta de dados anterior ao primeiro turno injeta uma dose extra de incerteza. A disputa acirrada entre projetos econômicos distintos — de um lado a manutenção da âncora fiscal, de outro promessas de expansão do gasto — costuma elevar o prêmio de risco nas curvas de juros futuros.
Historicamente, anos eleitorais com segundo turno tendem a postergar decisões de investimento privado até a definição do cenário regulatório e tributário. O Focus desta semana captura o “antes”; as próximas edições revelarão como o mercado digeriu o resultado das urnas.
Cenários para os próximos 30 dias: o que monitorar
A agenda está carregada. A divulgação do IPCA-15 de outubro, na próxima semana, será o termômetro real para validar ou corrigir a projeção de 5,01%. Paralelamente, o Relatório de Inflação do terceiro trimestre, do próprio BC, trará a visão da autoridade monetária sobre a dinâmica de preços de serviços e o hiato do produto.
Do lado fiscal, a tramitação do pacote de contenção de despesas no Congresso funcionará como âncora para as expectativas de 2025. Se a percepção de dominância fiscal persistir, a projeção de 4,30% para o ano que vem tem viés de alta, o que empurraria a Selic terminal para patamares ainda mais restritivos.
Resumo da ópera para o tomador de decisão: planeje o fluxo de caixa assumindo juros reais elevados até o fim do primeiro trimestre de 2025. A janela para alongamento de dívidas a custo razoável fechou; a prioridade agora é liquidez e seletividade rigorosa em novos aportes.