A Energy Transfer, gigante controlada por Kelcy Warren, acaba de anunciar a aquisição da Vaquero Midstream por US$ 2,63 bilhões. O movimento redesenha a logística de gás na Bacia do Permiano justamente quando a demanda global por energia dispara. Mas o preço pago esconde uma aposta estratégica que vai muito além de simplesmente ampliar a malha de dutos.
O acordo prevê US$ 2 bilhões em dinheiro e a emissão de 33,3 milhões de novas ações. A expectativa é fechar a transação no último trimestre deste ano, sujeita às aprovações regulatórias de praxe.
Por que o Permiano virou o “tabuleiro” decisivo
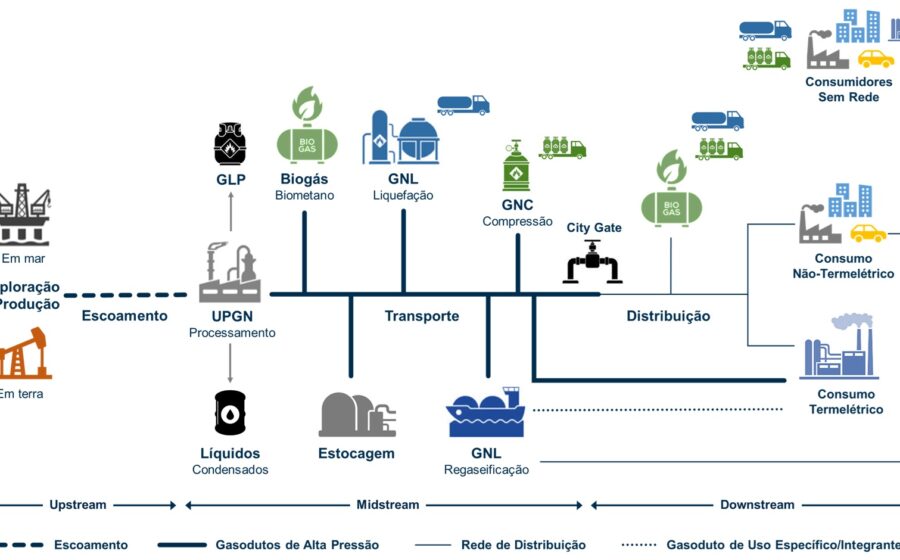
A Vaquero traz na bagagem uma rede de 483 quilômetros de gasodutos e três unidades de processamento espalhadas pelos condados de Loving, Reeves, Ward e Winkler. Esses ativos já estão fisicamente conectados à infraestrutura existente da Energy Transfer, o que elimina a dor de cabeça (e o custo) de integrações complexas.
Em termos práticos, a compra permite injetar volumes adicionais de gás natural diretamente na rede de distribuição da compradora. Esse fluxo extra é o combustível para duas frentes vorazes: a escalada das exportações norte-americanas de GNL e a fome energética dos novos data centers de inteligência artificial.
Os números que desenham a estratégia
- Valor total: US$ 2,63 bilhões (aprox. R$ 13,1 bi).
- Componente caixa: US$ 2 bilhões.
- Componente ações: 33,3 milhões de novas ações da Energy Transfer.
- Malha adquirida: ~483 km de dutos + 3 plantas de processamento.
- Localização crítica: Bacia de Delaware (sub-bacia do Permiano).
- Fechamento estimado: 4º trimestre de 2024.
A reação imediata do mercado foi contida: as unidades da Energy Transfer recuaram menos de 1% no pré-mercado em Nova York. A moderação sugere que o preço foi visto como justo, sem prêmios exagerados que assustem o acionista.
O efeito dominó nas aquisições recentes
Este não é um movimento isolado. No ano passado, a Energy Transfer já havia absorvido a WTG Midstream, adicionando cerca de 9.656 quilômetros à sua malha na mesma região. A aquisição da Vaquero funciona como uma “costura fina”: preenche lacunas operacionais e otimiza a capacidade de processamento exatamente onde a produção mais cresce.
Os assessores financeiros reforçam o perfil institucional da operação: J.P. Morgan Securities assessorou o comprador; Houlihan Lokey ficou do lado da Vaquero.
O que observar daqui para frente
A integração física é o ponto de menor risco, dada a interconexão prévia. O foco dos investidores deve se voltar para a execução do plano de expansão de capacidade das plantas recém-adquiridas e para a dinâmica de oferta/demanda no mercado de GNL nos próximos trimestres. Se as taxas de liquefação no Golfo continuarem firmes, o retorno sobre esse capital deployado pode acelerar mais rápido do que os modelos atuais precificam.