Existem muito mais empresas promissoras fora da Bolsa do que dentro dela, e muitas passam pela fase de crescimento mais acelerada justamente antes de abrir capital. O problema? Seu dinheiro pode ficar preso por uma década.
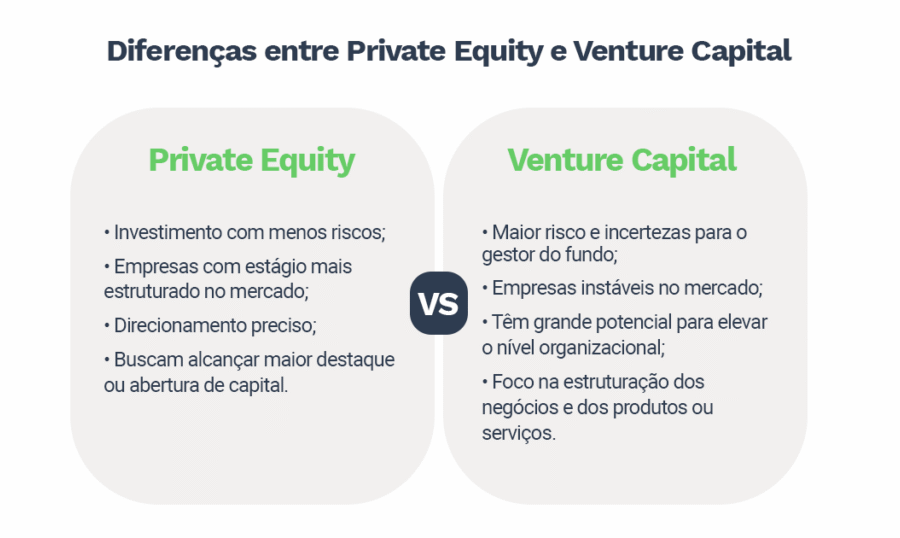
Fundos de private equity são a principal porta de entrada para esse universo. Eles compram participações, profissionalizam a gestão e buscam a venda lucrativa anos depois. Mas a falta de liquidez diária muda completamente as regras do jogo para o investidor.
O universo invisível que a Bolsa não mostra
Empresas listadas representam uma fração minúscula do tecido empresarial. Há negócios grandes, lucrativos e em expansão que nunca farão um IPO — seja por escolha dos donos, seja por estratégia de venda para concorrentes.
O gestor de private equity não apenas injeta capital; ele senta no conselho, define estratégia de aquisições e reforma a governança. É uma atuação ativa, impossível de replicar comprando ações no home broker.
A matemática por trás da valorização
O lucro vem de duas alavancas principais: crescimento operacional e expansão do múltiplo de valuation. Veja o efeito combinado em um cenário simplificado de cinco anos:
- Aquisição: R$ 200 milhões (10x EBITDA de R$ 20 milhões).
- Cenário 1 (crescimento apenas): EBITDA dobra para R$ 40 milhões. Valor sai a 10x = R$ 400 milhões.
- Cenário 2 (crescimento + múltiplo): Mesmo EBITDA de R$ 40 milhões, mas venda a 12x = R$ 480 milhões.
- Cenário 3 (risco de compressão): Venda forçada a 6x = R$ 240 milhões (prejuízo real).
Note que o preço de saída importa tanto quanto a execução do plano de negócios. Dívidas, aportes adicionais e taxas de gestão reduzem o retorno líquido final.
O preço da iliquidez: dez anos sem resgate
Diferente de uma ação vendida em segundos, uma participação em empresa fechada exige paciência. Fundos típicos têm horizonte de 10 anos, muitas vezes prorrogáveis por mais dois.
Durante esse período, o cotista não tem botão de “vender”. Isso assusta, mas cria uma vantagem comportamental rara: impede o erro clássico de comprar na euforia e vender no pânico. A equipe gestora executa a tese de longo prazo sem interferência emocional dos investidores.
O risco que não aparece no extrato
A ausência de cotação diária cria uma ilusão de estabilidade. As cotas do fundo oscilam pouco porque são marcadas a modelo, não a mercado. Mas o risco operacional — endividamento excessivo, concentração de clientes, falhas de governança — continua real e latente.
Uma empresa pode estar se deteriorando por dentro enquanto o relatório trimestral mostra “estabilidade”. Quando a marcação a mercado finalmente acontece (na venda ou no IPO), o choque pode ser brutal.
O desafio final: encontrar o comprador
Mesmo com a empresa valendo mais, o gestor precisa de um comprador. Janelas de IPO fecham; compradores estratégicos somem. O risco de “ficar com o ativo na mão” é real e independe da qualidade do negócio.
Plataformas de equity crowdfunding democratizaram o acesso direto a startups e PMEs. Contudo, facilidade de aporte não elimina a necessidade de due diligence profunda, negociação de direitos de acionista e gestão ativa do portfólio.
Por que o fundo especializado costuma vencer
Para a grande maioria, a rota via fundo dedicado supera o investimento direto por três pilares:
- Diversificação: Um único cheque compra exposição a 10, 15 ou 20 empresas.
- Estrutura: Equipe full-time para sourcing, valuation, governança e exit.
- Histórico: Track record de vendas realizadas (DPI e TVPI) fala mais alto que pitch deck.
O que observar antes de alocar capital
Private equity faz sentido na carteira de quem tem horizonte superior a 7 anos, patrimônio que não fará falta no curto prazo e estômago para ver o dinheiro “parado” por longos ciclos. O prêmio de iliquidez é uma expectativa estatística, não uma promessa contratual.
Daqui para frente, monitore dois sinais vitais: a abertura das janelas de IPO no Brasil e nos EUA (que ditam o ritmo de saídas) e a taxa de juros real (que impacta o custo de dívida das empresas de portfólio e o desconto dos fluxos de caixa futuros). Se o ciclo de crédito apertar, o múltiplo de entrada sobe e o de saída cai — justamente a armadilha do Cenário 3.