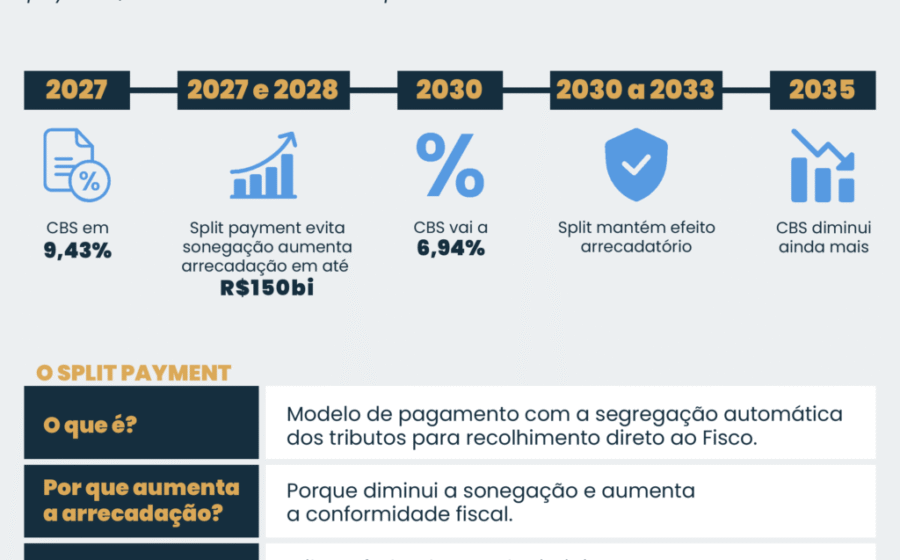
O Senado tem respaldo técnico e constitucional para estabelecer a alíquota da CBS entre 9,5% e 10%, ignorando os 11,3% calculados pelo TCU. Essa faixa respeitaria a trava de 26,5% prometida aos parlamentares durante a votação da reforma. O tributarista Heleno Torres, professor da USP, explica por que a decisão política cabe exclusivamente à Casa Legislativa.
Mas qual o impacto real disso no caixa das empresas e no cronograma da transição? A resposta muda o planejamento tributário de 2025 para cá.
O poder real do Senado sobre a alíquota
A Constituição desenhou uma divisão clara de tarefas: ao TCU cabe fixar a alíquota de referência; ao Senado, via resolução, define a alíquota final do tributo. Não há hierarquia, há competências distintas. Torres afirma que o texto não obriga os senadores a referendar o número do Tribunal de Contas.
Essa leitura dá ao Parlamento a caneta para honrar o teto global de 26,5% (CBS + IBS) acordado para viabilizar a aprovação da Emenda Constitucional. Se a CBS ficar em 11,3%, a soma estoura o combinado antes mesmo de o IBS entrar em cena.
Por que a faixa de 9,5% a 10% faz sentido
O cálculo do especialista considera a trava legal e a projeção de arrecadação necessária para manter a neutralidade da reforma. Torres sugere que a Instituição Fiscal Independente (IFI) do Senado subsidie tecnicamente a votação.
Definir o percentual ainda em julho permitiria:
- Empresas ajustarem sistemas e precificação com antecedência;
- Orçamento de 2026 ser votado em dezembro com receitas realistas;
- Redução da incerteza jurídica que hoje trava investimentos.
Adiar a reforma? “Ninguém aguenta mais PIS e Cofins”
Para Torres, prorrogar a entrada em vigor da CBS — prevista para 1º de janeiro de 2027 — seria sinal negativo. Empresas já gastaram milhões em adequação de ERPs, processos e equipes. Voltar atrás puniria quem se preparou.
O tributarista classifica o PIS/Cofins como um “câncer da economia”, maior indutor de litígios federais. Esperar um cenário 100% perfeito é ilusão: não existe hoje e não existirá em 2028. A urgência está posta.
Duas saídas para suavizar a transição
Como minimizar o choque sem adiar a data? Torres propõe medidas administrativas imediatas da Receita Federal:
- Central de consultas vinculantes para dissipar dúvidas interpretativas na largada;
- Período de adaptação sem multas por falhas em obrigações acessórias (entrega de arquivos, notas fiscais, escrituração).
A única justificativa aceitável para postergar seria a própria Receita declarar impossibilidade técnica operacional — hipótese que o professor considera remota.
A “armadilha” da anterioridade nonagesimal
Há um detalhe constitucional que pode empurrar a cobrança efetiva para abril de 2027: a anterioridade nonagesimal. Como a alíquota da CBS é uma “modificação” da contribuição, os 90 dias contam a partir da publicação da resolução do Senado.
A LC 214/2025 revoga PIS e Cofins em 1º de janeiro, mas nada impede que uma nova lei complementar altere essa data para coincidir com o fim dos 90 dias. Não precisa de PEC, basta vontade política. Torres vê nisso uma solução coerente com a carta de direitos dos contribuintes.
O que observar daqui para frente
Três movimentos definem o cenário nas próximas semanas: a publicação da resolução do Senado com a alíquota final; eventuais atos normativos da Receita Federal criando a central de dúvidas e a moratória de multas acessórias; e a articulação para ajustar a data de extinção do PIS/Cofins via lei complementar. Quem monitorar esses três vetores antecipa o caixa de 2027 com meses de vantagem.