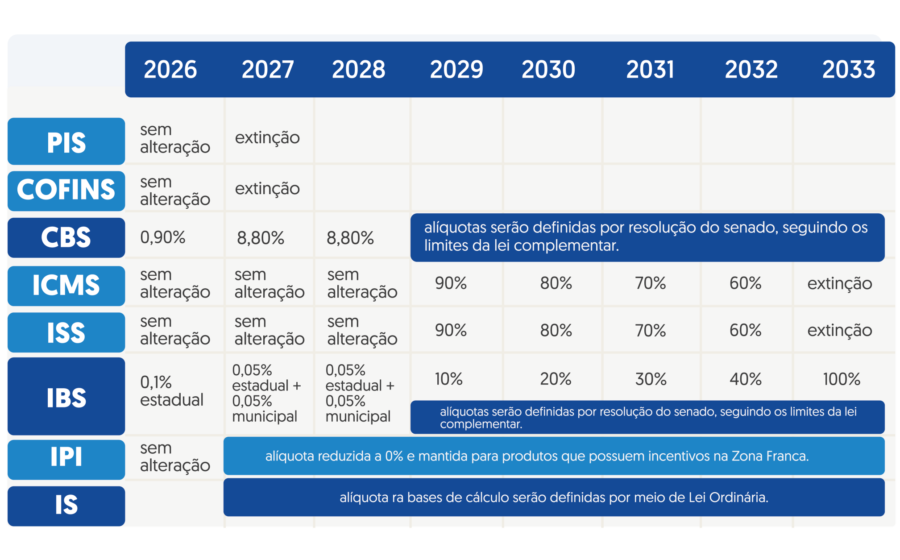
O governo publicou a medida provisória que congela as alíquotas do Imposto Seletivo para 2027 no mesmo patamar de arrecadação do IPI atual. A decisão acalma a indústria, mas adia para o ano que vem a briga estrutural sobre a tributação de produtos prejudiciais à saúde e ao meio ambiente. O que muda, na prática, para o seu negócio a partir de fevereiro?
Entidades de defesa da saúde criticam a manutenção da carga sobre cigarro, álcool e bebidas açucaradas, alegando descumprimento do espírito da reforma. Enquanto isso, setores como automotivo e cervejeiro comemoram a previsibilidade — ainda que com ressalvas técnicas importantes.
Alíquotas por setor: quem paga mais e quem ganha desconto
A MP espelha a carga do IPI, mas como as bases de cálculo diferem, os percentuais nominais subiram em vários casos. Confira os números centrais para 2027:
- Automóveis: 6,3% inicial, com alíquota zero para versões “sustentáveis” certificadas pelo MDIC; variam por eficiência energética e reciclabilidade.
- Cerveja: 4,2% (era 3,9% no IPI). Pequenos produtores têm redução escalonada que chega a 40%.
- Bebidas açucaradas: 2,6%, idêntico ao IPI vigente.
- Cigarros: R$ 3,50 por maço fixo + 66,7% sobre 15% do preço de varejo. Preço mínimo de R$ 7,50 mantido.
- Vinhos: 16% (subiu de 13% no IPI). Setor alega aumento real de 3 a 4 pontos percentuais.
- Bens minerais: Alíquota zero no primeiro ano.
A engenharia por trás dos números: por que a base de cálculo muda tudo
Especialistas alertam: a neutralidade prometida vale para a média nacional, não para cada empresa. Luiz Eduardo Costa Lucas (Martinelli Advogados) explica que PIS e Cofins, que compõem a base do IPI, ficam fora da base do Seletivo. Para compensar, a alíquota nominal sobe.
João Vitor Andreis (Donellie Zenid) aponta dois vetores de distorção imediata:
- Inclusão do Seletivo na base do ICMS: eleva o imposto estadual em operações interestaduais.
- Fator de ajuste na importação: compensa a saída de ICMS, PIS e Cofins da base, mas beneficia quem opera em estados com ICMS alto e penaliza quem está abaixo da média nacional.
Resultado: duas empresas no mesmo setor podem ter cargas efetivas distintas apenas pela localização da fábrica ou do cliente.
O adiamento do “imposto do pecado” e a pressão da saúde
O governo cedeu à pressão setorial e empurrou para 2028 a definição de alíquotas efetivamente punitivas para tabaco, álcool e açúcar. A ACT Promoção da Saúde classifica a medida como inconstitucional, pois fere o objetivo de desestimular o consumo.
Para 2027, vale o status quo. A Abifumo (indústria do fumo) já reclama de aumento real, pois suas associadas têm decisões judiciais para pagar alíquotas menores (R$ 2,25/maço) que a MP não reconhece. A JTI, fora da associação, garantiu a manutenção do preço mínimo de R$ 7,50.
O calendário que todo gestor precisa anotar para 2027 e 2028
A vigência da MP depende de conversão em lei até 31 de dezembro. Se aprovada, a cobrança roda de 2 de fevereiro a 31 de dezembro de 2027. Dois marcos seguintes ditam o jogo:
- Maio de 2027: Governo deve enviar projeto de lei com novas alíquotas para 2028 — aí sim entra o debate do “imposto do pecado”.
- PEC em tramitação: Estende o IPI até a entrada do Seletivo, respeitando a noventena constitucional.
O que observar daqui para frente: monitore o PL de maio de 2027 — ele ditará a curva de custos de longo prazo. Simule agora o impacto do Seletivo na base do ICMS no seu estado; a distorção geográfica pode ser o maior choque de caixa no primeiro ano. E prepare o contador: a transição IPI/Seletivo exige revisão de créditos e precificação já no primeiro bimestre.