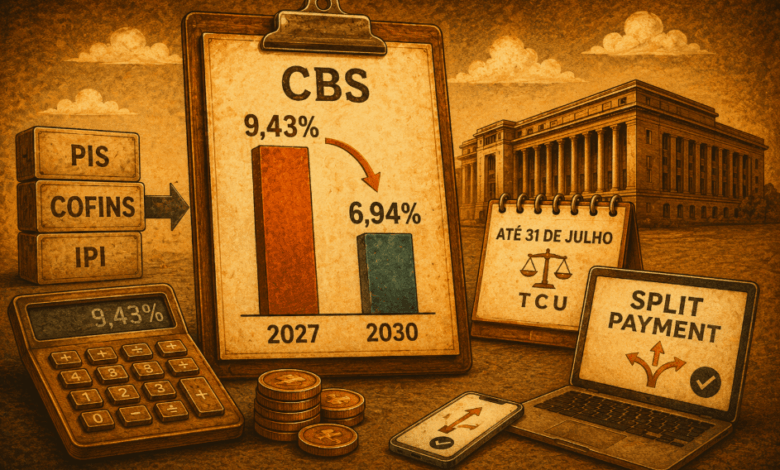
O Senado tem respaldo técnico para fixar a alíquota da CBS entre 9,5% e 10%, bem abaixo dos 11,3% calculados pelo TCU. A diferença não é um detalhe: representa bilhões a menos no custo das empresas a partir de 2027.
Mas há um entrave político e um prazo apertado que podem mudar esse cenário. Entenda o que está em jogo e por que a decisão precisa sair ainda este mês.
O poder do Senado vs. o cálculo do TCU
Segundo o tributarista Heleno Torres, professor da USP, a Constituição é clara: ao TCU cabe a alíquota de referência; ao Senado, por resolução, a alíquota final. Não há obrigação legal de adotar o número do tribunal de contas.
A trava de 26,5% inserida na lei pelos próprios parlamentares serve de bússola. Se a CBS passar de 10%, a soma dos tributos (CBS + IBS) estouraria o teto prometido na campanha pela reforma. Manter o limite exige a alíquota federal na casa de um dígito.
Por que a pressa em definir agora?
Torres defende a votação da resolução ainda em dezembro. O motivo é prático: o Orçamento de 2025 precisa de estimativas reais de arrecadação para ser aprovado sem “chutes” fiscais.
Empresas também precisam de previsibilidade. Sistemas de faturamento, contratos de longo prazo e planejamento tributário dependem do número oficial. Cada semana de atraso aumenta o risco de erro na transição.
Reforma não deve atrasar: o argumento do “câncer tributário”
Para o especialista, adiar a entrada em vigor da CBS — prevista para 1º de janeiro de 2027 — seria um sinal negativo gravíssimo. Ele classifica o PIS e a Cofins como um “câncer da economia brasileira”, maiores indutores de litígios federais.
Três motivos para não adiar:
- Empresas já investiram milhões em adaptação de sistemas e processos;
- Não existe “mundo 100% pronto” — a complexidade atual já gera insegurança jurídica diária;
- Prorrogar prazos legais mina a credibilidade do novo sistema perante investidores.
A única hipótese aceitável de adiamento seria a Receita Federal alegar impossibilidade técnica operacional, cenário que Torres considera remoto.
Duas sugestões para suavizar a transição
Como o choque de gestão é inevitável, o tributarista propõe medidas administrativas imediatas, sem necessidade de nova lei:
- Central de consultas unificada: canal direto na Receita para tirar dúvidas de contribuintes em tempo real nos primeiros meses;
- Período de adaptação sem multas: suspensão de penalidades por erros em obrigações acessórias (entrega de arquivos, escrituração) durante o primeiro ano.
Essas ações dependem apenas de portarias do Fisco e resolveriam 80% das dores de cabeça iniciais dos departamentos fiscais.
A armadilha da noventena e a saída legal
Há um ponto técnico sensível: a anterioridade nonagesimal (90 dias). Torres entende que a CBS, por modificar a base de incidência, exige esse prazo contado da publicação da alíquota final.
Como a LC 214/2025 fixou o fim do PIS/Cofins para 1º de janeiro, mas a alíquota da CBS só será conhecida depois da resolução do Senado, pode haver um vácuo. A solução, diz ele, é simples: uma lei complementar altera a data de extinção dos tributos antigos para coincidir com o fim dos 90 dias da nova alíquota. Não precisa mexer na Constituição.
O que observar daqui para frente
O movimento decisivo está no Congresso. Acompanhe a pauta do Senado nas próximas semanas: a publicação da resolução com a alíquota final é o gatilho para todo o cronograma corporativo. Paralelamente, monitore as portarias da Receita Federal — a criação da central de dúvidas e a instrução normativa sobre o período sem multas serão os termômetros reais da capacidade do Estado de gerir essa transição sem travar a economia.