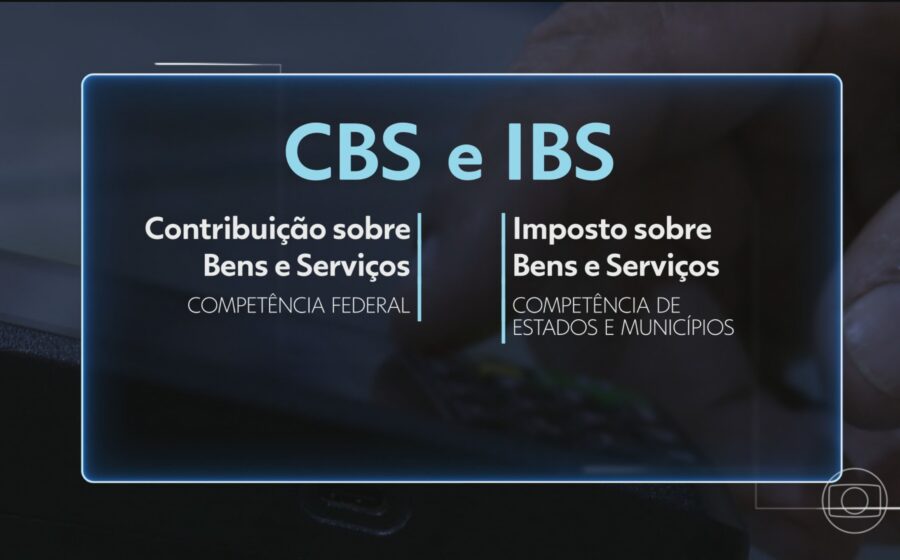
O Senado pode fixar a alíquota da CBS entre 9,5% e 10%, bem abaixo dos 11,3% calculados pelo TCU. A diferença parece pequena, mas muda completamente o planejamento tributário de 2025.
Quem afirma é Heleno Torres, professor titular de Direito Financeiro da USP. Segundo ele, a Constituição dá ao Senado a palavra final — e os números precisam fechar na trava de 26,5% que o próprio Congresso aprovou.
O poder que o Senado não está usando (ainda)
A divisão de tarefas está escrita na Constituição: ao TCU cabe definir a alíquota de referência; ao Senado, por resolução, fixar a alíquota final. Não há obrigação de seguir o cálculo do tribunal.
Torres é direto: “O Senado não está obrigado a dar aplicação à alíquota de referência”. A leitura técnica abre margem para uma decisão política embasada em dados da IFI (Instituição Fiscal Independente).
De onde sai o teto de 9,5% a 10%
O limite de 26,5% para a carga total (CBS + IBS) foi a âncora negociada para aprovar a reforma. Se o IBS ficar em 17%, a CBS não pode passar de 9,5%. Se o IBS cair para 16,5%, a CBS sobe para 10%.
Os 11,3% do TCU furam esse teto. Algo teria de ceder: ou o IBS cai mais, ou a trava é rompida — o que exigiria nova votação no Congresso.
- Trava constitucional: 26,5% (CBS + IBS)
- Projeção IBS: 16,5% a 17%
- CBS compatível: 9,5% a 10%
- Cálculo TCU: 11,3%
Por que a definição precisa sair este mês
Empresas precisam da alíquota oficial para fechar orçamentos, precificar contratos e preparar sistemas. O Orçamento de 2026 será votado em dezembro — sem número definido, a estimativa de arrecadação vira chute.
Torres defende que o Senado vote a resolução ainda em novembro. Cada semana de atraso aumenta o custo de conformidade para quem já investiu milhões em adaptação.
Adiar a reforma? “Sinal muito ruim”
Para o tributarista, não existe cenário perfeito. “Ninguém aguenta mais conviver com o PIS e a Cofins”, diz. Os dois tributos serão substituídos pela CBS em 1º de janeiro.
Adiar a entrada em vigor seria quebra de confiança. Muitas companhias já gastaram com tecnologia, treinamento e revisão de processos. Prórroga agora sinalizaria instabilidade para investidores.
A única hipótese aceitável de adiamento seria a Receita Federal alegar impossibilidade técnica operacional — algo que Torres classifica como pouco provável.
Duas ferramentas para suavizar a largada
Enquanto a alíquota não sai, Torres sugere medidas administrativas que a Receita pode adotar por conta própria:
- Central de consultas unificada para contribuintes tirarem dúvidas em tempo real
- Período de 90 dias sem multas por falhas em obrigações acessórias (entrega de documentos, preenchimento de guias)
Não é anistia. É tempo de adaptação para erros formais, não para sonegação. A multa por falta de pagamento continuaria valendo.
A anterioridade nonagesimal que ninguém comenta
Ponto técnico crucial: a CBS é uma “modificação” da contribuição existente. Pela Constituição (art. 195, § 6º), isso atrai anterioridade de 90 dias contados da publicação da alíquota.
A LC 214/2025 marcou a extinção do PIS/Cofins para 1º de janeiro. Mas a lei pode mover essa data para coincidir com o fim dos 90 dias — sem precisar mexer na Constituição.
Na prática: se a alíquota for publicada em 15 de dezembro, a CBS só valeria a partir de meados de março. O PIS/Cofins sobreviveriam até lá.
O que observar nas próximas semanas
Três movimentos definem o cenário imediato: a resolução do Senado fixando a alíquota, a publicação oficial no Diário Oficial e a posição da Receita sobre a central de consultas e o período sem multas acessórias.
Se o Senado votar em novembro e a publicação sair em dezembro, a anterioridade empurra a vigência real para março. O planejamento de caixa do primeiro trimestre deve considerar esse descompasso.
Empresas que já rodam pilotos de emissão de nota fiscal com CBS devem validar se seus sistemas aceitam alíquotas parametrizadas — a diferença entre 9,5% e 11,3% muda a base de crédito e o fluxo de caixa projetado.