O ministro da Fazenda, Dario Durigan, confirmou nesta quinta-feira (5) que a reforma tributária sobre o consumo começa em janeiro de 2027 — sem adiamento. A novidade está no “como”: o governo promete flexibilizar prazos de obrigações acessórias e suspender multas para quem agir de boa-fé durante a transição.
A declaração chega dias após a OAB e mais de 20 entidades do setor tributário pedirem o adiamento para 2028, alegando insegurança jurídica e tempo insuficiente de preparação. O embate expõe a tensão entre o calendário político e a realidade operacional das empresas.
O que muda a partir de janeiro
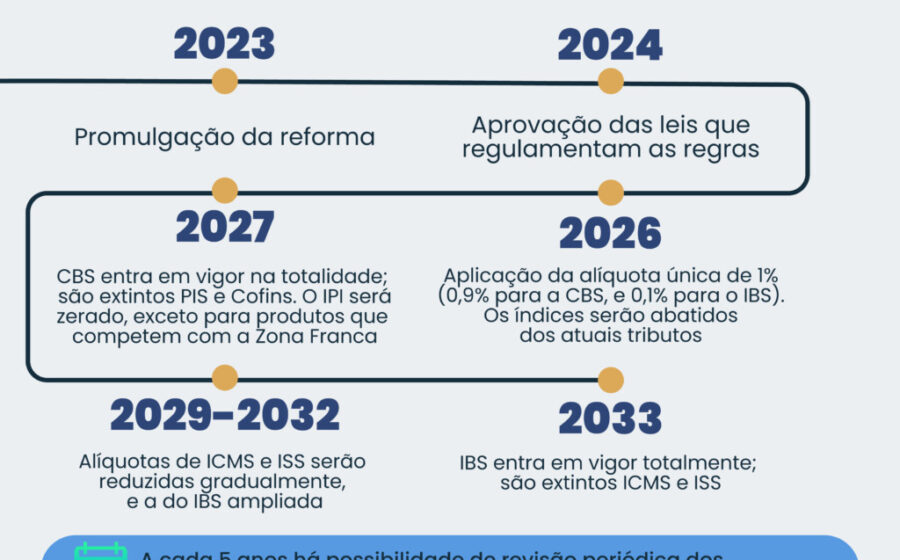
A CBS (Contribuição sobre Bens e Serviços), de competência federal, substituirá PIS, Cofins, IOF sobre seguros e parte do IPI. Já o IBS (Imposto sobre Bens e Serviços), compartilhado entre estados e municípios, estreia com alíquota simbólica de 0,1% — a transição completa vai até 2033. Haverá ainda o Imposto Seletivo, incidente sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Na prática, 2027 será um ano híbrido: convivência de sistemas antigos e novos, com obrigações acessórias duplicadas para muitas empresas. É aí que entra a promessa de “programa de conformidade” sem penalidades para quem estiver de boa-fé.
O nó das alíquotas e dos prazos
Um dos pontos mais sensíveis é a divulgação da alíquota da CBS. Pela legislação atual, o percentual deve ser anunciado em 15 de dezembro de 2026 — dando às empresas pouco mais de duas semanas para:
- Avaliar o impacto tributário real
- Renegociar contratos com fornecedores e clientes
- Rever precificação de produtos e serviços
- Ajustar sistemas internos de apuração e emissão de notas
Entidades como o Cesa (Centro de Estudos das Sociedades de Advogados) argumentam que os testes realizados em 2026 foram insuficientes. Segundo o presidente Gustavo Brigagão, atrasos do poder público comprometeram o período de adaptação.
O que a OAB e as entidades pedem
O manifesto da OAB, assinado pelo Conselho Federal e 27 seccionais, não se opõe à reforma — mas defende que 2027 seja usado apenas para testes e ajustes, com entrada efetiva em 2028. A carta aberta de mais de 20 instituições reforça três riscos principais:
- Divergências de interpretação das novas normas
- Explosão de judicialização tributária
- Custos adicionais repassados a preços e empregos
Também pesa a ausência de estrutura processual definida para resolver disputas envolvendo os novos tributos — um vazio que pode gerar insegurança por anos.
A resposta do governo: flexibilidade sem mudar a data
Durigan foi direto: “Toda a programação que nós temos é para que a gente comece a reforma… a partir de janeiro de 2027”. Mas admitiu que prazos de obrigações acessórias e aplicação de multas podem ser estendidos. Detalhes sobre quais obrigações entram nessa flexibilização e como funcionará o “tratamento diferenciado” ainda não foram divulgados.
O ministro também fez um aceno político: “Muita desinformação, muito medo no setor produtivo. Mas nós temos que vencer o medo… o nosso sistema tributário do consumo é muito ruim, nós precisamos juntos melhorá-lo.”
O que observar daqui para frente
Três marcos vão ditar o ritmo real da implementação nos próximos meses: a publicação dos atos regulamentares que definirão o escopo da flexibilização de prazos e multas; a divulgação da alíquota da CBS em dezembro — e a reação do mercado nos 15 dias seguintes; e a capacidade do Comitê Gestor do IBS de colocar em operação o sistema de apuração assistida a tempo.
Para empresas, o sinal claro é: preparem-se para janeiro de 2027, mas cobrem do governo as regras de transição prometidas. O “colchão” de boa-fé existe no discurso — falta virar norma escrita.