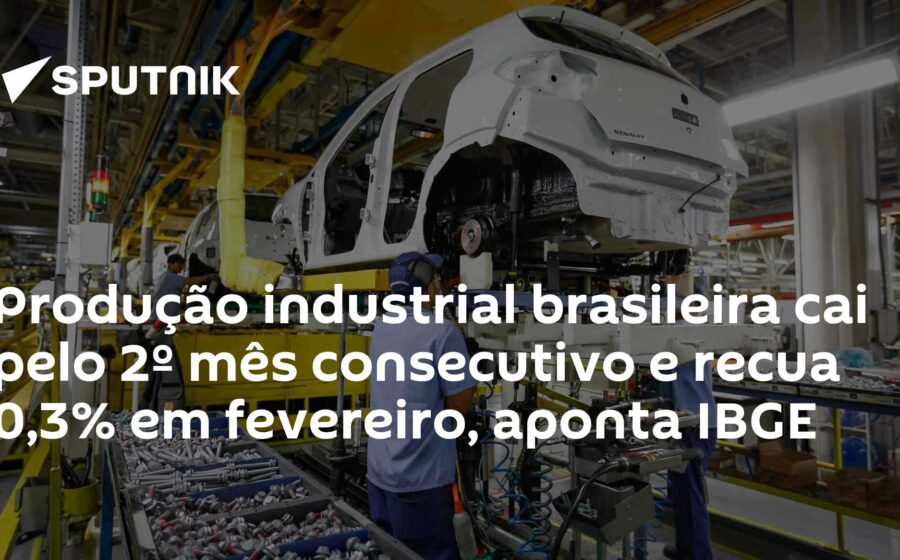
A produção industrial brasileira encolheu novamente em setembro, marcando o segundo recuo consecutivo e superando as projeções mais pessimistas do mercado. O dado reforça o cenário de desaceleração que vem se desenhando desde o meio do ano.
Economistas esperavam uma contração moderada. O resultado real veio mais forte, acendendo um alerta sobre a velocidade do freio na atividade fabril.
O que os números mostram
O índice de produção recuou em setembro na comparação com agosto, já descontados efeitos sazonais. Foi a segunda queda seguida — em agosto, o setor já havia registrado retração.
Na comparação com setembro do ano passado, a produção também caiu, ampliando a base de comparação desfavorável para o acumulado de 2024.
- Queda mensal: acima da mediana das estimativas coletadas pelo mercado
- Dois meses seguidos: configura padrão de queda, não evento isolado
- Difusão: maioria dos subsetores industriais contribuiu para o resultado negativo
Juros altos seguem pesando na decisão de produzir
A taxa Selic em patamar restritivo encarece o crédito para capital de giro e investimento. Para a indústria, que depende de financiamento de longo prazo, o custo do dinheiro continua sendo um freio real.
Setores sensíveis a juros — como bens de capital e duráveis — lideraram as quedas. A produção de máquinas e equipamentos, termômetro do investimento futuro, recuou pelo terceiro mês em quatro.
Mas o efeito não se limita ao custo do crédito. A demanda final também dá sinais de cansaço.
Consumo e exportação: dois lados da mesma moeda
O varejo vinha sustentando a indústria até meados do ano. Dados recentes mostram perda de fôlego nas vendas, especialmente nos segmentos de maior valor unitário.
Do lado externo, a desaceleração de parceiros comerciais relevantes — China à frente — reduz o espaço para compensar a fraqueza doméstica via exportação.
O resultado é um aperto de tenaz: demanda interna mais fraca, externa menos vibrante, custo de capital elevado.
O que vem pela frente nos próximos indicadores
O IBGE divulga em novembro a Pesquisa Industrial Mensal de outubro. Será o termômetro para saber se setembro foi o fundo do poço ou se a trajetória descendente prossegue.
Do lado da política monetária, o Copom sinaliza manutenção da Selic por tempo prolongado. Sem alívio nos juros, a recuperação industrial tende a ser gradual e condicionada à melhora da confiança empresarial.
Três variáveis merecem monitoramento nas próximas semanas:
- Nível de utilização da capacidade instalada (NUCI) — indica ociosidade real
- Encomendas de bens de capital — antecede investimento produtivo
- Confiança da indústria (FGV) — termômetro das decisões de contratação e produção
Leitura prática para quem decide
Para gestores e investidores, o recado é claro: o ciclo de expansão industrial de 2023 ficou para trás. O ambiente agora exige gestão de caixa mais conservadora, revisão de planos de expansão e atenção redobrada ao endividamento de curto prazo.
O dado de setembro não é catastrófico isoladamente. Mas dois meses seguidos de surpresa negativa mudam a assimetria de risco para o PIB industrial do quarto trimestre. Quem leu até aqui sabe: o próximo mês dirá se foi solavanco ou mudança de tendência.