O Partido Democrata conquistou a maioria nas duas Casas do Congresso americano nas eleições de meio de mandato, alterando o tabuleiro político em Washington. O movimento provocou queda imediata nos juros futuros dos EUA e no dólar, com reflexos diretos sobre a curva de juros brasileira e o fluxo de capitais para emergentes. Mas a festa pode ser curta se o cenário fiscal interno não colaborar.
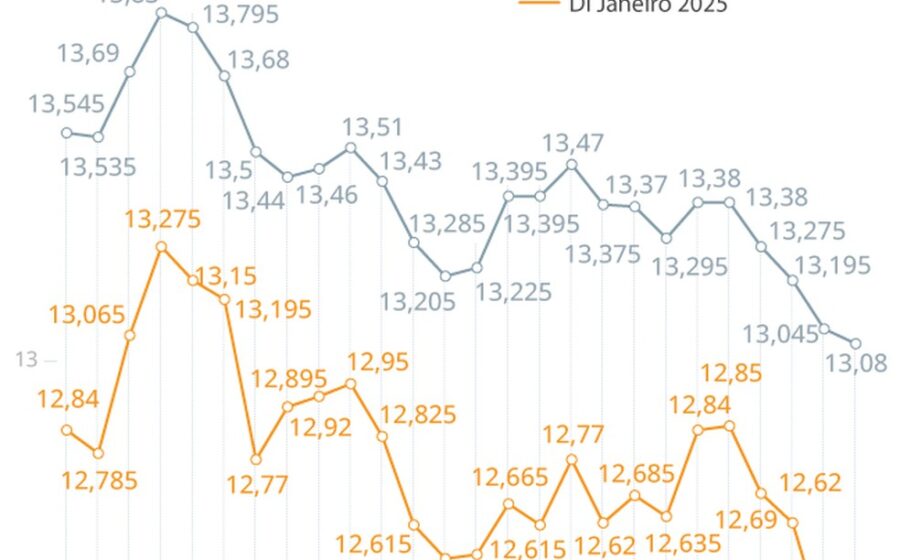
Os Treasuries de dez anos recuaram 0,07 ponto percentual, para 4,885%, enquanto os de 30 anos caíram 0,04 ponto, a 5,277%. No Brasil, os contratos de DI para janeiro de 2028 fecharam a 14,405% (-0,22 pp) e os de 2035 a 15,050% (-0,43 pp). A reação ocorreu ainda durante a espera pela decisão da Selic, ampliando a sensibilidade da curva local ao exterior.
O que já estava no preço e o que surpreendeu
Segundo Leonardo Mendes, da Manchester Investimentos, a maior parte do resultado já era esperada pelo mercado. A probabilidade de vitória democrata era alta, mas a intensidade do placar pegou analistas de surpresa. O especialista destaca ainda um fator subestimado: a ausência de contestações relevantes ao pleito sinaliza estabilidade institucional, o que reduz o prêmio de risco político nos ativos globais.
Por aqui, porém, o driver dominante segue sendo doméstico. A deterioração das expectativas fiscais após a reeleição de Lula pesa mais sobre dólar, Bolsa e juros brasileiros do que qualquer movimento externo. “O principal ponto de atenção será a curva de juros, especialmente sua sensibilidade aos Treasuries”, resume Mendes.
O elo do petróleo e a geopolítica
Os juros americanos vinham pressionados nos últimos meses pela alta do petróleo, que saltou da faixa de US$ 60–70 para acima de US$ 100 em meio aos conflitos no Oriente Médio. A commodity empurrou a inflação para cima e frustrou apostas de cortes pelo Fed. Com um Congresso de oposição, cresce a pressão por negociações diplomáticas e uma política externa menos intervencionista.
Se a tensão geopolítica arrefece, o petróleo cai, a inflação americana cede e os juros futuros nos EUA acompanham o movimento. Para o Brasil, a equação é sensível: juros altos lá fora dificultam cortes da Selic sem ampliar pressões sobre o câmbio e os prêmios de risco, além de afetar diretamente operações de carry trade.
Por que o Congresso dividido contém o ímpeto fiscal
Tadeu Arantes, da Ghia Multi Family Office, lembra que instituições americanas consolidadas garantem previsibilidade independentemente do partido no poder — diferentemente do Brasil, onde a composição política pode virar o jogo econômico da noite para o dia. A maioria democrata trava propostas de expansão de gastos que dependem de aprovação legislativa.
Essa perspectiva de contenção fiscal explica a queda sincronizada de juros futuros e dólar nesta quarta-feira (4). O enfraquecimento da moeda americana, por sua vez, estimula investidores a buscar oportunidades fora dos EUA, beneficiando emergentes. Arantes também vê chance de Trump rever sua atuação no Oriente Médio, desgastado pela inflação.
Setores na mira: quem ganha e quem perde
- Bancos, varejo e construção: sensíveis ao custo do crédito, tendem a se beneficiar de dólar mais fraco e juros americanos menores.
- Exportadoras: sofrem com a conversão de receitas em dólar para reais desvalorizados.
- Petroleiras: pressionadas pela queda do petróleo.
- Small caps: alta sensibilidade a juros; poderiam ganhar com queda da curva brasileira, mas seguem expostas ao risco fiscal doméstico.
O alívio externo não resolve o problema interno
André Matos, CEO da MA7 Capital, resume: “É um alívio externo sobre um problema interno”. O que derrubou ativos brasileiros nas últimas semanas foi a incerteza fiscal pós-eleição no Brasil, e essa resposta ainda não veio. O enfraquecimento global do dólar favorece o real, especialmente com a Selic elevada atraindo capital estrangeiro, mas dúvidas domésticas podem deixar a moeda brasileira para trás frente a pares emergentes.
Marcelo Boragini, da Davos Investimentos, reforça a cautela: ainda é cedo para tratar a queda do dólar como tendência duradoura. O movimento ganha fôlego se vier acompanhado de juros americanos em queda persistente, inflação comportada e apetite de risco. No sentido inverso, inflação resistente, atividade forte nos EUA ou novas tensões geopolíticas podem reverter o cenário.
O que observar daqui para frente
A recomendação consensual entre especialistas: não mude a carteira com base em um único dia de mercado. A estratégia segue sendo diversificação — renda fixa pagando juros reais altos no Brasil, mais exposição no exterior como hedge contra a volatilidade do real. Os gatilhos a monitorar são claros: trajetória dos Treasuries, desfecho das negociações fiscais no Brasil, preço do petróleo e sinais do Fed sobre cortes. Quem ler apenas a manchete do dia perde o fio da meada.