Mais de 20 das principais entidades de direito tributário do país assinaram carta aberta exigindo o adiamento da implementação efetiva da CBS (Contribuição sobre Bens e Serviços) para 2028. O motivo: a menos de dois meses do início previsto, regras essenciais seguem indefinidas e sistemas públicos não funcionam. O que está em jogo não é a reforma em si, mas a viabilidade de sua execução sem gerar insegurança jurídica generalizada.
O cronograma que não fecha
A CBS deve entrar em vigor em 1º de janeiro de 2027. Porém, a alíquota — peça central para qualquer planejamento tributário — só poderá ser definida pelo Senado até 15 de dezembro de 2026. Isso deixa às empresas uma janela de pouco mais de duas semanas para calcular impactos, renegociar contratos, revisar preços e ajustar operações inteiras.
Para setores com cadeias longas ou margens comprimidas, o prazo é tecnicamente impossível. A carta assinala que cada segmento econômico tem particularidades que exigem simulações detalhadas, não estimativas genéricas. Sem a alíquota final, qualquer projeção vira chute.
Sistema de apuração: a ferramenta que não existe
O governo prometeu um sistema de apuração assistida que cruzaria dados das operações para calcular CBS e IBS automaticamente. A realidade: a plataforma não está pronta. Sem ela, as companhias não conseguem testar rotinas, validar créditos nem treinar equipes.
O vazio tecnológico cria um círculo vicioso. O poder público atrasa a entrega da ferramenta; as empresas ficam sem parâmetros para adaptar seus ERPs; quando o sistema finalmente sair, não haverá tempo para correções antes do “go-live”.
O que as empresas precisam adaptar — e não têm tempo para fazer
- ERPs e sistemas de gestão: nova parametrização tributária, regras de crédito/débito, tratamentos de exceção
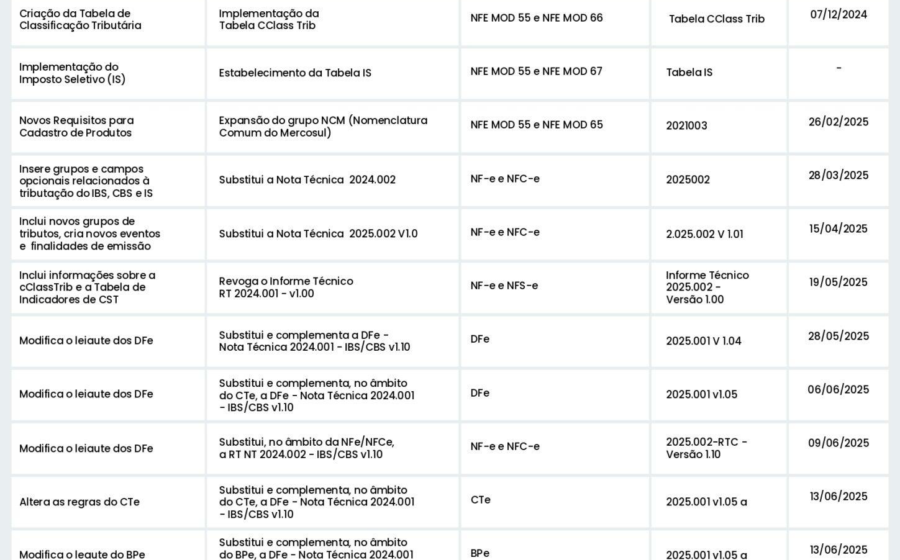
- Emissão de notas fiscais: layout novo, campos adicionais, validações em tempo real
- Controles internos: rastreabilidade de créditos, conciliação com o portal público, auditoria de apuração
- Contratos comerciais: cláusulas de repasse, revisão de preços, gatilhos de renegociação
Cada item acima exige meses de desenvolvimento, testes em homologação e validação com contadores e advogados. O atraso na definição das regras públicas comprimiu essa janela a um ponto crítico.
O risco judicial que ninguém resolveu
Em 2027, o IBS (Imposto sobre Bens e Serviços) começa a incidir com alíquota de 0,1%. A CBS entra junto. Dois tributos novos, bases de cálculo sobrepostas, mas competências judiciais distintas: IBS é municipal/estadual, CBS é federal.
O resultado previsível: uma mesma operação poderá gerar decisões contraditórias em esferas diferentes. Não existe hoje mecanismo de harmonização para esses conflitos. As entidades alertam que, sem uma estrutura processual prévia, o contencioso explodirá antes mesmo de o sistema amadurecer.
O que diz quem entende do assunto
Gustavo Brigagão, presidente nacional do CESA (Centro de Estudos das Sociedades de Advogados), resume a posição das 25 signatárias: “Não se trata de resistir às mudanças, mas de assegurar que sejam feitas com responsabilidade e segurança jurídica. O ano de testes de 2026 não cumpriu sua finalidade, sobretudo pelos atrasos do próprio poder público.”
A lista de entidades inclui AASP, ABDF, IAB, OAB-DF, CESA, IASP, IBDT e outras 17 organizações especializadas. Não são opositores da reforma — são os técnicos que terão de fazê-la funcionar na prática.
O que observar daqui para frente
O Senado tem até meados de dezembro para votar a alíquota da CBS. Se o prazo for mantido, janeiro de 2027 será um teste de estresse real para milhares de empresas — sem rede de proteção. Acompanhe três sinais:
- Publicação da alíquota oficial e das regras de transição
- Disponibilização do ambiente de homologação do portal de apuração assistida
- Edição de normas para harmonização de conflitos IBS/CBS no Judiciário
Se nenhum dos três avançar nas próximas semanas, a pressão por adiamento formal deve crescer — e o custo da improvisação recairá sobre quem produz, emprega e paga impostos no Brasil.