O Fundo Garantidor de Créditos (FGC) cobre até R$ 250 mil por CPF e instituição, mas a proteção não elimina o risco do banco emissor. Entender essa diferença pode evitar surpresas desagradáveis no seu portfólio.
Muitos investidores escolhem um CDB apenas pela taxa, assumindo que o FGC resolve tudo. A realidade é mais complexa — e ignorá-la pode custar caro.
O risco que ninguém comenta nas corretoras
Bancos operam com alavancagem extrema. Uma instituição com R$ 100 bilhões em ativos e R$ 10 bilhões de patrimônio líquido perde metade do capital se seus ativos caírem apenas 5%. Não é teoria: é matemática pura.
Diferente de uma indústria comum, um banco não pode simplesmente “esperar a tempestade passar”. Se depositantes perdem a confiança, sacam tudo ao mesmo tempo. Mesmo com ativos superiores às dívidas, a instituição pode não ter liquidez imediata para honrar todos os saques.
Em 2023, o Silicon Valley Bank e o Credit Suisse provaram que tamanho e tradição não impedem o colapso. A confiança é o fio que sustenta o sistema — e ela se rompe rápido.
O que o FGC realmente cobre (e o que não cobre)
A proteção ordinária alcança:
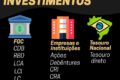
- CDBs e RDBs (recibos de depósito bancário)
- LCIs e LCAs (letras de crédito imobiliário e do agronegócio)
- Depósitos à vista, poupança e a prazo
Ficam de fora: debêntures, CRIs, CRAs, letras financeiras, cotas de fundos e títulos públicos federais. Estes últimos são obrigação do Tesouro, não de bancos.
Os limites que podem te pegar de surpresa
O teto é de R$ 250 mil por CPF/CNPJ por conglomerado financeiro — incluindo juros acumulados. Se você tem R$ 240 mil aplicados e R$ 30 mil de rendimentos, só R$ 250 mil estão cobertos. Os R$ 20 mil restantes viram crédito sem garantia.
Existe ainda um limite global de R$ 1 milhão a cada quatro anos por CPF/CNPJ. Distribuir entre vários bancos ajuda, mas não cria proteção ilimitada. E atenção: marcas diferentes podem pertencer ao mesmo conglomerado.
O dinheiro não cai na hora
Quando um banco é liquidado, o processo envolve identificar credores, conferir valores e seguir trâmites legais. Durante semanas ou meses, seu capital fica travado. Um CDB com FGC não é reserva de liquidez imediata.
Para quem ultrapassa o limite, a dor é maior. Com R$ 400 mil em um único banco, só R$ 250 mil têm garantia. Os outros R$ 150 mil dependem da recuperação judicial — sem prazo nem certeza de recebimento integral.
Rentabilidade alta costuma avisar: há risco aqui
Um CDB pagando 120% do CDI e outro a 100%, ambos com FGC. O investidor inexperiente pega o primeiro. O experiente pergunta: por que esse banco precisa pagar mais para captar?
Remuneração superior pode sinalizar maior necessidade de funding ou perfil de crédito mais frágil. A garantia amortece a queda, não transforma emissores diferentes em iguais.
O FGC não é grátis — e não é ilimitado
Bancos associados financiam o fundo via contribuições obrigatórias. Esse custo embute-se nos produtos. O FGC é entidade privada, sem fins lucrativos, não uma promessa do governo federal. Seus recursos são finitos.
O que observar daqui para frente
Para reservas de emergência: priorize liquidez real e emissores de primeira linha. Para prazos maiores: diversifique entre conglomerados, verifique se a taxa compensa o risco de crédito e lembre-se dos limites do FGC ao dimensionar cada posição.
A garantia existe para proteger você se algo der errado — não para justificar riscos desnecessários em troca de alguns pontos extras de rentabilidade. Escolha o investimento pela qualidade. O FGC é apenas o cinto de segurança, não o motor.