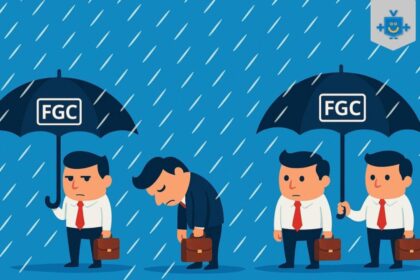
Muitos investidores tratam o CDB como uma extensão da poupança: rentabilidade maior, mesma segurança absoluta. A existência do Fundo Garantidor de Créditos (FGC) reforça essa ilusão. Mas a garantia tem regras duras, limites financeiros e prazos operacionais que podem transformar um “investimento seguro” em um ativo ilíquido ou parcialmente descoberto no pior momento possível.
Entender onde a proteção falha é o que separa quem apenas aplica de quem de fato gere risco patrimonial.
A alavancagem oculta dos balanços bancários
Banks operam com alavancagem extrema. Uma instituição com R$ 100 bilhões em ativos costuma ter cerca de R$ 10 bilhões de patrimônio líquido. Nesse cenário, uma desvalorização de apenas 5% na carteira de crédito consome metade do capital dos acionistas.
Isso não significa falência iminente, mas revela a fragilidade estrutural: perdas pequenas nos ativos geram impactos gigantes no patrimônio. Diferente de uma indústria, o banco não pode simplesmente “segurar o caixa” se a confiança evaporar.
O fio da meada: a confiança
O risco sistêmico não respeita tamanho ou reputação. Em 2023, o Silicon Valley Bank colapsou em dias após uma corrida de depósitos. No mesmo ano, o Credit Suisse — símbolo de solidez suíça — precisou ser absorvido pelo UBS em caráter emergencial.
Quando depositantes correm para o saque simultâneo, até instituições solventes travam. O FGC existe justamente para quebrar esse ciclo de pânico, garantindo que o medo de perder não se torne uma profecia autorrealizável.
Como o FGC funciona (e o que ele não é)
O fundo é uma entidade privada, sem fins lucrativos, mantida por contribuições obrigatórias dos próprios bancos. Não é um seguro contratado por você, nem uma promessa ilimitada do Tesouro Nacional. O custo da proteção já está embutido na taxa que o banco te oferece — ou deixa de oferecer.
Produtos cobertos: CDB, RDB, LCI, LCA e depósitos à vista. Fora da lista: debêntures, CRI, CRA, letras financeiras, fundos de investimento e títulos públicos federais.
Os três limites que travam seu resgate
Muita gente conhece o teto de R$ 250 mil, mas ignora as camadas seguintes. Atenção aos gatilhos:
- Por conglomerado: O limite vale para o somatório de todos os créditos elegíveis (principal + juros) em instituições do mesmo grupo financeiro. Dois bancos com marcas diferentes podem ser um só para o FGC.
- Teto global quadrienal: Existe um teto de R$ 1 milhão por CPF/CNPJ a cada quatro anos, somando todas as garantias pagas. Diversificar em dez bancos não multiplica a proteção indefinidamente.
- Prazo de liquidação: A garantia não é imediata. Na quebra, há processo de identificação de credores, conferência de saldos e tramites legais. Seu dinheiro fica indisponível por tempo indeterminado.
A armadilha da rentabilidade extra
Um CDB pagando 120% do CDI e outro a 100% do CDI, ambos com FGC. A escolha óbvia parece ser o primeiro. Errado. O prêmio de risco embutido na taxa maior sinaliza que o mercado exige mais retorno para emprestar àquela instituição.
A garantia cobre o principal (até o limite) se houver quebra, mas não transforma bancos de perfis de crédito distintos em emissores idênticos. Perseguir yield extra sob a desculpa da “mesma garantia” é ignorar o sinal de alerta que o próprio mercado está enviando.
O que observar daqui para frente
Para reservas de emergência, priorize liquidez real e emissores de primeira linha — a garantia não substitui acesso imediato ao capital. Para prazos maiores, distribua entre conglomerados distintos, confira se o somatório de principal e juros projeta estourar o teto de R$ 250 mil antes do vencimento e pergunte: “essa taxa compensa o risco de crédito real deste banco?”.
O FGC é uma rede de proteção valiosa, mas redes têm buracos. Cabe a você medir o tamanho do seu e a altura da queda.