A Abrasca, entidade que reúne mais de 450 companhias abertas, acendeu o alerta: duas frentes tributárias distintas podem elevar a conta de impostos para empresas e consumidores já nos próximos anos. De um lado, a alíquota de referência da CBS foi fixada em 11,3% pelo TCU — bem acima das projeções anteriores. Do outro, o fantasma da taxação de instrumentos de financiamento via IOF volta a assombrar o mercado.
O que está em jogo não é apenas uma mudança de alíquota, mas a previsibilidade de quem decide investimentos de longo prazo no Brasil.
O número que pegou o mercado de surpresa
Na quarta-feira (28), o Tribunal de Contas da União aprovou por unanimidade a alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS). O percentual supera os 9,21% que circulavam nos bastidores após as alterações feitas pelo Congresso durante a tramitação da reforma tributária.
A CBS entrará em vigor em 2027, substituindo PIS, Cofins, IOF sobre seguros e parte do IPI. A regra da neutralidade arrecadatória determina que a troca do sistema não aumente nem reduza a arrecadação total — mas o cálculo do TCU sugere que esse equilíbrio pode ter mudado de figura.
O percentual ainda precisa do aval do Senado, que tem até 15 de dezembro para deliberar.
Por que a conta subiu tanto
Para a Abrasca, a elevação reflete a concessão de benefícios fiscais e regimes diferenciados aprovados durante a tramitação da reforma. A lógica é direta: quanto mais setores recebem tratamento favorecido, maior precisa ser a alíquota padrão para fechar a conta da arrecadação.
A entidade cobra transparência sobre as premissas e critérios usados no cálculo. Defende ainda que o Senado avalie o impacto do percentual sobre a atividade econômica real, não apenas sobre a planilha de arrecadação.
O segundo front: financiamento imobiliário e do agro na mira
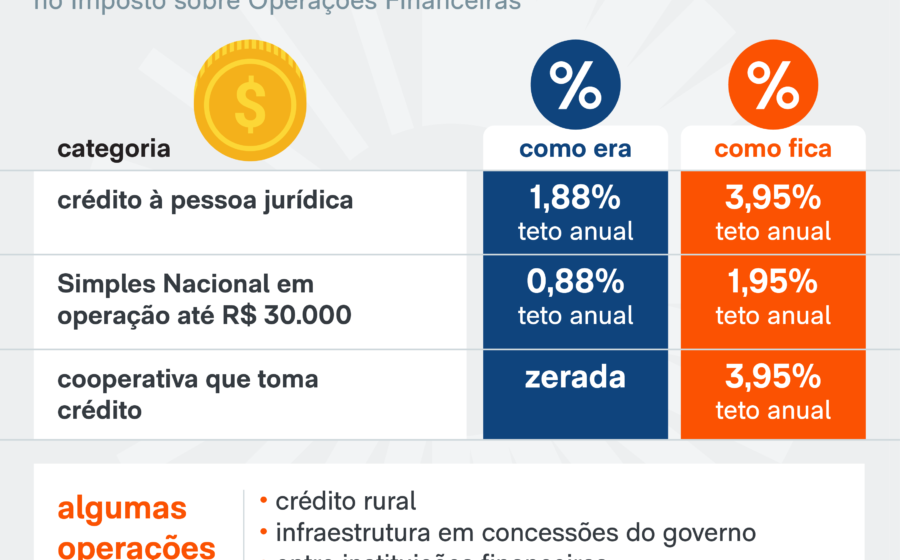
Paralelamente, a associação monitora a possibilidade de o governo editar decreto para tributar instrumentos que hoje são isentos de IOF. A lista inclui:
- LCI e LCA — letras de crédito imobiliário e do agronegócio
- CRI e CRA — certificados de recebíveis imobiliários e do agronegócio
- Debêntures incentivadas — usadas em projetos de infraestrutura
Esses títulos são a espinha dorsal do funding para construção civil, agronegócio e infraestrutura. Qualquer mudança na tributação altera o custo de captação e, por tabela, o preço do crédito final.
O precedente de 2025 que o governo preferiria esquecer
Não é a primeira vez que o tema surge. No ano passado, a Câmara derrubou por 383 votos a 98 o decreto que aumentava o IOF sobre esses instrumentos. A Medida Provisória 1.303, que previa mudanças na tributação de aplicações financeiras, perdeu a validade sem ser votada.
Para a Abrasca, reabrir a discussão por decreto seria contornar uma decisão já tomada pelo Legislativo. O argumento: segurança jurídica não é detalhe — é condição para que o capital de longo prazo continue fluindo.
O recado de quem assina o cheque
“Quem decide um investimento hoje precisa saber quanto vai pagar de imposto nos próximos anos. O que se espera é que a carga, que já é elevada, não aumente, nem pela calibragem da reforma nem por decreto”, afirma Cátilo Cândido, presidente-executivo da entidade.
A associação reconhece a necessidade de ajuste fiscal, mas defende que ele venha do lado da despesa — com ganhos de eficiência no gasto público — e não de novos aumentos de carga sobre quem produz e financia a produção.
O que observar daqui para frente
Três datas e movimentos merecem atenção redobrada nas próximas semanas: a deliberação do Senado sobre a alíquota da CBS até 15 de dezembro; eventuais sinalizações do Executivo sobre decreto do IOF; e a reação do mercado de capitais às duas frentes, especialmente nos spreads de títulos de longo prazo. Para quem gere caixa ou estrutura dívida, a previsibilidade tributária virou variável de risco.