O split payment da reforma tributária estreia em agosto de 2027 e vira obrigação para empresas em até dois anos. A regra muda a forma como tributos entram no caixa — e quem não se preparar pode perder crédito ou travar pagamentos.
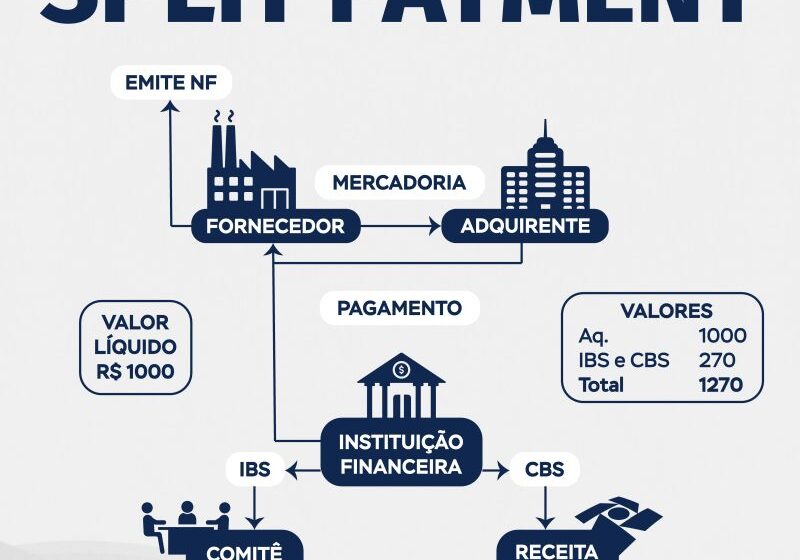
O sistema separa o imposto na hora da transferência e devolve o valor ao comprador como crédito automático. A promessa é acabar com a sonegação e com a dependência do fornecedor para recuperar o que pagou.
O calendário que você precisa colar na parede
O cronograma oficial prevê testes reais a partir de março do ano que vem, escalando até a liberação total em outubro. Veja as datas que ditam o ritmo da implementação:
- 1º de março de 2027: testes em TEF (transferências entre contas do mesmo banco);
- 3 de maio de 2027: testes em TED, Pix chave e QR code estático;
- 1º de julho de 2027: testes em boleto e Pix QR Code Dinâmico/Automático;
- 2 de agosto de 2027: disponível para todas as empresas (TEF, TED, Pix chave);
- 4 de outubro de 2027: disponível para todas (boleto e Pix dinâmico/automático).
A obrigatoriedade no B2B entra em vigor até dois anos após essas datas. Até lá, o uso é facultativo. Cartões de crédito e débito seguem fora da primeira versão da plataforma.
Por que o B2B sai na frente e o varejo fica de fora
A arquitetura atual só processa operações entre CNPJs que emitem nota fiscal com os novos tributos (CBS e IBS). MEIs, nanoempreendedores, pessoas físicas e trabalhadores de aplicativo dentro dos limites de faturamento estão fora.
Fontes ligadas ao desenvolvimento afirmam que levar o split ao varejo (B2C) exigiria investimentos adicionais gigantescos e regras de alíquota reduzida que ainda não foram tecnologicamente resolvidas. Por enquanto, a prioridade é fazer o B2B funcionar — e bancar a conta da implantação.
A briga nos bastidores: quanto o banco vai ganhar por transação
Não há definição sobre a remuneração das instituições financeiras. Elas propuseram duas faixas: R$ 0,39 fixo por operação ou R$ 0,56 descontados os ganhos com o “float” (o tempo que o dinheiro fica no caixa do banco antes da liquidação).
O governo contrapropõe pagar apenas a diferença entre os R$ 0,39 e o rendimento que os bancos já obtêm administrando esses recursos. O impasse precisa ser resolvido para que a rede bancária integre o sistema no prazo.
Como funciona na prática: Pix, boleto e o crédito no seu caixa
A mecânica muda conforme o instrumento de pagamento. Em boletos e Pix QR Code Dinâmico/Automático, há consulta em tempo real à Receita Federal e ao Comitê Gestor. Se o tributo já foi pago ou há crédito, o split não ocorre.
Já no TEF, TED e Pix chave, a verificação é posterior. Se houver direito a crédito, a restituição ocorre em até três dias úteis — a Receita Federal pressiona para reduzir esse prazo para 24 horas.
O impacto real no fluxo de caixa das empresas
Especialistas alertam: o aperto de caixa só atinge o fornecedor que recebe à vista ou em prazo inferior a 60 dias e não possui créditos de insumos para compensar. A regra vincula o crédito ao recolhimento efetivo, dificultando notas frias e sonegação.
Na prática, o comprador deixa de depender da idoneidade fiscal do vendedor para recuperar seu crédito. O risco migra para quem vende sem lastro tributário.
O que observar daqui para a frente
A viabilidade dos prazos depende da capacidade técnica do Serpro, da Receita e do Comitê Gestor de entregarem uma infraestrutura inédita em tempo recorde. Os testes de integração com bancos começaram este mês com cinco instituições; a meta é chegar a 20 até o fim do ano.
Monitore a regulamentação da remuneração bancária e a publicação dos atos normativos que definirão as regras de transição. Empresas com alto volume de B2B e prazos curtos de recebimento devem antecipar a adaptação de ERPs e processos de conciliação — o custo de não fazer nada será medido em créditos travados e multas por descumprimento futuro.