A Prefeitura de Ribeirão Preto acaba de abrir uma janela decisiva para negociar R$ 1,15 bilhão em dívidas, mas o verdadeiro alvo não é apenas fechar as contas de 2024. O foco estratégico está nos R$ 533 milhões parados no ISSQN — a moeda de troca que vai ditar quanto o município receberá do novo Imposto sobre Bens e Serviços (IBS) pela próxima década.
O programa de renegociação (Refis) vale até 31 de dezembro. O que entra nos cofres até lá vira “histórico de arrecadação”; o que fica na dívida ativa, não conta para o rateio federal.
O buraco de R$ 1,15 bi e onde ele mais dói
O volume total inscrito em dívida ativa até 23 de outubro assusta, mas a composição revela a prioridade da Fazenda municipal. Quase metade do estoque tributário concentra-se em um único imposto.
- ISSQN: R$ 533,2 milhões (46% do total tributário)
- IPTU: R$ 244,6 milhões
- ITBI: R$ 4,3 milhões
- Não tributárias (água, taxas, multas): R$ 330,9 milhões
A secretária da Fazenda, Raquel Scheffer, aponta a razão da disparidade: o IPTU está atrelado ao imóvel da família, gerando medo de penhora. Já o ISSQN recai sobre empresas e MEIs, onde a inadimplência costuma ser tratada como “gestão de caixa” — um erro que agora cobra seu preço.
Por que 31 de dezembro de 2026 é a data mais importante
A Reforma Tributária extingue o ISS municipal e cria o IBS, gerido por um comitê em Brasília. A regra de transição define que a fatia de cada cidade no bolo federal será calculada com base na média real de arrecadação do ISS entre 2019 e dezembro de 2026.
Na prática: cada real de ISS efetivamente pago até o fim deste ano engorda a base de cálculo que determinará a receita municipal de 2027 a 2033. Dívida ativa não entra nessa conta — só dinheiro no caixa.
“Não adianta estar em dívida ativa, tem que ter entrado nos cofres públicos”, resume a secretária. O Refis, portanto, funciona como uma operação de resgate de receita futura disfarçada de anistia de juros e multas.
O calendário da transição: o que muda no bolso do contribuinte
A mudança não é brusca, mas o relógio já está correndo. Entender as fases evita surpresas no fluxo de caixa:
- 2027-2028: IBS entra com alíquota-teste de 0,1%. ISS e ICMS valem praticamente 100%.
- 2029-2032: Transição gradual. IBS sobe; ISS e ICMS descem. Dupla tributação temporária exige atenção redobrada na emissão de notas.
- 2033: ISS é extinto. IBS atinge alíquota cheia. A cota-parte de Ribeirão estará travada pelo histórico de 2019-2026.
Para prestadores de serviço, a regra do “destino” (onde o serviço é consumido) substitui a origem. Sistemas de nota fiscal e ERPs precisam estar prontos para destacar CBS (federal) e IBS (estadual/municipal) separadamente já no primeiro dia de 2027.
O que observar daqui para frente
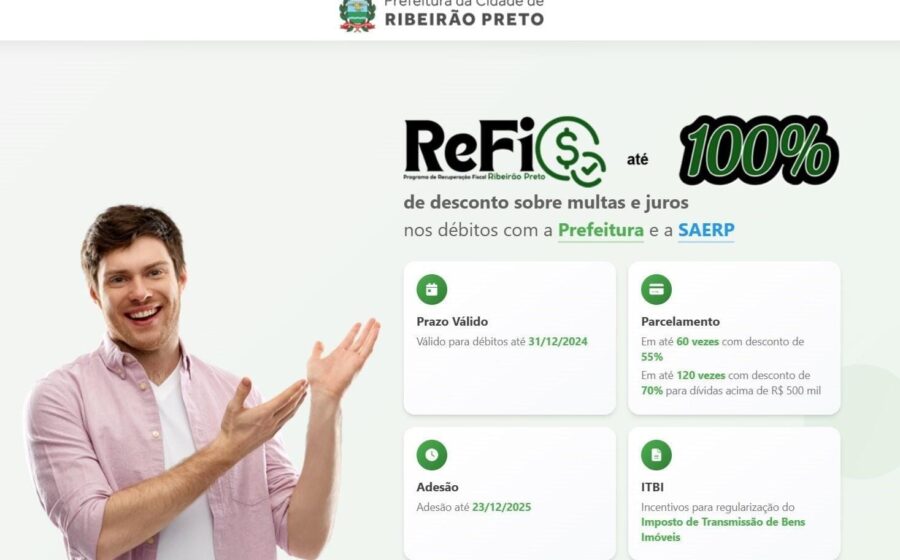
O Refis oferece até 100% de desconto em juros e multas para pagamento à vista, com parcelamentos longos para quem precisa. Mas a leitura fria do cenário mostra que aderir agora é, para a empresa, uma decisão de compliance; para a cidade, é sobreviva fiscal.
Três movimentos merecem monitoramento nos próximos meses: a taxa de adesão ao Refis nas próximas semanas (indicador direto da saúde do caixa 2025), a regulamentação do Comitê Gestor do IBS em Brasília (que define as regras de rateio) e a capacidade da prefeitura de manter a arrecadação corrente de ISS alta até o último dia útil de dezembro. Quem tem débitos pendentes carrega, hoje, a chave de uma fatia do orçamento municipal da próxima década.