A França acabou de provar que paralisia política tem preço — e a fatura chega antes da falência. Os juros dos títulos de 10 anos franceses furaram 5% pela primeira vez em duas décadas, e o prêmio sobre a Alemanha bateu 1,6 ponto percentual, nível não visto desde a crise do euro de 2011.
Mas o recado real não é sobre Paris. É sobre Brasília. E sobre a janela que ainda está aberta — mas fechando.
O que a França ensina sem querer
O governo francês precisa emitir 340 bilhões de euros em títulos longos só em 2027. Com Parlamento fragmentado e crescimento travado, cada ponto extra de juros vira despesa permanente no orçamento. A dívida caminha para 121,7% do PIB. O déficit, para 5%.
O país não perdeu acesso ao mercado. Paga mais caro por ele. E essa é a armadilha: o custo sobe devagar, até que o ajuste deixa de ser escolha e vira imposição.
Quatro tipos de ajuste — e qual o Brasil pode evitar
A história recente mostra quatro caminhos. Nenhum é indolor, mas a dor muda de escala:
- Imposto pelo mercado (Grécia 2010): corte de 17 pontos do PIB no saldo primário em 3 anos. PIB caiu 25%, desemprego bateu 27%.
- Com assistência externa (Portugal 2010-14): ajuste de 8,7 pontos, metade via aumento de impostos. Recessão, mas recuperou autonomia antes.
- Choque de credibilidade (Reino Unido 2022): anúncio de cortes de impostos sem lastro. Libra desabou, fundos de pensão quebraram, Banco da Inglaterra interveio. Primeira-ministra caiu em 49 dias.
- Preventivo e doméstico (África do Sul): superávit primário de 1% do PIB em 2025/26, meta de 1,7% agora. Dívida estabilizada em 78,4%. Começou antes do mercado fechar.
O paralelo que importa para o investidor brasileiro
A África do Sul é o espelho mais próximo. Rebaixada a grau especulativo, não esperou o crédito secar. Cortou despesas correntes, protegeu investimento em energia e logística. O serviço da dívida já ameaça superar saúde e educação — mas o controle do cronograma continua nas mãos do governo.
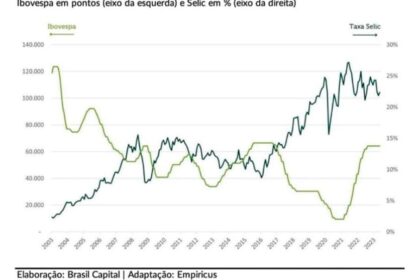
O Brasil não tem crise de financiamento externo. Tem outro problema: compete pela mesma poupança global num mundo de juros reais altos, com dívida atrelada à Selic. Cada alta de 1 ponto na taxa básica chega ao orçamento quase no mesmo mês.
A conta que ninguém faz em voz alta
Um ajuste de 3% do PIB em cinco anos — viável só com contenção do crescimento das despesas obrigatórias, sem cortes nominais — soa modesto perto dos 17 pontos gregos ou 8,7 portugueses. Mas a comparação correta não é aritmética. É institucional.
Decidir agora significa escolher o rol, a sequência e o ritmo das medidas. Esperar significa deixar que o custo de rolagem da dívida escreva o roteiro por você.
O que observar daqui para frente
Três sinais valem mais que discursos:
- Curva de juros longa: se o prêmio de prazo subir sem alta da Selic, o mercado já precificou risco fiscal.
- Composição da dívida: quanto maior a fatia atrelada à Selic e mais curto o prazo médio, mais rápido o contágio.
- Fragmentação política: votações de matérias fiscais no Congresso funcionam como termômetro em tempo real.
O risco fiscal voltou a ter preço no mundo todo. Spreads abriram na Bélgica, Itália, Espanha e Grécia junto com a França. Nos emergentes, o FMI alerta: estão comprimidos, mas vulneráveis a qualquer mudança de apetite por risco.
A escolha não é entre ajuste rápido ou gradual. É entre comandar a correção — ou deixar que as condições financeiras ditem a anatomia do corte. A janela brasileira ainda está aberta. Mas o vento já mudou de direção.