Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes nas últimas duas décadas, deixando o principal índice da bolsa brasileira no chinelo. O IMA-B 5+ entregou praticamente o dobro do retorno do Ibovespa no período, contrariando a crença de que enriquecer exige necessariamente arriscar em ações. Mas qual seria o aporte necessário há 20 anos para atingir R$ 5 milhões hoje apenas com renda fixa?
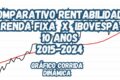
O choque dos números: 10,5x contra 5,3x
Quem aplicou R$ 100 mil no IMA-B 5+ — índice que acompanha títulos federais atrelados ao IPCA com vencimento acima de cinco anos — viu o patrimônio saltar para aproximadamente R$ 1,05 milhão. O mesmo valor no Ibovespa renderia cerca de R$ 530 mil. A diferença brutal expõe uma realidade incômoda: o prêmio pelo risco assumido na bolsa foi, na prática, quase inexistente.
Não foi um caso isolado de um título específico. O levantamento considera índices que replicam carteiras diversificadas. No recorte anualizado de 20 anos, a renda fixa dominou o pódio de rentabilidade entre os ativos tradicionais.
O ranking de retornos anuais que surpreende
Os dados mostram uma hierarquia clara, com a renda fixa ocupando as primeiras posições em desempenho nominal:
- IMA-B 5+ (Tesouro IPCA+ longo): 12,5% ao ano;
- IMA-B (Tesouro IPCA+ geral): 12,1% ao ano;
- IRF-M (Títulos prefixados): 11,2% ao ano;
- CDI (Referência da renda fixa curta): 10,1% ao ano.
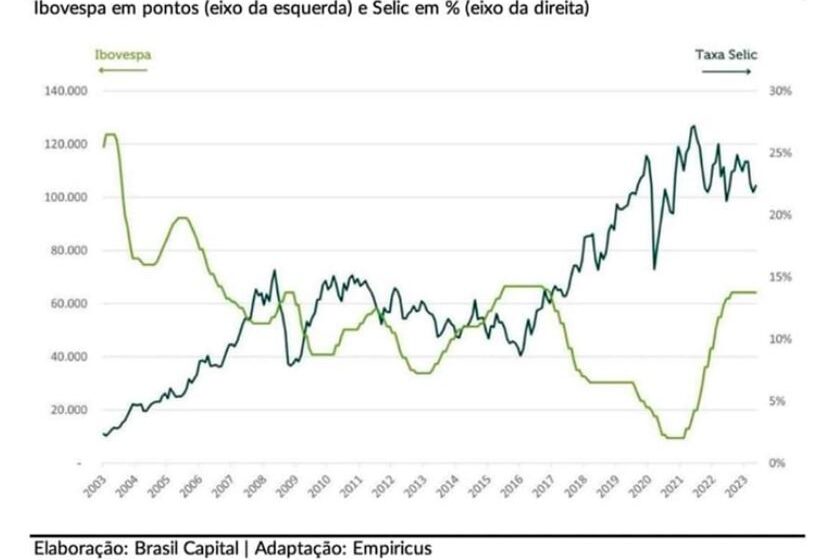
Para comparação, o Ibovespa ficou em 8,7% ao ano. O ouro rendeu 9,7% e o dólar, 4,3%. Apenas o índice de dividendos superou o campeão da renda fixa, com 13,2% — uma vantagem magra de 0,7 ponto percentual ao ano em troca de uma volatilidade infinitamente superior.
O “prêmio de risco” que quase não existiu
Essa diferença de 0,7% ao ano entre o melhor índice de ações e o IMA-B 5+ é o ponto central. Durante 20 anos, o investidor em ações precisou digerir crises, circuit breakers e ciclos de pessimismo para ganhar uma fração a mais do que quem apenas carregou títulos públicos longos. O risco foi alto; a recompensa extra, mínima.
Isso não significa que títulos públicos sejam isentos de perigo. Quando os juros sobem, o IMA-B 5+ sofre marcação a mercado negativa e pode apresentar perdas expressivas no curto prazo. A natureza do risco, porém, é distinta: é risco de preço, não de falência da empresa ou de modelo de negócio quebrado.
E para chegar a R$ 5 milhões? A conta reversa
Invertendo a lógica, calcula-se quanto capital inicial seria necessário há duas décadas para acumular R$ 5 milhões nominais (brutos, sem impostos) hoje:
- IMA-B 5+: ~R$ 474 mil;
- IMA-B: ~R$ 509 mil;
- IRF-M: ~R$ 598 mil;
- CDI: ~R$ 730 mil.
Valores altos, inalcançáveis para a maioria no ponto de partida. Mas a história muda quando o fator tempo entra na equação via disciplina.
A força dos aportes mensais e juros reais
Um investidor que começasse do zero e aportasse R$ 5.000 por mês, corrigindo as parcelas pela inflação, atingiria o mesmo patrimônio de R$ 5 milhões em poder de compra atual após 30 anos. A premissa exige uma taxa real líquida próxima de 6,1% ao ano — perfeitamente compatível com o histórico do IMA-B.
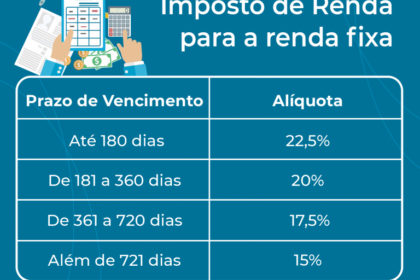
Aqui reside a lição prática: o enriquecimento real não depende de “acertar a ação da vez”, mas da capacidade de poupar continuamente e reinvestir rendimentos acima da inflação. Juros nominais altos só viram riqueza se superarem a corrosão dos preços e a mordida do Imposto de Renda.
Por que o Brasil pagou tão bem para quem emprestou ao governo?
A explicação estrutural está no histórico de juros reais elevados. Para financiar seu endividamento, o Tesouro Nacional precisou ofertar prêmios generosos acima da inflação, muito superiores aos praticados em economias desenvolvidas. Isso criou uma janela rara: ativos soberanos de alta liquidez pagando taxas de “venture capital” com risco de crédito mínimo.
O que observar daqui para frente
Projetar os próximos 20 anos com base no retrovisor é perigoso. A Selic pode cair estruturalmente, a dinâmica fiscal pode alterar a percepção de risco e a marcação a mercado continuará a testar a paciência dos investidores. A renda fixa não garante repetição de performance.
Por outro lado, a lição fica: no Brasil, construir patrimônio sólido nunca exigiu concentração excessiva em ativos de alto risco. A combinação de juros reais atrativos, horizonte longo e disciplina de aportes mostrou-se, historicamente, uma rota mais eficiente do que a volatilidade da bolsa para a grande maioria. O segredo não era escolher a ação certa, mas entender que o “livre de risco” brasileiro pagava prêmio de risco.