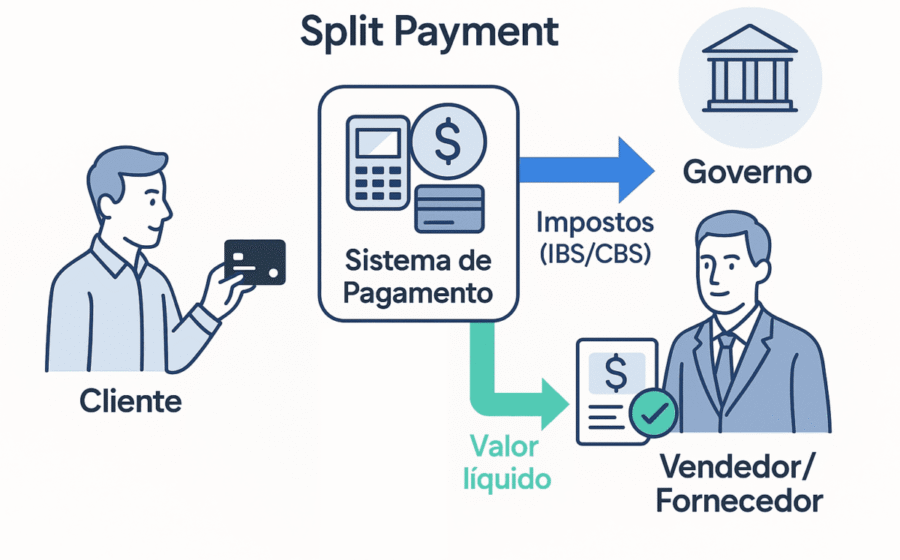
O split payment da reforma tributária deve ter impacto quase nulo no fluxo de caixa da maioria das empresas a partir de 2027. A razão é simples: os prazos médios de pagamento no B2B já superam o vencimento do imposto hoje. Mas há um detalhe crucial que muda tudo para quem negocia prazos curtos.
Economistas da LCA e ex-consultores do Banco Mundial analisaram os dados reais de mercado. A conclusão desafia o discurso de que a ferramenta vai asfixiar o capital de giro. O efeito real concentra-se em uma minoria de transações — e pode até beneficiar quem compra.
Por que o susto não se sustenta nos números
O mecanismo prevê que o banco recolha o tributo na hora em que o comprador paga o fornecedor. Parece agressivo, mas a realidade dos contratos comerciais conta outra história. Segundo a Coface, o prazo médio de pagamento entre empresas no Brasil beira 66 dias.
O vencimento do novo imposto (CBS e IBS) ocorre no último dia útil do mês seguinte à venda. Ou seja: na grande maioria dos casos, o fornecedor já quitou a guia muito antes de receber o dinheiro do cliente. Quando o pagamento finalmente cai, o sistema apenas confirma: “imposto já pago, nada a fazer”.
Um levantamento do economista Eduardo Fleury com dados de grandes indústrias na CVM mostra prazo médio de 41 dias só no recebimento de fornecedores. No varejo e serviços vendidos a pessoas físicas — fora do split — o prazo passa de 50 dias. A Allianz Trade crava 62 dias na média geral.
Onde o split realmente morde (e onde alivia)
O impacto de caixa negativo aparece apenas em operações B2B à vista ou com prazos curtos (abaixo de 30 a 40 dias). Nesses casos, o vendedor antecipa o imposto sem ter recebido. Só que há um espelho: o comprador antecipa o crédito tributário daquela compra.
- Vendedor: desembolsa o tributo antes da entrada de caixa.
- Comprador: ganha o crédito antecipado, melhorando seu próprio fluxo.
Para empresas no meio da cadeia produtiva, os dois efeitos se compensam. Antecipa-se o crédito nas compras e o débito nas vendas. O saldo líquido tende a zero.
O “float” tributário virou mito
O tributarista José Andrés Lopes da Costa (FGV) classifica como “mito” a ideia de que as empresas financiam suas operações com o dinheiro do imposto (o chamado float). Nos números atuais, esse período é curto demais para virar fonte relevante de capital de giro no B2B.
Além disso, a Receita Federal não vai “segurar” o dinheiro. A devolução do crédito ao comprador está desenhada para ser automática e rápida. É dinheiro mudando de bolso — de uma empresa para outra — sem passar pelo Tesouro.
A mudança silenciosa que baixa a alíquota de todos
O split é apenas a engrenagem operacional. A revolução real é a regra que condiciona o crédito do comprador ao pagamento do imposto pelo vendedor. Sem isso, não há split que funcione.
Essa vinculação destrói o incentivo à sonegação em cadeia. Menos fraude significa base de arrecadação maior. Base maior permite alíquotas menores para toda a sociedade. O custo de compliance e fiscalização também cai.
Enfraquecer o mecanismo para preservar o float de poucos pressiona a alíquota para cima. O ganho de caixa de uma minoria vira custo tributário permanente para a maioria.
O que observar daqui para frente
A adoção do split será opcional e restrita a B2B a partir do segundo semestre de 2027. A guia de recolhimento pelo adquirente (alternativa ao split) já estará disponível em janeiro desse ano, no início da cobrança dos novos tributos.
Fique atento a dois movimentos: a definição dos prazos de restituição de crédito pelo Comitê Gestor do IBS e a adesão real das instituições financeiras à infraestrutura tecnológica. Se a promessa de “crédito instantâneo” se confirmar, o argumento de estrangulamento de caixa perde força de vez. Se houver atraso na devolução, o cenário muda — e o caixa sente.