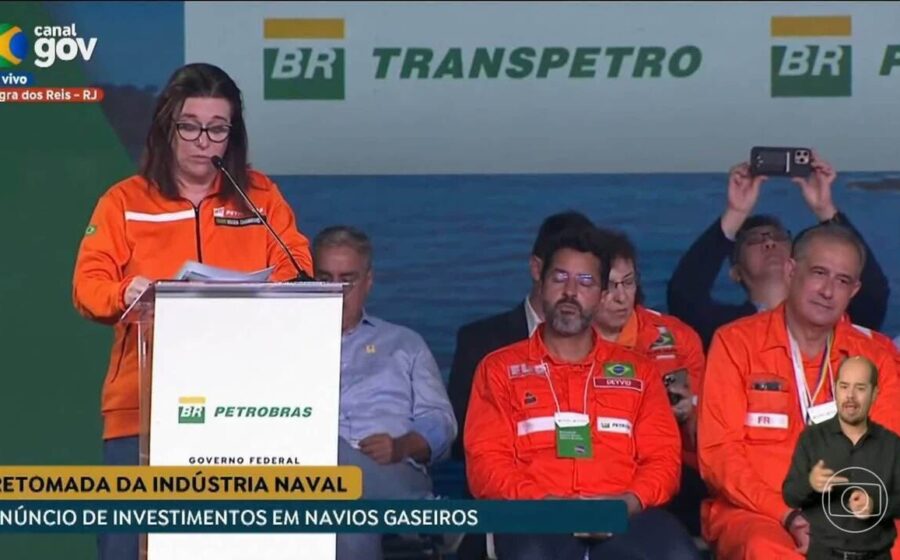
A presidente da Petrobras, Magda Chambriard, reconheceu que o mercado foi pego de surpresa: o barril do Brent superou US$ 116,93 neste sábado (24.out.2026), patamar que nenhuma projeção antecipou. A declaração expõe a fragilidade dos modelos de previsão diante de choques geopolíticos.
Em meados do ano, quando a cotação tocou US$ 120, o consenso dos analistas apontava queda. O cenário se inverteu em semanas. A escalada de tensões no Oriente Médio redesenhou a oferta global e forçou uma releitura rápida dos fundamentos.
O que mudou nas contas da estatal
A alta do petróleo tem impacto direto no caixa da Petrobras. Cada dólar adicional no Brent representa receita extra bilionária, mas também pressiona o preço interno dos derivados. A empresa mantém a política de paridade de importação (PPI), o que transfere a volatilidade externa para o consumidor brasileiro.
Chambriard destacou três pilares que sustentam a estratégia atual:
- Pré-sal como ativo de baixo custo e alta produtividade
- Redução da dívida bruta para patamares históricos
- Manutenção do plano de investimentos 2024-2028 acima de US$ 100 bilhões
Dividendos e o dilema do acionista
O fluxo de caixa robusto reacende a discussão sobre remuneração. A Petrobras destinou R$ 72,4 bilhões em proventos nos primeiros nove meses de 2026. Se o Brent permanecer acima de US$ 100, a capacidade de distribuição extraordinária cresce — mas a direção sinaliza cautela.
O argumento central: reservar capital para projetos de transição energética e refino, evitando ciclos de endividamento passado. O mercado, porém, cobra previsibilidade.
O fator câmbio na equação
Não basta monitorar o petróleo. O real desvalorizado amplifica o efeito da alta externa nas bombas. Com o dólar acima de R$ 5,60, a defasagem entre o preço praticado no Brasil e a paridade internacional estreitou, mas não desapareceu.
Essa dinâmica limita a margem de manobra da diretoria. Qualquer intervenção artificial nos preços internos cobra seu preço no balanço — lição aprendida em gestões anteriores.
Cenários para os próximos meses
Analistas dividem-se entre duas trajetórias. O cenário-base mantém o Brent entre US$ 105 e US$ 115 até o fim do primeiro trimestre de 2027, sustentado por cortes da OPEP+ e risco geopolítico. O cenário alternativo prevê correção para US$ 90 se houver cessar-fogo no Oriente Médio e demanda chinesa mais fraca.
Para a Petrobras, a ordem é preparar o balanço para ambas as hipóteses. A empresa elevou a hedging de produção para 30% do volume previsto no próximo ano, travando preços mínimos que garantem fluxo de caixa mesmo em queda brusca.
O que observar daqui para frente
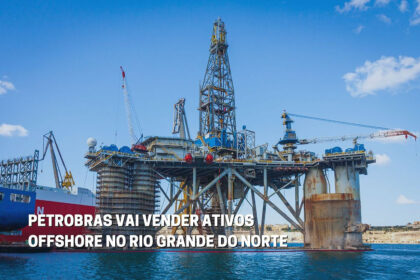
Três variáveis ditam o ritmo: evolução do conflito no Estreito de Ormuz, decisões da OPEP+ em dezembro e trajetória do dólar ante o real. O investidor que acompanha a Petrobras deve focar menos no preço do dia e mais na execução do plano de desinvestimento de ativos maduros — fonte de recursos que não depende da cotação do barril.
A próxima janela de divulgação de resultados, em fevereiro, trará a primeira fotografia completa desse novo patamar de preços. Até lá, a única certeza é a volatilidade.