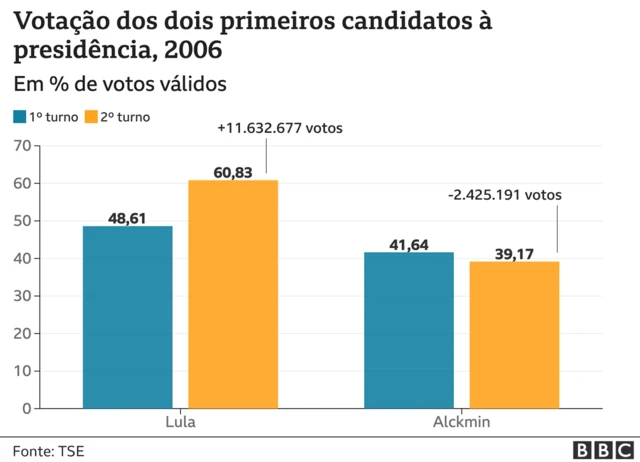
Em 2006, Geraldo Alckmin perdeu 2,4 milhões de votos entre o primeiro e o segundo turno — um colapso que Lula hoje precisa que Flávio Bolsonaro repita para virar a eleição. A diferença numérica é idêntica: 2,2 milhões separam os candidatos agora. Mas a economia conta outra história.
Vinte anos atrás, o PIB crescia a toda velocidade e a dívida pública caía. Hoje, o cenário é inverso. Entenda por que “fazer um Alckmin” ficou muito mais difícil — e o que isso sinaliza para o ambiente de negócios.
O abismo fiscal entre duas eras
Os números não mentem. Em 2006, a relação dívida/PIB estava em 44,9%, depois de recuar quase 11 pontos percentuais em três anos. O superávit primário era política de Estado. Hoje, o indicador saltou para 83% — alta de quase 10 pontos só desde 2023 — e o Banco Central precisa manter juros elevados para conter a inflação.
Essa diferença muda tudo. Em 2006, Lula surfava uma onda de crescimento com contas arrumadas. Em 2026, quem assumir herda PIB em desaceleração desde o fim de 2024, choques sucessivos em combustíveis e alimentos, e um expansionismo fiscal que não dá trégua.
O erro de campanha que se repete
Alckmin cometeu um erro visual fatal: apareceu com broches de estatais na lapela para negar privatizações. Absorveu a narrativa do adversário. Flávio Bolsonaro, em 2026, faz o movimento simétrico: promete “de joelhos” que não cortará gastos sociais, contradizendo o próprio programa de redução de R$ 250 bilhões nas despesas.
Pesquisas de segundo turno já mostram sangria nas intenções de voto. A defensiva contínua diante de acusações verdadeiras — assim como em 2006 — costuma cobrar seu preço nas urnas.
O que o mercado deve monitorar
- Dívida/PIB: trajetória acima de 80% limita margem de manobra de qualquer governo
- Selic: juros altos persistem enquanto fiscal não der sinal claro
- Câmbio: volatilidade deve aumentar nas semanas finais da campanha
- Investimento privado: decisões de capex tendem a ser postergadas até definição
A verdade inconveniente — que nenhum dos dois candidatos fala — é que o ajuste fiscal virá independente do vencedor. A aritmética não negocia.
Cenários para o dia seguinte
Se Flávio “faz um Alckmin”, Lula entra com mandato fraco, Congresso hostil e pressão imediata por corte de gastos. Se não faz, o governo eleito nasce com compromisso de austeridade que sua base não aceita. Nos dois casos, a volatilidade permanece alta no primeiro semestre.
Para o investidor e o empresário, a lição de 2006 é clara: campanhas baseadas em negação da realidade econômica costumam produzir governos paralisados. O melhor hedge continua sendo posição conservadora em renda fixa indexada à inflação e exposição seletiva a empresas com receita em dólar e endividamento controlado.
O que observar daqui pra frente: a velocidade de formação de maioria no Congresso pós-eleição e o primeiro pacote de medidas fiscais do novo governo. Isso ditará o prêmio de risco Brasil para 2027 em diante.