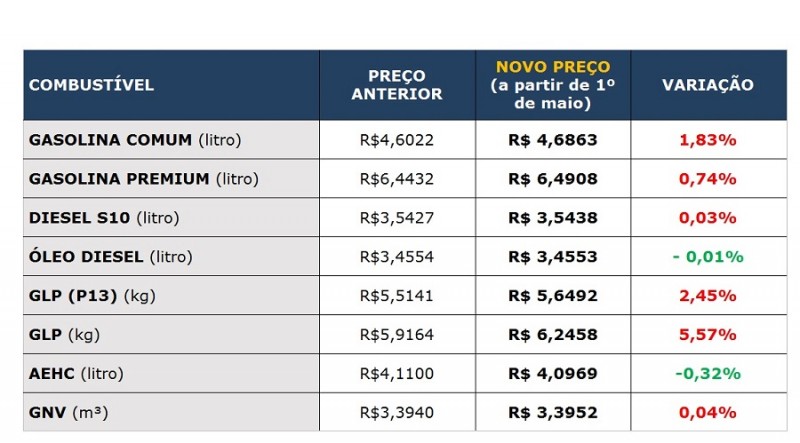
O Conselho Nacional de Política Fazendária (Confaz) publicou no Diário Oficial da União desta sexta-feira (23.out.2026) a atualização da tabela de Preço Médio Ponderado ao Consumidor Final (PMPF) dos combustíveis. As novas referências passam a valer em 1º de novembro e alteram diretamente a base de cálculo do ICMS em todo o país.
A medida atinge em cheio distribuidoras, transportadoras e postos de combustíveis, que precisarão refazer contas de margem e repasse tributário nos próximos dias. O efeito cascata, no entanto, não para no setor: quem contrata frete ou gere frotas próprias verá a diferença no fluxo de caixa quase de imediato.
O que muda na prática a partir de 1º de novembro
O PMPF serve de piso para a cobrança do ICMS nas operações interestaduais e internas. Quando a tabela sobe, o imposto devido aumenta mesmo que o preço real na bomba não acompanhe. O inverso também ocorre: uma redução no valor de referência alivia a carga tributária presumida.
Como a publicação ocorreu a menos de dez dias da vigência, a janela para ajustes sistêmicos é estreita. Empresas de logística que operam com contratos de longo prazo indexados ao preço do diesel, por exemplo, terão de renegociar cláusulas de reequilíbrio ou absorver a diferença.
Setores mais sensíveis à nova base de cálculo
O impacto não é uniforme. A variação do PMPF costuma ser maior para gasolina e etanol, enquanto o diesel — base do transporte de cargas — costuma ter ajustes mais contidos, mas de volume financeiro muito superior.
- Postos varejistas: precisam atualizar sistemas de emissão de nota fiscal e precificação de bomba até a virada do mês.
- Transportadoras: o custo do diesel é o maior componente do frete; qualquer alta na base do ICMS pressiona a tabela de fretes.
- Indústrias com frota própria: o crédito de ICMS muda, afetando o custo logístico interno e a formação de preço de venda.
- Distribuidoras: responsáveis pelo recolhimento por substituição tributária em vários estados, arcam com o caixa antecipado.
Por que a antecedência curta preocupa os contadores
A publicação em 23 de outubro para vigorar em 1º de novembro deixa apenas oito dias úteis para parametrização de ERPs, revisão de escrituração fiscal digital (EFD) e alinhamento com as secretarias da Fazenda estaduais. Em anos anteriores, o intervalo costumava ser maior, o que reduzia erros de apuração e autuações por divergência de base.
Além disso, cada unidade da federação pode publicar decreto próprio ratificando ou ajustando os valores para fins de substituição tributária interna. O contribuinte precisa monitorar não apenas a tabela nacional, mas a legislação de cada estado onde opera.
Cenários para o fechamento do quarto trimestre
Se a nova tabela trouxer elevação expressiva nos combustíveis leves, a tendência é de repasse parcial ao consumidor final ainda em novembro, o que pressiona o IPCA-15 de curto prazo. No diesel, a recomposição de margens das distribuidoras costuma ser mais lenta, mas o impacto no frete rodoviário costuma aparecer nas tabelas de dezembro.
Do lado das receitas estaduais, a atualização do PMPF costuma gerar incremento de arrecadação imediato, já que a base de cálculo sobe antes mesmo de eventual alta real de preços nas refinarias. Isso melhora o caixa dos estados no fim do exercício fiscal.
O que observar nas próximas semanas
Fique atento aos decretos estaduais que internalizam a tabela nacional — eles definem a alíquota efetiva e eventuais reduções de base para setores específicos. Acompanhe também os levantamentos semanais da ANP nos postos: a convergência (ou divergência) entre o PMPF e o preço real praticado sinaliza se haverá espaço para margem ou se o varejo será espremido. Por fim, revise contratos de transporte e fornecimento indexados a “preço do diesel na bomba” ou “variação de ICMS”; cláusulas de gatilho podem ser acionadas já na primeira quinzena de novembro.