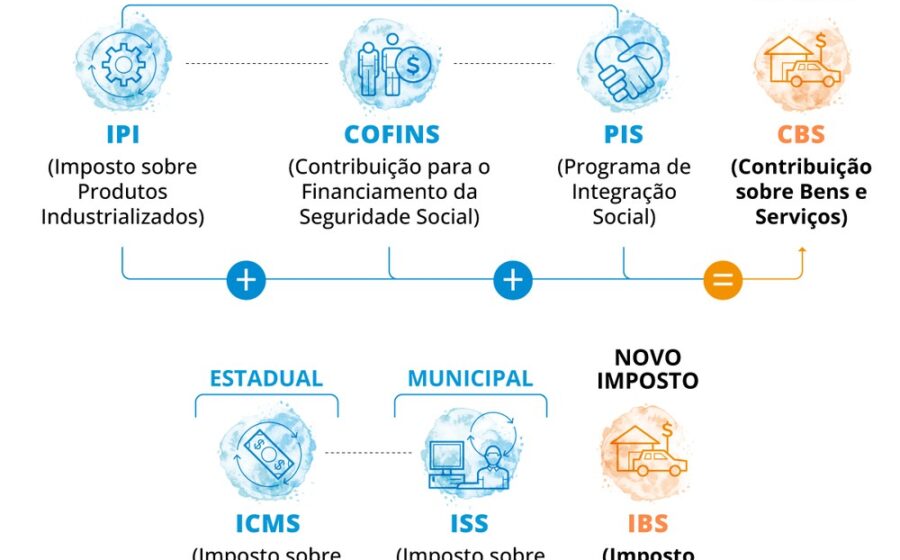
Empresas já conquistam liminares para tirar CBS e IBS da base do ICMS e do ISS, mas a vitória judicial não significa economia garantida. O verdadeiro perigo está no que acontece depois da decisão: o risco de pagar duas vezes ou de não recuperar um centavo do que foi depositado.
A reforma tributária (LC 214/2025) calou-se sobre a inclusão dos novos tributos na base dos antigos. Essa lacuna abriu a porta para a maior disputa fiscal dos próximos anos — e o seu financeiro está no centro dela.
O vazio legal que gerou a corrida ao Judiciário
A lei nova é clara ao dizer que CBS e IBS não entram na própria base de cálculo. O silêncio, porém, é ensurdecedor quando o assunto é ICMS e ISS. Fiscos estaduais e municipais — São Paulo, Distrito Federal e Pernambuco já se manifestaram — entendem que o valor da operação inclui os novos tributos. Logo, a base do ICMS incharia.
Para o contribuinte, a conta não fecha: tributar imposto sobre imposto fere a não-cumulatividade. A saída tem sido o mandado de segurança. Só que a liminar não isenta o pagamento; ela apenas suspende a exigibilidade ou autoriza o depósito judicial.
Por que a “vitória” na liminar pode virar prejuízo
A doutora em Direito Tributário Susy Gomes Hoffmann resume o dilema: antes de processar, a empresa precisa rodar a simulação completa do impacto financeiro. Os créditos de ICMS e ISS que a companhia deixa de apropriar — por ter uma base de cálculo menor — podem anular a economia pretendida.
No regime B2B, o problema se agrava. A indústria destaca o ICMS na nota; o comprador usa como crédito. Se a indústria deposita em juízo e vence a ação anos depois, o Art. 166 do CTN exige prova de que ela arcou com o custo, não o repassou. Na prática, é quase impossível provar que o preço não embutiu o tributo.
As três rotas possíveis — e o risco de cada uma
- Pagar e pedir restituição depois: alto risco de barramento pelo Art. 166 do CTN (transferência do encargo).
- Depositar em juízo com liminar: o STJ já sinalizou que o levantamento do depósito não exige a prova do Art. 166. Mas, se perder, o dinheiro fica com o Fisco.
- Não pagar (apenas com liminar): se a liminar cair, a cobrança volta com juros, multa e correção. Contratos já fechados impedem repassar a conta ao cliente.
O cenário do ISS exige lupa diferente
No ISS, a análise muda conforme a operação. Serviços prestados a consumidor final (B2C) tendem a ter o custo absorvido pelo prestador. Já no B2B, a transferência do encargo contratual é regra. A estratégia processual, portanto, não pode ser padrão: precisa de diagnóstico caso a caso.
Sandro Machado dos Reis, do Bichara Advogados, é direto: apesar dos riscos, a via judicial é o único caminho para afastar a cobrança. “O modelo novo nasceu gerando contencioso velho”, resume.
O que a jurisprudência ensina (e o que esperar do STF)
O histórico recente joga a favor do contribuinte. O STF já derrubou a inclusão do ISS na base do PIS/Cofins e, na “Tese do Século”, expulsou o ICMS da base dessas mesmas contribuições. A lógica de “imposto sobre imposto” tem sido rejeitada pela Corte.
A expectativa dos especialistas é que a enxurrada de ações suba ao STJ e ao STF assim que a cobrança efetiva começar. Até lá, a insegurança jurídica é a única certeza.
Checklist para não virar refém da própria estratégia
Definir a tese jurídica é só o começo. A execução operacional decide se o dinheiro volta para o caixa ou some no ralo processual:
- Alinhe a emissão de notas fiscais à tese defendida (base com ou sem CBS/IBS).
- Concilie a escrituração fiscal e contábil com a estratégia de depósito ou pagamento.
- Guarde provas documentais da formação de preço — e-mails, contratos, políticas comerciais — para tentar demonstrar a não-transferência do encargo, se necessário.
- Calcule o custo de oportunidade do dinheiro parado em depósito judicial versus o risco de pagar com acréscimos moratórios.
O que observar daqui para frente
A disputa não é “se” vai ao STF, mas “quando” e com qual placar. Enquanto a Corte não bate o martelo, a gestão de caixa deve contemplar dois cenários: o de sucesso (liberação de depósitos) e o de insucesso (pagamento retroativo com encargos). Empresas que tratarem o contencioso como mero departamento jurídico, sem integração com controladoria e precificação, serão as que mais sangrarão no fluxo de caixa. A reforma prometia simplificação; a transição, porém, exige gestão de risco de nível sênior.