Um foco de Doença de Newcastle em Santa Catarina derrubou as portas de exportação para gigantes como China e Arábia Saudita, criando um cenário raro: excesso de oferta no mercado interno. O Itaú BBA projeta queda de preços no atacado, mas o consumidor final pode não sentir o alívio no bolso.
Tudo depende de quanto tempo os embarques ficarão parados e de como o varejo vai reagir ao excedente de carne. A resposta curta? O atacado do Sul já sente a pressão. A longa exige entender a engrenagem entre safra recorde, sazonalidade e logística.
O golpe cirúrgico nas exportações catarinenses
Santa Catarina não é apenas mais um estado produtor: sozinha, ela envia para fora do país 63% de tudo o que produz. A média nacional mal passa dos 37%. Quando China, Arábia Saudita, Chile e México anunciaram a suspensão das compras nesta semana, o efeito foi imediato — frigoríficos catarinenses ficaram com um volume enorme de produto sem destino certo.
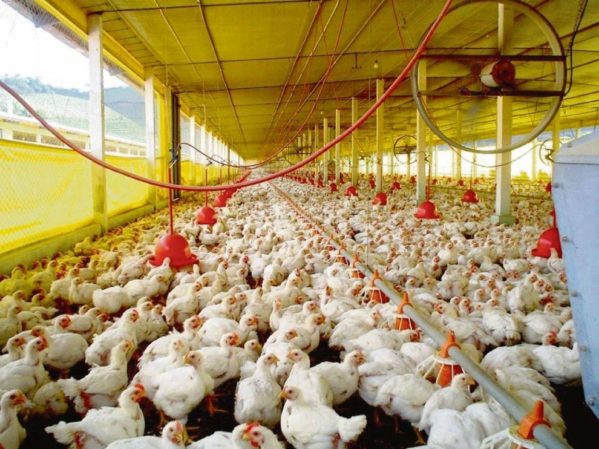
Sem alternativa, a carne migra para o mercado doméstico. A Região Sul, pela proximidade logística, torna-se o destino natural desse excedente. Na prática, significa mais frango disputando o mesmo espaço nas câmaras frias dos atacadistas.
Por que o atacado sente primeiro (e o varejo pode ignorar)
O relatório do Itaú BBA aponta três pressões simultâneas sobre a indústria:
- Estoque inchado: produto que não embarca ocupa espaço e capital.
- Custo de armazenagem: cada dia a mais na câmara fria corrói a margem.
- Fluxo de caixa: receita em dólar travada, despesas em real correndo.
Para girar o estoque, a tendência é reduzir o preço de venda no atacado. Mas o caminho até a gôndola do supermercado tem pedágios: transporte, processamento, embalagem e a própria margem do varejista. Não há obrigação legal de repasse — e o histórico mostra que o varejo costuma absorver parte do desconto.
A tempestade perfeita prevista para o primeiro trimestre
O timing agrava o quadro. A produção nacional vem em ritmo forte: abates cresceram 3,7% e o volume de carne, 6,2% nos nove primeiros meses do ano, na comparação anual. Até aqui, as exportações robustas drenavam esse excesso.
Com as portas fechadas em SC, a oferta interna salta justamente quando a demanda costuma desabar. Após as festas, o 13º salário some, impostos (IPVA, IPTU) e gastos escolares apertam o orçamento. Mais frango disponível + menos dinheiro no bolso = pressão bajista no atacado.
O banco projeta que o pico de impacto ocorra entre janeiro e março de 2027, concentrado no Sul e no canal atacadista.
O que a história recente ensina sobre a duração do bloqueio
Dois precedentes recentes calibram as expectativas:
- 2024 (Rio Grande do Sul): foco de Newcastle → restrição de um mês → preços estáveis.
- 2025 (Gripe Aviária): bloqueios amplos por quatro meses → preços cederam com força.
A avaliação do Itaú BBA é que o episódio atual ficará no meio do caminho: impacto relevante, porém restrito a Santa Catarina e ao atacado sulista. A variável decisiva é a velocidade da reabertura dos mercados compradores.
O radar para as próximas semanas
Três sinais ditam o desfecho prático para quem opera na ponta — seja na indústria, no varejo ou na gestão de custos de alimentação:
- Prazo de reabilitação: negociações sanitárias costumam levar de 30 a 120 dias; cada semana conta.
- Comportamento do varejo: monitorar se redes passam a anunciar promoções agressivas de cortes de frango.
- Preços do milho e farelo de soja: custo de produção ainda dita o piso, independentemente do surto.
Enquanto os certificados sanitários não voltam à mesa, a equação é simples: frigoríficos catarinenses precisam vender, e o Sul do Brasil é o comprador mais acessível. Quem compra no atacado já tem argumento para negociar. Quem compra no varejo, por ora, só observa.