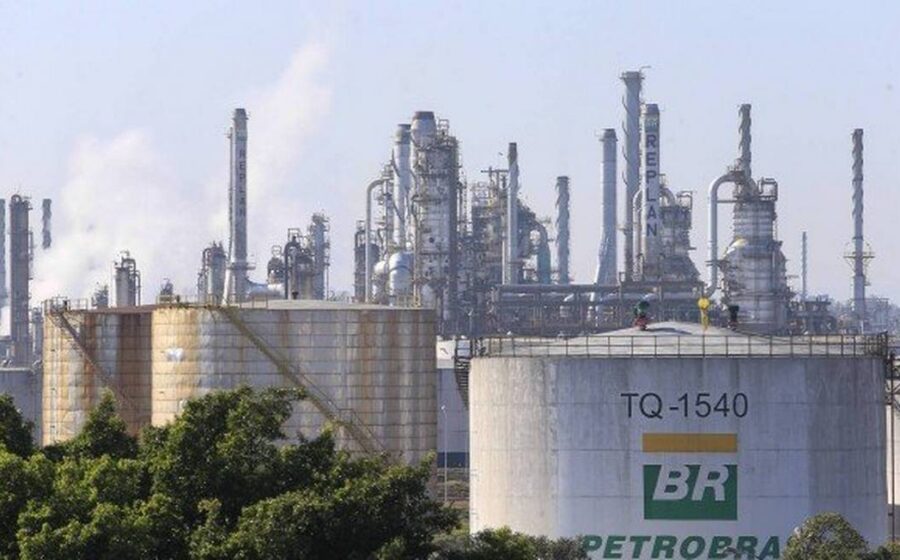
A Petrobras sinaliza a retomada do programa de venda de refinarias interrompido em 2023. A decisão depende da aprovação do novo diretor de Refino e Gás Natural, Flávio Siqueira, cujo nome já passou pela governança interna da estatal. O movimento reacende o debate sobre a estratégia de desinvestimento no setor de downstream.
O plano original, lançado na gestão anterior, previa a venda de oito das 13 unidades de refino da companhia. Três negócios foram concluídos: RLAM (Bahia), REMAN (Amazonas) e SIX (Paraná). As outras cinco — REPAR, REFAP, REGAP, REVAP e RNEST — permanecem sob controle da Petrobras.
Por que a venda parou e o que mudou agora
Em janeiro de 2023, o novo governo determinou a suspensão dos processos de desinvestimento em refino. A justificativa era garantir soberania energética e evitar concentração de mercado nas mãos de poucos players privados. A estatal passou a investir na ampliação da capacidade instalada, com foco na produção de diesel S-10 e combustíveis de menor teor de enxofre.
A nomeação de Flávio Siqueira, no entanto, indica uma inflexão. Executivo com passagem pela área de trading e supply, ele defende a otimização do portfólio como forma de liberar capital para projetos de baixo carbono. A venda de ativos maduros voltaria ao radar como fonte de financiamento da transição energética.
O impacto direto no caixa e nos investimentos
As três refinarias já vendidas renderam cerca de US$ 3,5 bilhões à Petrobras. Se as cinco unidades restantes forem negociadas em condições semelhantes, a entrada de caixa pode superar US$ 6 bilhões — valor que equivaleria a mais de 15% do plano de investimentos 2024-2028, estimado em US$ 102 bilhões.
- RLAM (Mataripe): vendida para Acelen (Mubadala) por US$ 1,65 bi
- REMAN: vendida para Atem por US$ 222 milhões
- SIX: vendida para FIT (Grupo Invest) por US$ 40 milhões
Mas o cálculo não é apenas aritmético. A Petrobras precisa avaliar contratos de abastecimento de longo prazo firmados com as novas donas das refinarias, que garantem escoamento de petróleo nacional. Qualquer nova venda terá cláusulas semelhantes, o que reduz o risco de desabastecimento, mas também limita a flexibilidade comercial da estatal.
O que o mercado observa nos próximos meses
O Conselho de Administração ainda precisa referendar a política de desinvestimentos atualizada. A expectativa é que a diretoria apresente, até o segundo trimestre, um estudo de viabilidade econômica para cada ativo remanescente. O BNDES e o Cade (Conselho Administrativo de Defesa Econômica) serão atores centrais na análise de concentração regional.
Outro ponto sensível: a RNEST (Pernambuco), maior refinaria do Nordeste, tem capacidade de 230 mil barris/dia e integra o complexo petroquímico de Suape. Sua venda exigiria modelo diferenciado, possivelmente com participação minoritária da Petrobras ou joint venture.
Cenários para o segundo semestre
Se o programa for reaberto, o cronograma provável prevê lançamento de teasers no terceiro trimestre e binding offers no início de 2026. Investidores de fundos de infraestrutura, tradings internacionais e grupos nacionais de energia já monitoram o processo. A definição do marco regulatório do combustível do futuro (PL 528/2020) também influenciará a atratividade dos ativos.
Para o empresário do setor, a sinalização é clara: a janela de oportunidade para aquisição de capacidade de refino no Brasil pode se reabrir em 2025. Acompanhar as atas do Cade e os comunicados de materialidade da Petrobras será essencial para antecipar movimentos.