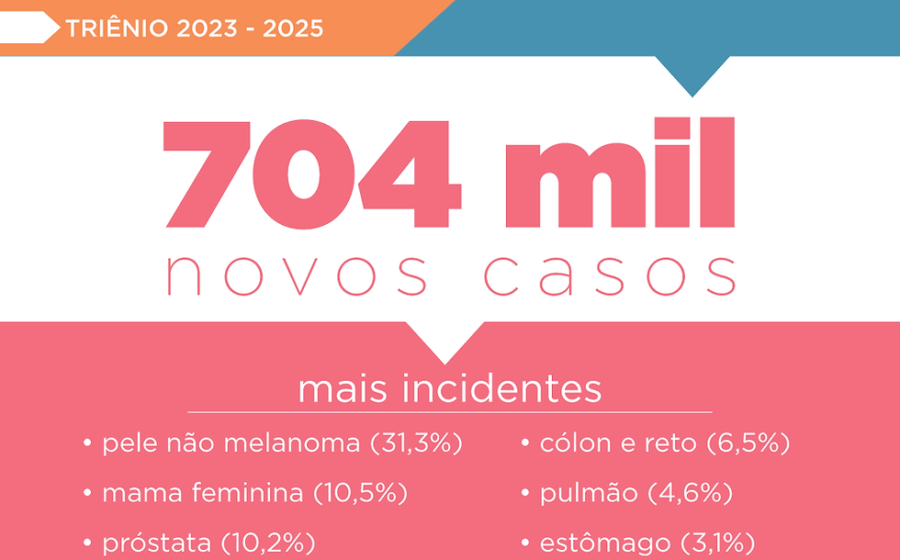
O Brasil enfrentará 156,5 mil novos diagnósticos de câncer de mama e próstata por ano entre 2026 e 2028, segundo projeções do INCA. O número assusta, mas a conta que ninguém faz é a do bolso: tratamentos longos derrubam a renda justamente quando as despesas explodem. Existe uma cláusula contratual que resolve isso, mas poucos sabem que ela existe.
O peso dos dois maiores inimigos silenciosos
Mama e próstata lideram a incidência excluindo pele não melanoma: 30% dos casos femininos e 30,5% dos masculinos. São 78,6 mil e 77,9 mil ocorrências anuais, respectivamente. A idade é o gatilho comum: quatro em cada cinco tumores de mama aparecem após os 50 anos; na próstata, o risco dispara depois dos 60.
Fatores modificáveis pesam na equação. Excesso de gordura corporal, álcool e sedentarismo empurram as estatísticas para cima em ambos os sexos. No homem, a obesidade eleva especificamente a chance de tumores avançados. Histórico familiar antes dos 60 anos dobra a atenção necessária.
Sinais que o corpo dá (e que a agenda costuma ignorar)
A detecção precoce muda o prognóstico, mas exige ação. No câncer de mama, o Ministério da Saúde prega mamografia bienal dos 50 aos 74 anos para assintomáticas. Já para sintomas, a investigação é imediata, em qualquer idade.
- Mama: nódulo endurecido, retração cutânea, secreção mamilar ou assimetria súbita.
- Próstata: jato fraco, urgência noturna, hesitação ao urinar ou sangue na urina — sintomas que não significam câncer, mas exigem exame.
O INCA não recomenda rastreamento populacional de PSA para homens sem sintomas; a decisão deve ser individualizada com o médico.
O impacto financeiro que o prontuário não mostra
O diagnóstico arranca o paciente da rotina produtiva. Medicamentos de alto custo, deslocamentos para centros de referência, cuidadores e adaptações na casa somam-se à queda brusca de faturamento — seja por licença, redução de jornada ou fim da atividade autônoma. A conta chega antes da alta médica.
A cobertura que o segurado usa estando vivo
Muita gente ainda associa seguro de vida apenas à indenização por morte. O mercado, porém, ampliou as coberturas de “Doenças Graves” (DG). Nelas, o capital segurado é liberado ao diagnóstico de condições listadas na apólice — câncer incluso — sem necessidade de invalidez ou óbito.
O dinheiro cai na conta do próprio segurado, livre de burocracia sucessória, para cobrir o que o plano de saúde não paga: franquias, co-participações, medicamentos off-label, fisioterapia domiciliar ou simplesmente manter as contas da casa em dia durante a quimioterapia.
Caso real: da biópsia ao crédito em 48 horas
Eri Brito, cooperada da Sicoob Credisul em Cerejeiras (RO), contratou o seguro meses antes do diagnóstico de câncer de mama. Ao receber o laudo, acionou a gerente, enviou a biópsia e teve a cobertura confirmada. Em dois dias, o valor estava disponível.
“Foi um suporte que eu jamais esperaria que teria. Digo para as mulheres: invistam em vocês. Você não sabe o que vai acontecer amanhã.”
A agilidade na liquidação fez a diferença entre recorrer a empréstimos de juros altos ou focar exclusivamente no tratamento.
O que observar daqui para frente
Com o envelhecimento da população, a curva de incidência só sobe. Para o profissional ou empresário, a lição prática é revisar a apólice atual: ela possui cláusula de Doenças Graves? O capital contratado cobre 12 a 24 meses de despesas fixas mais custos extras de tratamento? Se a resposta for “não sei”, a hora de perguntar ao corretor é agora — antes que a estatística bata à porta.