A Reforma Tributária não vai acabar, mas as regras do jogo podem virar de cabeça para baixo a partir de janeiro de 2027. Especialistas alertam: o calendário constitucional está travado, mas alíquotas, split payment e regimes diferenciados estão na mira de um eventual novo governo. O risco real não é o “se”, mas o “como” e “quando” essas mudanças atingem seu fluxo de caixa.
Empresas já gastaram milhões adaptando sistemas e contratos. A dúvida que tira o sono dos CFOs agora é: esse investimento vai gerar retorno ou virar prejuízo contábil?
Por que revogar é quase impossível (mas mudar é provável)
A Emenda Constitucional 132/2023 blindou o cronograma. Para adiar a entrada da CBS e do IBS, seria necessária nova Emenda Constitucional — quórum de 3/5 em dois turnos, nas duas Casas. O detalhe cruel: o novo presidente só assume em 5 de janeiro de 2027. A CBS nasce no dia 1º. Qualquer freio teria de partir do Congresso atual, no apertado período pós-eleição.
Desde 1988, só oito emendas saíram nesse intervalo. Nenhuma com a complexidade de desmontar um IVA dual já em implementação. A Receita Federal, estados e municípios já rodam testes de obrigações acessórias desde janeiro de 2026. O trem andou; freá-lo agora descarrilha a arrecadação.
O perigo mora nos detalhes: alíquotas, split payment e créditos
O consenso entre tributaristas é que o calendário se mantém, mas a arquitetura técnica muda. Felipe Peralta (Miguel Neto Advogados) aponta quatro frentes de negociação política a partir de 2027:
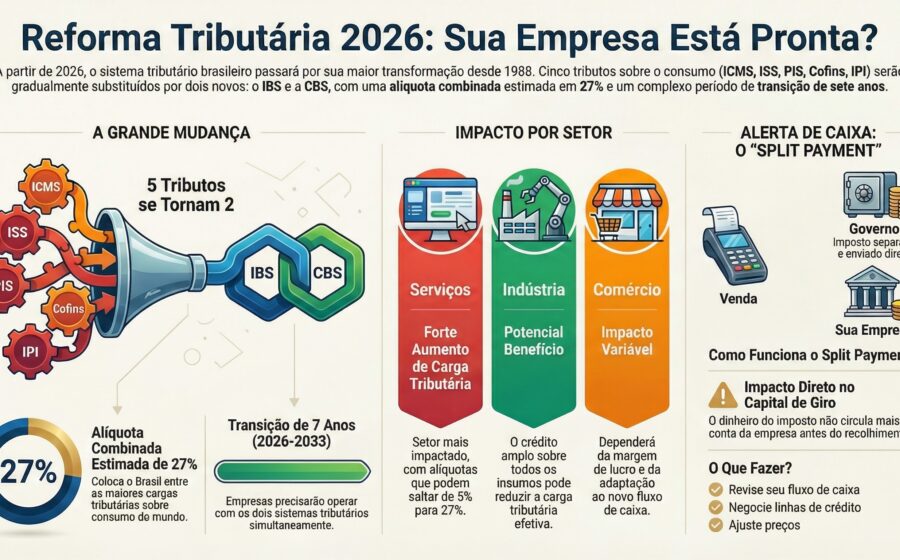
- Redução de regimes favorecidos para baixar a alíquota padrão (hoje estimada acima de 27%);
- Fim do split payment via Lei Complementar — sem precisar de PEC;
- Recalibragem do Imposto Seletivo (petróleo, gás, ultraprocessados);
- Prazos operacionais estendidos para adaptação de sistemas.
Para o contribuinte, a incerteza da alíquota de referência é o maior entrave hoje. Sem número oficial, simular preço, custo e localização de fábrica vira exercício de futurologia.
Split payment: vilão do capital de giro ou escudo contra sonegação?
Carlos Navarro (Galvão Villani) faz a distinção cirúrgica: no B2B, tirar o split obriga a voltar ao recolhimento pelo adquirente (RAD) — mais burocrático e inseguro para tomar créditos. No B2C, a extinção seria bem-vinda; há dúvidas constitucionais sobre retenção na ponta do consumidor final.
Já Douglas Mota (Demarest) e Gustavo Brigagão (CESA) convergem: o mecanismo trava caixa em cenário de juros altos. Brigagão propõe restringir o split a setores com histórico de sonegação, evitando a complexidade generalizada.
O contencioso que vem por aí (e como se blindar)
O IBS é compartilhado entre estados e municípios; a CBS é federal. Princípio do destino = uma venda interestadual pode gerar briga em dois tribunais simultâneos. Brigagão alerta: sem regra de unicidade jurisdicional, a mesma operação pode ser tributada pela CBS na Justiça Federal e isenta de IBS na Estadual — ou vice-versa.
Outro foco: incidência sobre doações e transmissão de imóveis. Há risco de invasão de competência estadual (ITCDM). Ajustes aqui evitam anos de judicialização.
O que a CACB defende e por que você não deve parar
A Confederação das Associações Comerciais (CACB) pede 2027 como “ano de teste” e ajustes a partir de 2028. Prioridades: Simples Nacional (perda de competitividade por crédito restrito), setor de serviços (carga alta) e organização do contencioso.
Anderson Trautman Cardoso (vice-presidente da CACB) é direto: “Interromper investimentos à espera de mudança de governo é arriscado”. A transição não espera decisão política.
Checklist do que observar daqui para frente
- Definição das alíquotas CBS/IBS — gatilho para precificação e contratos de longo prazo;
- Leiaute de documentos fiscais e API da Receita — integração de sistemas trava sem isso;
- Regra de crédito não cumulativo — se mantiver a condição de pagamento pelo elo anterior, o risco fiscal migra para o comprador;
- Projetos de Lei Complementar sobre split payment e Imposto Seletivo — tramitam mais rápido que PEC;
- Jurisprudência inicial — primeiros julgados em 2027 ditarão a interpretação prática do IVA dual.
Prepare a empresa para 1º de janeiro de 2027 como data irreversível. Ajustes virão, mas a estrutura do IVA dual veio para ficar. Quem tem sistema rodando e contratos adaptados sai na frente na hora de negociar transição, créditos e preço final.