Aceitar 12,5% ao ano em vez de 13,65% parece irracional à primeira vista. Mas, se a Selic cair nos próximos cinco anos, a taxa menor hoje pode render quase R$ 20 mil a mais no bolso. Entenda a armadilha da comparação direta entre CDI e prefixado.
A pegadinha do CDI anualizado
O CDI reflete o custo do dinheiro por apenas um dia útil. Embora divulgado como taxa anual, ele muda toda vez que o Copom mexe na Selic — o que acontece a cada 45 dias. Quem trava 100% do CDI por cinco anos não sabe quanto vai receber no final.
Já o prefixado de 12,5% garante o valor nominal no vencimento, independentemente do que o Banco Central decida. O preço do título oscila no meio do caminho, mas o combinado no contrato não muda.
Onde a matemática inverte o jogo
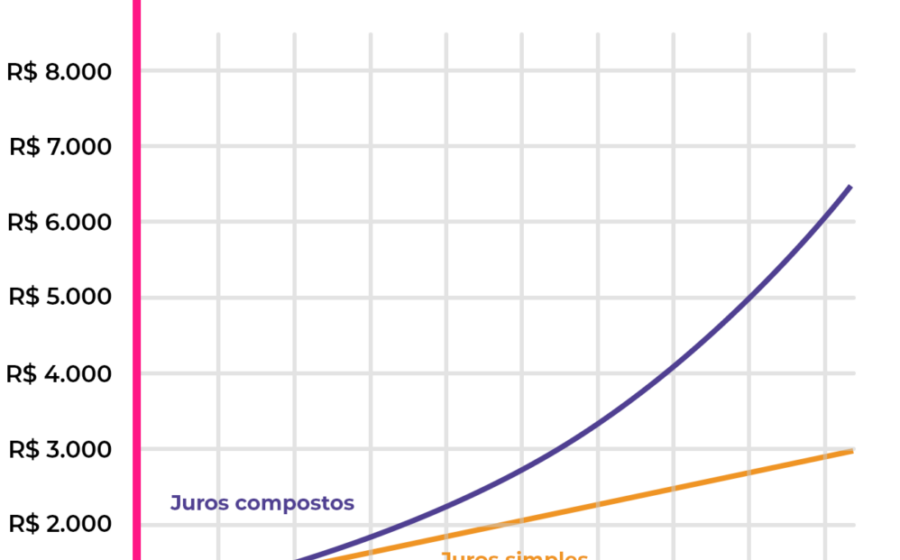
Imagine R$ 100 mil aplicados por cinco anos. De um lado, o prefixado a 12,5%. Do outro, o CDI hoje a 13,65%. Se a Selic cair e o CDI médio do período for equivalente a 10% ao ano, o pós-fixado entrega cerca de R$ 161 mil. O prefixado chega a R$ 180 mil — uma diferença de R$ 19 mil a favor da taxa “menor”.
Se o CDI médio ficar em 13%, o cenário vira: o pós-fixado rende R$ 184 mil e passa à frente. O vencedor não é a taxa de hoje, mas a trajetória acumulada nos cinco anos.
O que o mercado já precificou
Não basta achar que os juros vão cair. As taxas prefixadas atuais já embutem as expectativas dos grandes players sobre inflação, atividade econômica e política monetária. Uma queda amplamente esperada não gera ganho extra para quem compra o prefixado agora.
A decisão exige comparar sua própria projeção para o CDI acumulado com a taxa que já se pode contratar. Se você vê 10% de média, o prefixado atrai. Se aposta em 13%, o CDI leva vantagem.
Três perguntas antes de decidir
- Qual trajetória da Selic considero mais provável? Reconheça que choques de inflação, risco fiscal ou recessão podem mudar tudo.
- Como essa expectativa se compara à taxa prefixada ofertada? O prêmio de risco já está no preço.
- Por quanto tempo posso manter o dinheiro sem resgatar? Prefixado combina com objetivo de prazo certo; CDI acompanha a volatilidade.
Liquidez e combinação: o detalhe que escapa
Nem todo pós-fixado tem liquidez diária, assim como nem todo prefixado pode ser vendido antes sem perda. O prazo do objetivo financeiro deve ditar o vencimento do papel.
Não é preciso escolher só um lado. Misturar prefixados e pós-fixados reduz a dependência de um único cenário de juros. A proporção ideal depende da sua necessidade de caixa, dos prazos dos objetivos e da tolerância a ver o patrimônio oscilar.
O que observar daqui para frente
Na renda fixa, a melhor taxa não é a maior na hora da aplicação — é a que faz sentido diante do seu horizonte de tempo, da sua leitura sobre os juros e do risco que você aceita correr. Acompanhe as atas do Copom, as projeções do Boletim Focus e a curva de juros futuros. Elas ditam se os 12,5% de hoje serão uma barganha ou um erro amanhã.