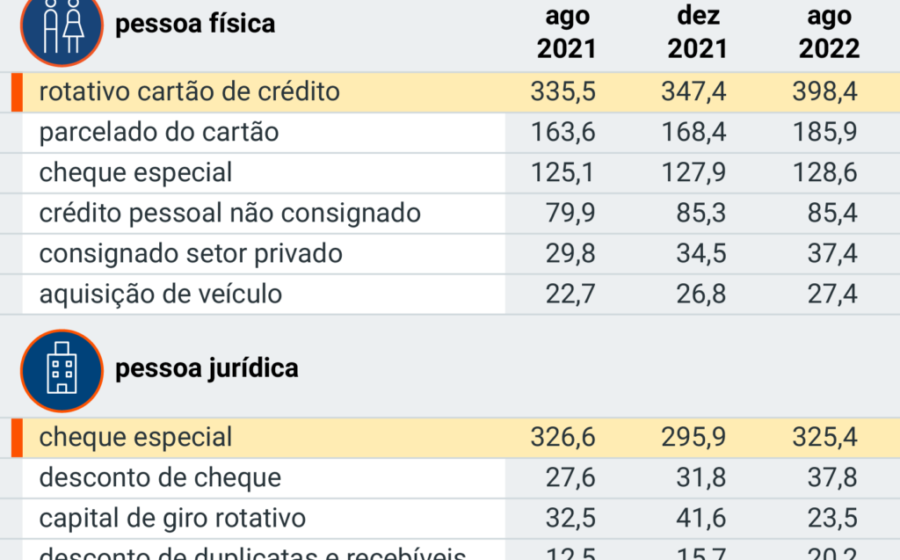
Políticos prometem abrir as torneiras do crédito, mas o efeito colateral quase ninguém explica: a conta chega na forma de juros mais altos. Entender essa mecânica separa quem decide com base em discurso de quem protege o próprio bolso.
A lógica parece simples: mais programa de financiamento, mais dinheiro na mão de empresas e famílias. Só que o mercado de crédito não funciona como plantação de laranja — onde preço maior estimula produção maior.
O erro da analogia da laranja
Quando o governo subsidia a compra de laranjas, o preço sobe e produtores plantam mais. A oferta reage. No crédito, a “matéria-prima” é a poupança: dinheiro que famílias guardaram, superávit do governo e capital estrangeiro.
Esses três pilares não esticam na mesma velocidade da demanda. Famílias poupam quase a mesma coisa seja a Selic a 13% ou 15%. Empresas, porém, cortam investimentos quando o juro real sobe dois pontos percentuais — projetos deixam de fazer sentido.
De onde vem o dinheiro para emprestar?
- Poupança das famílias: pouco sensível à taxa de juros
- Superávit público: depende de corte de gasto ou alta de imposto
- Capital externo: entra quando o juro atrai, mas não resolve tudo
O resultado prático: programas de expansão de crédito empurram a taxa para cima. O juro mais alto freia o crédito privado — justamente o que move a economia real — mais do que estimula nova poupança.
O limite do capital estrangeiro
Investidores de fora até trazem recursos quando o juro sobe. Se esse fluxo fosse suficiente para segurar a taxa, o Brasil não conviveria com Selic elevada por ciclos longos. A evidência histórica mostra: o apetite externo tem teto.
Portanto, cada real a mais em crédito direcionado ou subsidiado tende a custar caro em juro básico. E juro básico alto seca o financiamento de máquinas, expansão de fábrica, inovação.
O que nenhum candidato assume em público
Não existe almoço grátis no mercado de crédito. Quem promete “a maior política de crédito da história” sem explicar como vai financiar — sem aumentar impostos, cortar gastos ou convencer estrangeiros a trazer muito mais dinheiro — está, na prática, prometendo juros mais altos.
A equação fecha de duas formas: ou o crédito expande e o juro sobe, ou o juro cai e o crédito cresce no ritmo da poupança real. Tentar forçar as duas pontas ao mesmo tempo é tentar produzir quadros de Tarsila do Amaral por decreto.
O que observar nos próximos meses
Fique atento a três sinais concretos: trajetória da dívida pública (se sobe, pressiona juro), fluxo de capital externo (se seca, aperta mais) e investimento privado (se recua, a economia perde tração). Quem antecipa esses movimentos protege caixa e negocia melhor.