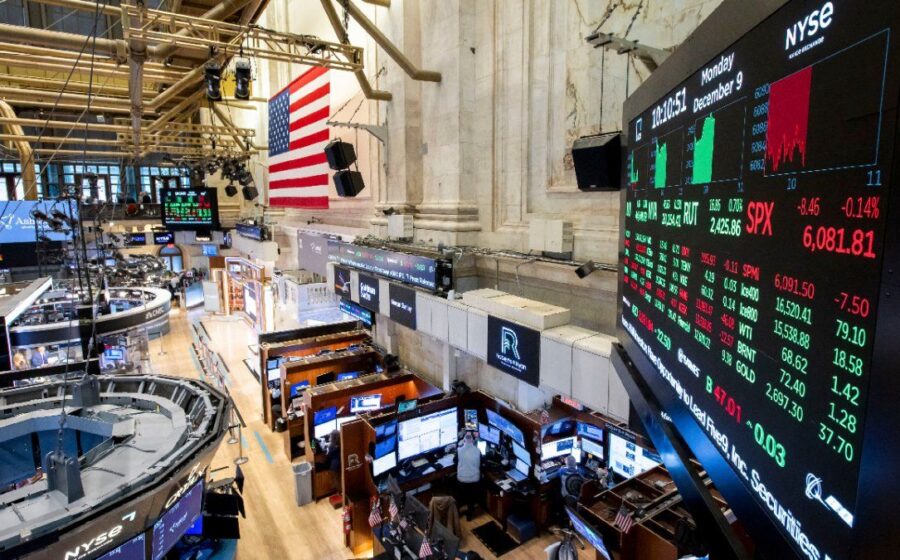
A CME Group, dona da Bolsa Mercantil de Chicago, vai listar contratos futuros de capacidade computacional para inteligência artificial, transformando o aluguel de GPUs em uma commodity negociável como soja ou petróleo. O movimento sinaliza a maturação de um mercado que deve saltar de US$ 360 bilhões para US$ 2,3 trilhões até 2030, segundo o Boston Consulting Group. Mas a volatilidade extrema dos preços e a falta de padronização técnica ainda ameaçam a liquidez do novo produto.
Por que a Bolsa aposta nas GPUs agora
A lógica é a mesma que tornou o petróleo o ativo financeiro do século passado: volatilidade de preços e necessidade de proteção (hedge). Quando a escassez de chips H100 da Nvidia atingiu o pico no início de 2024, a hora de aluguel chegou a US$ 8. No fim de 2025, o mesmo recurso caía para menos de US$ 2.
Essa oscilação brutal cria risco real para quem constrói data centers e para quem desenvolve modelos de IA. Larry Fink, CEO da BlackRock, previu em maio que “uma nova classe de ativos” compraria esses contratos. Pete Keavey, chefe de produtos da CME, comparou o lançamento à criação dos derivativos de energia nos anos 80.
O desafio da padronização: uma hora de GPU não é igual a outra
Diferente do barril de petróleo WTI — referência única com ponto de entrega físico em Cushing, Oklahoma —, a capacidade computacional é fragmentada. A CME firmou parceria com a Silicon Data para usar os chips H100 e B200 da Nvidia como benchmarks, cotados respectivamente a US$ 2,77 e US$ 5,86 por hora.
Porém, o desempenho real varia conforme:
- Configuração do cluster e rede de interconexão;
- Camada de software e otimização de drivers;
- Localização geográfica (latência e custo de energia);
- Geração do hardware: uma hora de H100 não é intercambiável com uma hora de B200.
Essa fragmentação forçou a CME a criar contratos separados para cada modelo de chip, com vencimentos de até 36 meses. A concorrente Ornn já publica índices próprios que nem sempre convergem com os da Silicon Data, o que pode retardar a formação de um preço único de referência.
Concentração de mercado: quem vende e quem compra?
Para um mercado futuro funcionar, compradores e vendedores precisam ser diversos. No caso da computação para IA, a estrutura é oligopolística em todas as pontas:
- Oferta de chips: Nvidia domina amplamente;
- Infraestrutura (data centers): Hiperescaladores (Microsoft, Google, Amazon, Oracle) controlam a capacidade;
- Demanda final: Poucos laboratórios de IA de grande porte consomem a maior fatia.
O risco de “encurralamento” de mercado — que levou à proibição dos futuros de cebola nos EUA em 1958 — é baixo, mas a concentração reduz a profundidade natural do livro de ofertas. Sem especuladores e hedgers comerciais variados, o volume pode não sustentar a operação.
O precedente da largura de banda e o sinal para o setor
Em 1999, tentativas de criar futuros de largura de banda falharam pela falta de padronização de qualidade e confiabilidade. A Enron, principal articuladora, colapsou antes de o mercado vingar. A lição permanece: commoditizar um serviço técnico complexo exige consenso técnico antes do consenso financeiro.
Mesmo se o volume de negociação demorar a decolar, o simples fato de existir um preço futuro transparente já altera o jogo. Assim como o índice ABX expôs as fragilidades do subprime antes da crise de 2008, os futuros de computação podem se tornar o termômetro mais confiável do ciclo de investimento em IA — validando ou esvaziando o boom atual.
O que observar nos próximos trimestres
Três variáveis definirão se o produto sobrevive além do hype inicial: a convergência entre os índices da Silicon Data e da Ornn, a adesão dos hiperescaladores como hedgers vendedores (travando receita futura) e a entrada de fundos sistemáticos provendo liquidez. Se os contratos de 36 meses ganharem tração, teremos, pela primeira vez, uma curva de juros da computação — ferramenta essencial para precificar projetos de infraestrutura de longo prazo.