A segunda parcela do 13º salário de 2026 será paga no dia 18 de dezembro, uma sexta-feira, antecipando o prazo legal que cairia no domingo, dia 20. Para departamentos financeiros e RH, a mudança exige ajuste imediato no fluxo de caixa de fim de ano.
Embora pareça um detalhe operacional, a antecipação mexe com a liquidez das empresas justamente no mês de maiores compromissos fiscais. Entender o cálculo, os descontos e as exceções evita passivos trabalhistas que costumam surgir nessa época.
O efeito direto no calendário de pagamentos
A regra geral mantém a primeira cota para 30 de novembro, sem descontos de INSS nem Imposto de Renda. Já a segunda, agora prevista para 18 de dezembro, carrega toda a carga tributária e eventuais deduções por faltas injustificadas.
Especialistas em direito do trabalho alertam: a CLT fixa o dia 20 como limite máximo. Quando a data cai em feriado ou fim de semana, o pagamento deve ocorrer no dia útil anterior. Ignorar essa regra abre espaço para multas previstas em convenções coletivas e ações judiciais.
Cálculo e tributação: onde está o custo real
O valor bruto corresponde a 1/12 da remuneração de novembro por mês trabalhado (períodos iguais ou superiores a 15 dias contam como mês cheio). A primeira parcela equivale à metade desse total, livre de impostos.
Na segunda cota, incidem:
- Contribuição ao INSS (alíquota progressiva conforme a faixa salarial);
- Imposto de Renda na fonte (para quem ultrapassa a isenção);
- Descontos por faltas não justificadas que reduzam o mês abaixo de 15 dias.
Para o empregador, o custo total inclui ainda a provisão de FGTS e a contribuição patronal sobre o valor bruto da gratificação.
Regras especiais que pegam gestores desprevenidos
Contratos intermitentes, criados pela reforma de 2017, não recebem as parcelas tradicionais. O 13º proporcional é pago mensalmente, junto com a remuneração do período trabalhado. Errar esse procedimento gera passivo imediato.
Acordos e convenções coletivas podem antecipar datas ou estipular multas próprias por atraso. A legislação (art. 611-B da CLT) veda a supressão ou redução do benefício via negociação, mas permite condições mais favoráveis ao trabalhador.
No caso de auxílio-doença, a empresa responde pelos primeiros 15 dias de afastamento; a partir do 16º dia, a cota cabe ao INSS. A divisão costuma gerar divergências na hora de fechar a folha.
Quem não tem direito — e por que isso importa para o compliance
Não recebem a gratificação: beneficiários do Bolsa Família e do BPC (verbas assistenciais), estagiários, autônomos e trabalhadores informais. Classificar mal um prestador de serviço como “informal” para evitar o 13º é risco alto de reconhecimento de vínculo empregatício na Justiça do Trabalho.
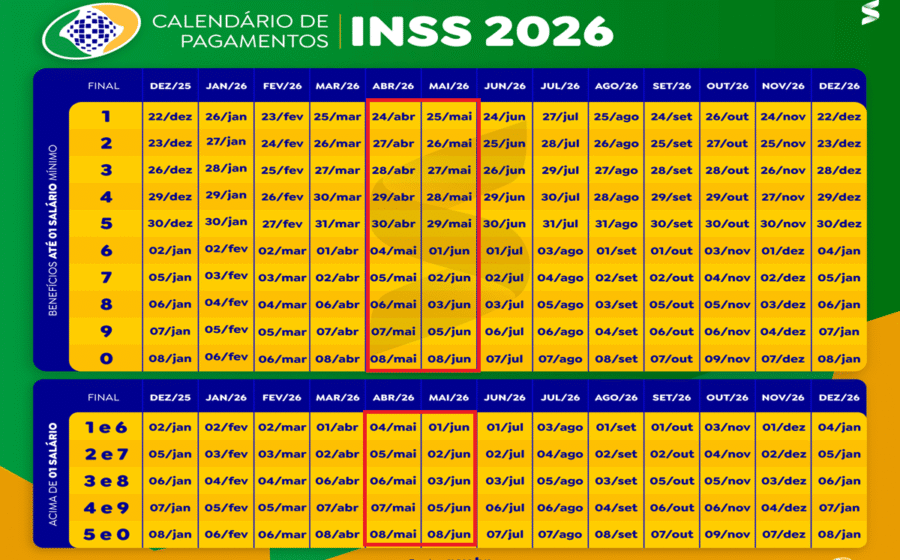
Aposentados e pensionistas do INSS já receberam as parcelas anuais em abril e maio de 2026. Em novembro, só entra quem se aposentou após esse pagamento.
O que observar daqui para frente
Com a data de 18 de dezembro confirmada, o cenário para 2026 exige três ações práticas: revisar o cronograma de desembolso de dezembro para acomodar a antecipação; auditar as convenções coletivas vigentes em busca de cláusulas mais restritivas; e validar a base de cálculo de novembro (horas extras habituais, comissões, adicionais) antes de rodar a folha.
O Ministério do Trabalho tem intensificado a fiscalização eletrônica via eSocial. Inconsistências entre o declaratório e o efetivamente pago disparam autos de infração automáticos. Antecipar-se à regra não é apenas boa gestão — é defesa patrimonial.