A B3 entrou no radar das principais carteiras de dividendos de outubro, empurrada pela expectativa de que a volatilidade eleitoral aumente os volumes negociados na bolsa. Sete ações concentram as apostas de dez casas de análise consultadas, com Petrobras, Allos e Itaú Unibanco liderando em número de indicações.
O cenário mudou depois do primeiro turno, quando o resultado surpreendeu pesquisas e reacendeu apostas em alta da bolsa, valorização do real e queda dos juros longos até 25 de outubro. Mas nem tudo são flores: a Vale perdeu força e a Axia saiu do topo.
O ranking que todo investidor de renda deve conferir
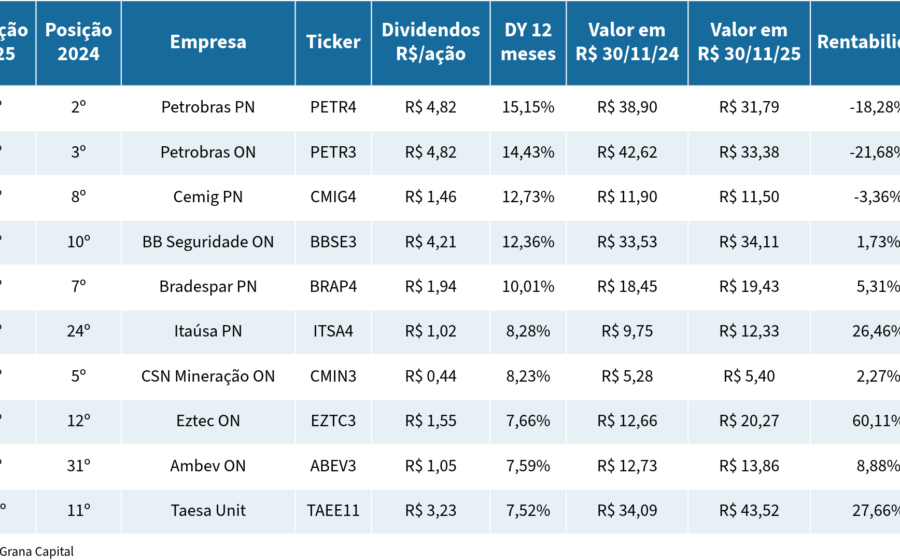
Dez instituições — entre elas BTG Pactual, XP, Santander, Itaú BBA e Genial — montaram suas carteiras às vésperas da votação. O resultado mostra uma distribuição mais pulverizada que em setembro. Confira os números:
- Petrobras (PETR4) — 6 recomendações | Dividend Yield 12m: 11,59%
- Allos (ALOS3) — 6 recomendações | Dividend Yield 12m: 12,85%
- Itaú Unibanco (ITUB4) — 6 recomendações | Dividend Yield 12m: 8,17%
- Axia (AXIA3) — 5 recomendações | Dividend Yield 12m: 3,60%
- Copel (CPLE3) — 5 recomendações | Dividend Yield 12m: 8,80%
- Vale (VALE3) — 5 recomendações | Dividend Yield 12m: 9,75%
- B3 (B3SA3) — 4 recomendações | Dividend Yield 12m: 6,74%
Petrobras mantere trono, mas divide a cena
A estatal segue como máquina de caixa. O Itaú BBA destaca produção crescente no pré-sal, margens de refino beneficiadas pelo petróleo acima de US$ 75 o barril e geração de caixa que sustenta proventos robustos. A XP estima retorno em fluxo de caixa ao acionista de 12% em 2027 nesse cenário. O Santander elevou o preço-alvo de R$ 35 para R$ 60, vendo espaço para reprecificação.
Um ponto de atenção: o debate eleitoral deve girar em torno do valuation da companhia, já que política de preços e investimentos tendem a permanecer estáveis. Uma das casas projeta yield em torno de 11% adiante.
Allos brilha no imobiliário com defesa sólida
A administradora de shoppings entrega inadimplência líquida de 1,4% no segundo trimestre — melhora de 0,45 ponto percentual em um ano. O Santander vê resultado acima do esperado. A Ágora aponta a distribuição mensal de proventos e a parceria com a Kinea para estruturar fundo imobiliário como gatilhos de receita recorrente.
Mesmo com juros altos e varejo pressionado, a vacância permanece baixa e a alavancagem gira em torno de duas vezes o Ebitda. O Itaú BBA projeta dividend yield de 10,8% para 2026.
Itaú Unibanco: porto seguro para qualquer resultado
O BTG Pactual mantém o banco como preferido entre os grandes, citando qualidade de ativos e gestão de risco. O crescimento de receita mais fraco no curto prazo reflete postura conservadora, preparando a instituição para ciclo de crédito mais duro em 2027. O Santander definiu preço-alvo de R$ 51 para 2027.
No segundo trimestre, lucro de R$ 12,4 bilhões e ROE de 24,5% com inadimplência estável reforçam a tese. O Andbank destaca esses números como prova de execução.
Axia e Vale: o que mudou no meio da tabela
A Axia caiu de sete para cinco indicações. O Itaú BBA trocou a posição por B3, buscando exposição à recuperação do mercado de capitais. Ainda assim, o Andbank elogia a recompra de R$ 3,7 bilhões — programa de 2026 sobe para R$ 7,7 bi — e a XP mantém a ação entre as maiores posições. Projeção de yield médio de 10% entre 2027 e 2029 sustenta o otimismo de longo prazo.
A Vale recuou cerca de 10% em setembro. O frete mais caro pressiona os próximos balanços, e a XP reduziu o peso na carteira. Casas que mantêm a posição citam disciplina de capital, tese menos dependente de minério de ferro e proteção logística via contratos de longo prazo e navios dedicados.
B3: a novidade que surpreende pela alavancagem operacional
A operadora da bolsa entrou nas carteiras de BTG Pactual e Itaú BBA e ganhou peso na XP. No segundo trimestre, volume médio diário de ações subiu 21% e receitas recorrentes avançaram 17%, mostrando diversificação além da negociação. O BTG vê yield esperado acima de 8% para 2027.
A XP aposta que juros menores e volatilidade eleitoral impulsionam volumes, enquanto controle de custos sustenta lucro e remuneração. O Itaú BBA projeta yield de 6% em 2027, mirando recuperação da atividade a partir do quarto trimestre.
O que observar nas próximas semanas
O segundo turno em 25 de outubro funciona como catalisador de curto prazo para volumes e humor de mercado. Paralelamente, a trajetória da Selic e a precificação do petróleo ditam o ritmo de Petrobras e Vale. Para quem busca renda, a combinação de yield atrativo, geração de caixa resiliente e gatilhos de reprecificação — como a reestruturação da Copel e a migração ao Novo Mercado — merece monitoramento contínuo. Ajustes de posição entre agora e o fim do ano tendem a refletir mais a dinâmica de juros longos do que o resultado das urnas em si.