As urnas ditam o ritmo dos primeiros pregões, mas é a trajetória da dívida pública que vai sustentar — ou derrubar — a Bolsa nos próximos anos. Grandes bancos projetam cenários que vão de uma queda de 44% a uma alta de 76% no MSCI Brazil, e a variável decisiva não é o nome do presidente, mas a credibilidade do ajuste fiscal.
O mercado precifica o resultado eleitoral em horas. Passado o choque inicial, porém, a cobrança muda de endereço: equipe econômica, metas de resultado primário e articulação no Congresso passam a ditar o preço dos ativos.
O choque das urnas vs. a realidade das contas
A mesa de trading do Goldman Sachs trabalha com três desfechos para o primeiro turno, variando entre correção forte e rali expressivo. A distância entre os candidatos nas pesquisas move o ponteiro no curto prazo, mas a explicação econômica por trás de cada cenário é sempre a mesma: qual resultado aumenta a chance de estabilizar a dívida?
O Itaú BBA resume a dinâmica em quatro “regimes fiscais”. No extremo pessimista, a taxa real de juros sobe a 8,5% e o múltiplo P/L do Ibovespa desaba para 7,3 vezes. No otimista, com reformas estruturais, a taxa real cai a 5% e o múltiplo salta para 11,5 vezes. A assimetria entre os polos é de dois para um.
Por que a dívida de R$ 11 trilhões assusta os valuations
O próximo governo herda um passivo que saltou de R$ 2,7 trilhões (51,5% do PIB) no fim de 2013 para cerca de R$ 11 trilhões (82,9% do PIB) nos dados mais recentes. O detalhe crítico: aproximadamente 90% das despesas federais, excluídos juros, já têm destinação obrigatória. Mexer no gasto exige negociação política intensa no Legislativo.
Esse cenário chega à Bolsa por dois canais diretos:
- Prêmio de risco: Desconfiança fiscal eleva juros longos, aumentando a taxa de desconto dos lucros futuros e comprimindo o valuation das ações.
- Custo de capital: Juros reais altos encarecem o financiamento das empresas, especialmente as mais alavancadas, corroendo o lucro líquido.
O inverso cria um círculo virtuoso: credibilidade fiscal derruba o prêmio de risco, reduz o custo de capital, expande múltiplos e melhora o resultado financeiro das companhias.
O mapa dos bancos: de queda de 44% a alta de 76%
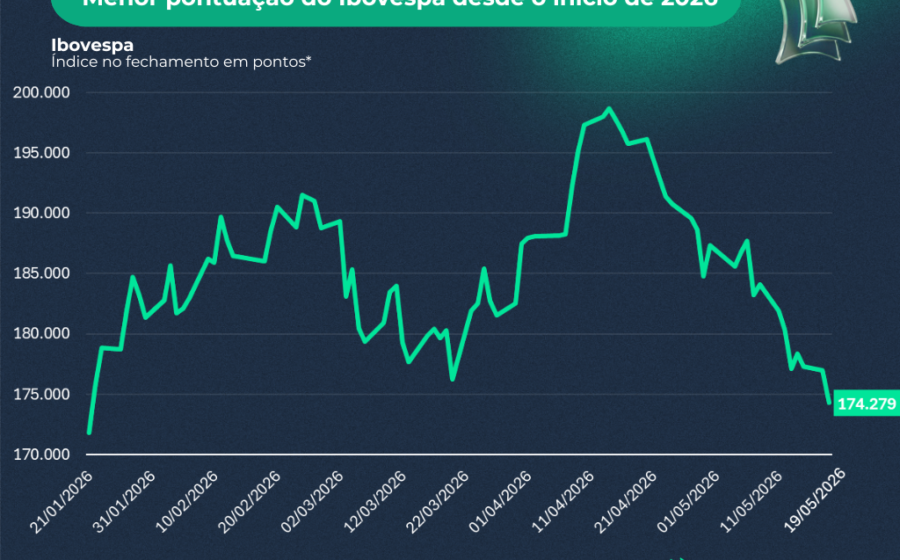
A XP traduz a sensibilidade em pontos do Ibovespa. O cenário base aponta 201 mil pontos. No otimista (juros reais a 6%, lucros 10% maiores e expansão de múltiplos), o índice vai a 248,4 mil. No pessimista (juros a 8,5%, lucros 10% menores, múltiplos na mínima), cai para 165,6 mil. A amplitude supera 82 mil pontos.
Outros exercícios confirmam a magnitude:
- JPMorgan: Divide a última década em quatro regimes. A migração do atual (“deterioração”, P/L ~8,3x) para “melhora” (P/L ~10,9x) renderia 22%. Um “ajuste estrutural” (P/L ~13,3x) implicaria alta de 50%.
- Bradesco BBI: No melhor caso (reformas + queda de 3 p.p. nos juros reais), o MSCI Brazil sobe 76%. Sem reformas, a queda potencial é de 44%.
- Kinea: Alerta que o P/L perto de 8x parece barato frente à média histórica de 10x, mas ignora que títulos públicos pagam 7% reais. A Bolsa só se torna atrativa se o país deixar de precisar desse juro para financiar a dívida.
Duas cestas de ações para cenários opostos
A XP montou carteiras táticas para cada hipótese fiscal. Se o ajuste avança, ganham destaque empresas sensíveis a juros menores e prêmios de risco comprimidos:
- Petrobras (PETR4)
- B3 (B3SA3)
- Sabesp (SBSP3)
- Banco do Brasil (BBAS3)
- Localiza (RENT3)
Se a deterioração fiscal domina, o real enfraquece e os juros longos disparam. A proteção está em exportadoras, baixa alavancagem e receita em dólar:
- Aura (AURA33)
- Petrobras (PETR4)
- Gerdau (GGBR4)
- WEG (WEGE3)
- Suzano (SUZB3)
Note que a Petrobras aparece nas duas listas, refletindo sua dupla natureza: sensível a juros domésticos e beneficiada por câmbio depreciado.
O “trade” em duas etapas segundo o Goldman
A leitura do Goldman Sachs sintetiza a tese central: a eleição abre a porta, mas o mercado cobra a entrega. O banco vê na curva de juros a melhor assimetria entre ativos brasileiros. Ações domésticas de longa duração têm sensibilidade às taxas entre duas e três vezes superior à do Ibovespa cheio.
O histórico reforça a tese. Em 2006 e 2018, a Bolsa subiu 10% a 20% nos seis meses pós-eleição. Em 2022, caiu cerca de 15%. A diferença não esteve nas urnas, mas nas políticas implementadas depois delas.
O que observar daqui para frente
O gatilho para uma segunda perna de valorização não virá da posse, mas dos sinais concretos nas semanas seguintes: anúncio da equipe econômica, clareza nas metas fiscais de curto e longo prazo, base de apoio no Congresso e, principalmente, capacidade de execução. Enquanto esses pilares não se materializarem, a volatilidade continuará sendo a única certeza.