Flávio Bolsonaro (PL) apresentou a estrutura de um novo Ministério da Prosperidade que pretende fundir os principais programas sociais do país sob um mesmo teto. A proposta foi revelada na reestreia de seu programa de televisão nesta sexta-feira (9) e já movimenta os bastidores da pré-campanha presidencial.
O desenho final deve ser entregue ao senador na próxima semana, mas as linhas gerais já indicam uma reformulação profunda na forma como o Estado opera transferência de renda e inclusão produtiva.
O que muda na prática para quem depende de benefícios
A ideia central é substituir o atual Ministério do Desenvolvimento Social e agregar pastas correlatas, reduzindo o número total de ministérios — promessa recorrente do candidato. Bolsa Família e BPC (Benefício de Prestação Continuada) continuariam existindo, mas deixariam de ser tratados como políticas finais.
Em vez disso, passariam a funcionar como “degrau inicial” para que o beneficiário acesse qualificação profissional, microcrédito e educação financeira. A Caixa Econômica Federal, comandada por Daniella Marques no governo anterior, teria papel central no financiamento dessa esteira.
Os nomes por trás da arquitetura da proposta
Três figuras coordenam o desenho técnico da superpasta. Filipe Sabará, com passagem pelo governo Tarcísio de Freitas em São Paulo, cuida da gestão operacional. Daniella Marques, coordenadora econômica da campanha, traz a experiência à frente do banco público. Pablo Marçal, influenciador que transformou “prosperidade” em marca pessoal, assina a vertente de saúde emocional e mentalidade empreendedora.
A parceria entre os três começou a tomar forma em dezembro de 2023, durante um evento na residência de Marçal na Grande São Paulo. Desde então, o conceito amadureceu até virar plataforma de governo.
- Filipe Sabará: gestão e estrutura administrativa
- Daniella Marques: modelo de financiamento via Caixa
- Pablo Marçal: pilar de saúde emocional e educação financeira
Por que a Caixa pode ser o motor financeiro do projeto
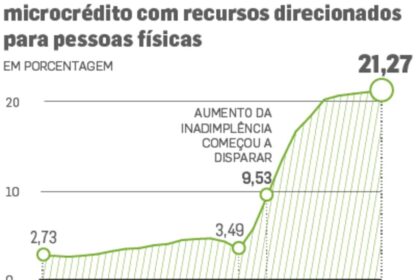
A inclusão da Caixa não é decorativa. O banco já opera o Bolsa Família, o FGTS e linhas de microcrédito como o SIM Digital. Concentrar o funding na instituição permitiria, na teoria, cruzar dados de beneficiários com histórico bancário para ofertar crédito produtivo calibrado — algo que hoje ocorre de forma fragmentada.
Mas o efeito mais relevante aparece em outro setor: a capilaridade das agências e lotéricas pode virar ponto de atendimento unificado para capacitação e orientação financeira, reduzindo custos logísticos.
O que observar daqui para frente
A entrega do modelo detalhado na semana que vem deve trazer respostas sobre três pontos críticos: qual o custo fiscal da transição, como evitar sobreposição com o Pronampe e o Sebrae, e de que forma a “saúde emocional” será mensurada como indicador de sucesso. Para empresários e investidores, o sinal mais claro virá se a Caixa anunciar linhas piloto de microcrédito atreladas ao CadÚnico ainda no primeiro semestre.