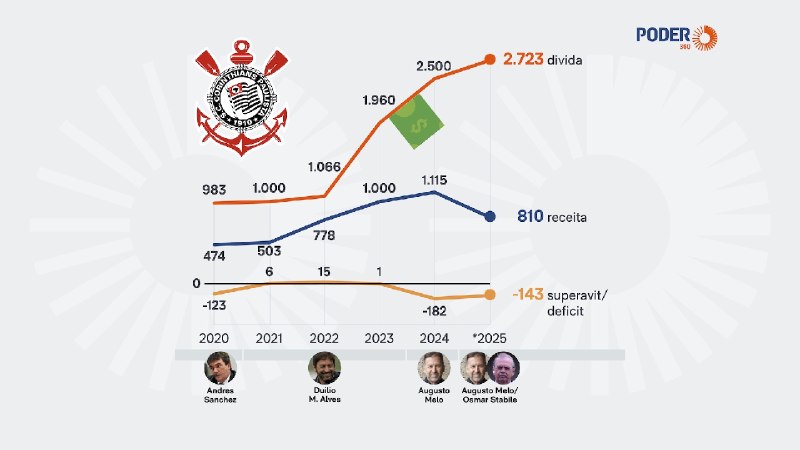
O Corinthians fechou os primeiros sete meses de 2026 com um déficit de R$ 278,7 milhões, quase quatro vezes o prejuízo de R$ 77,8 milhões projetado no orçamento. O choque não veio da falta de faturamento: a receita operacional líquida superou a meta em R$ 75,6 milhões, atingindo R$ 448,8 milhões.
Se o clube arrecadou mais do que o previsto, por que o rombo financeiro se alargou tanto? A resposta está em uma aposta de alto risco que não se concretizou a tempo.
O “buraco negro” das negociações de atletas
O planejamento financeiro de 2026 dependia criticamente da venda de jogadores. A diretoria orçou R$ 150 milhões em resultado líquido com transferências até julho. O valor real depositado no caixa foi de apenas R$ 3,2 milhões.
Uma diferença de R$ 146,8 milhões que explica, sozinha, a maior parte da derrapagem orçamentária. A estratégia foi deliberada: a diretoria optou por não negociar atletas na janela de janeiro para priorizar o desempenho esportivo, concentrando as expectativas de venda na janela do meio do ano.
O alvo era ambicioso: cerca de 25 milhões de euros líquidos (aproximadamente R$ 150 milhões pela cotação do período). Até o fechamento do balanço de julho, porém, nenhuma grande negociação havia sido concluída.
Despesas financeiras e folha de pagamento acima do teto
A ausência das receitas de transferências expôs a fragilidade das demais linhas do orçamento. As despesas financeiras — juros e custos de dívida — consumiram R$ 171 milhões, ultrapassando a previsão de R$ 133,7 milhões em R$ 37,3 milhões.
Os gastos com pessoal também furaram o teto, somando R$ 327,4 milhões contra R$ 284,9 milhões previstos. Dois itens “extraordinários” pesaram nessa conta:
- R$ 32,5 milhões em premiação pela Copa do Brasil de 2025, pagos em janeiro;
- R$ 6 milhões em impostos sobre operações de câmbio.
Sem esses eventos não recorrentes, o déficit cairia para R$ 73,8 milhões — praticamente alinhado à meta original.
O cenário para o segundo semestre
A diretoria já admite que o orçamento passará por revisão. A equação para fechar o ano no azul — ou menos no vermelho — depende quase exclusivamente da janela de transferências de meio de ano.
Se as vendas projetadas (aqueles 25 milhões de euros) se confirmarem nos próximos meses, o fluxo de caixa alivia a pressão imediata sobre juros e folha. Caso contrário, o clube terá de renegociar prazos ou buscar receitas alternativas de emergência.
O que observar daqui para frente
O balanço de julho expõe um modelo de gestão onde a saúde financeira de curto prazo é refém do mercado da bola. Para investidores e credores, o sinal de alerta está aceso: a geração de caixa operacional (bilheteria, TV, patrocínios) é robusta e crescente, mas insuficiente para cobrir o custo da dívida e da folha sem o “oxigênio” das vendas de atletas.
Os próximos relatórios trimestrais dirão se a aposta na valorização do elenco se transforma em liquidez real ou se o déficit anual consolidará um novo patamar de endividamento.