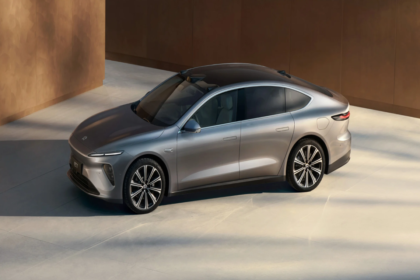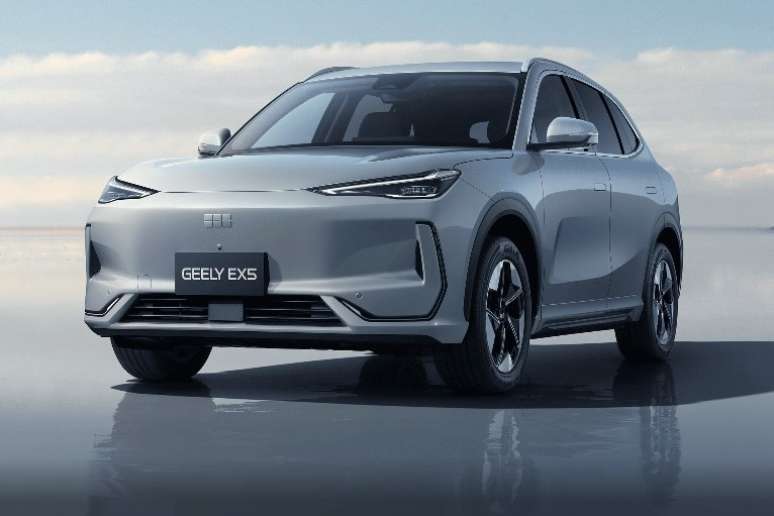
Duas das maiores fabricantes de veículos elétricos da China acabam de fundir suas redes de energia — e o movimento sinaliza uma reestruturação brutal no setor mais saturado do planeta. Nio e Geely uniram suas divisões de troca e recarga de baterias, enquanto Pequim assiste sua indústria operar com metade da capacidade ociosa.
O acordo envolve US$ 95 milhões por 30% da nova entidade de troca de baterias e participação cruzada de 10% na infraestrutura de recarga. Mas os números por trás da manchete revelam algo maior: a guerra de preços já empurrou montadoras para abaixo do custo de produção.
O excesso que ninguém consegue absorver
A China tem fábricas suficientes para abastecer seu mercado interno, os Estados Unidos e a Europa somados. O consumo doméstico encolhe desde 2017, puxado pela crise imobiliária que travou o poder de compra das famílias.
Nos primeiros oito meses do ano, as vendas caíram 20,8% na comparação anual. A resposta foi exportar: a projeção é de 10 milhões de unidades embarcadas em 2024, contra 1 milhão em 2020.
Mesmo assim, a fábrica média roda a pouco mais de 50% da capacidade. O resultado são perdas generalizadas e atrasos em pagamentos a fornecedores de autopeças.
Por que a troca de bateria voltou ao centro da estratégia
A Nio aposta que a padronização resolve o maior gargalo do setor: tempo de “reabastecimento”. A troca automatizada leva três a quatro minutos. Um carregamento rápido a 80% demanda o dobro.
O plano combinado prevê 10 mil estações de troca até 2030 e 22 mil pontos de recarga convencional até o fim de 2025. Geely e Nio somaram 1,3 milhão de elétricos e híbridos plug-in vendidos no primeiro semestre — escala para ditar o padrão.
Mas a tecnologia segue margem. A maioria dos motoristas chineses ainda prefere carregadores lentos em casa ou no trabalho. Analistas da AlixPartners questionam se a troca algum dia alcançará adoção em massa.
A reação em cadeia que já começou
Duas semanas antes, a Guangzhou Automobile anunciou associação complexa com a First Automotive Works (FAW), controlada pelo governo central. No ano passado, Dongfeng e Changan flertaram com fusão — não fecharam.
“Há montadoras demais na China. Fusões, aquisições e reestruturações serão a regra daqui para frente”, resume David Zhang, da Universidade de Ciência e Tecnologia de Huanghe.
O cenário forçou a BYD, líder absoluta, a amargar queda de 34% nas vendas de varejo no acumulado do ano. A Geely recuou metade disso, encostando na rival.
O tabuleiro geopolítico muda de lado
A União Europeia, alarmada com o avanço chinês, avalia restringir importações e até exigir joint ventures de fabricantes chinesas — espelhando a regra que Pequim impôs às estrangeiras nos anos 1980. A Volkswagen já anunciou corte de 50 mil postos. Autoridades europeias desembarcam em Pequim na próxima rodada de negociações.
O Ministério do Comércio chinês classificou eventuais exigências de JV ou transferência de tecnologia como “barreiras sérias e discriminação institucional”.
O que observar nos próximos trimestres
- Padronização real: se outras montadoras aderirem ao protocolo Nio-Geely, a troca de bateria vira infraestrutura nacional.
- Capacidade ociosa: cada ponto percentual de utilização acima de 60% alivia margens em toda a cadeia.
- Resposta da UE: tarifas, cotas ou exigência de produção local na Europa redefinirão o fluxo de 10 milhões de exportações.
- Preço do lítio: queda sustentada da commodity pode tornar a troca de bateria economicamente viável em escala.
O acordo Nio-Geely não é apenas operacional — é o primeiro movimento visível de uma consolidação que promete redesenhar o mapa global da mobilidade elétrica. Quem controlar o padrão de energia, controla o cliente final.