Investidores estrangeiros injetaram R$ 9,6 bilhões na Bolsa brasileira apenas nas três primeiras semanas de setembro, revertendo a fuga de R$ 18,1 bilhões registrada em agosto. A virada de mão coincide com o aperto nas pesquisas eleitorais, mas a verdadeira oportunidade está escondida na escolha dos ativos.
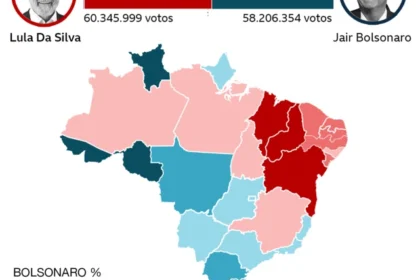
O Datafolha de late setembro mostra Lula com 40% e Flávio Bolsonaro com 36% — empate técnico dentro da margem de erro. Esse equilíbrio forçou gestores a montar carteiras que sobrevivam a qualquer desfecho, criando movimentos táticos claros em renda fixa e variável.
O refúgio imediato: Selic e CDI blindam o caixa
Para quem quer dormir tranquilo, a receita dos analistas é unânime: ativos atrelados à taxa Selic ou ao CDI. Diferente dos títulos prefixados ou indexados ao IPCA longo, eles não sofrem com a oscilação das expectativas de juros futuros.
João Ferreira, sócio da One Investimentos, resume a lógica: a remuneração acompanha o índice de referência direto, sem o “ruído” de preço dos papéis longos. É a proteção pura contra a volatilidade do noticiário político.
Ações defensivas: onde a receita não depende do humor de Brasília
Na renda variável, a busca é por fluxo de caixa previsível e receitas indexadas à inflação. Três setores concentram as recomendações de proteção:
- Serviços públicos (saneamento e energia): contratos longos, reajustes contratuais e demanda inelástica.
- Construção de baixa renda (Minha Casa, Minha Vida): política de Estado consolidada, independente de quem sobe a rampa.
- Commodities (Petrobras, Vale): precificadas em dólar, servem como hedge cambial e geopolítico.
O BTG Pactual classifica a Petrobras como “ativo de consenso” — a ação subiu em 2024 mesmo com ruídos políticos, impulsionada pelo petróleo.
As apostas direcionais: carteiras “Lula” vs. carteiras “Flávio”
Para o investidor disposto a assumir risco tático, o Citi desenhou dois cenários distintos. A diferença não é se* haverá ajuste fiscal, mas como ele será feito.
Cenário Lula: favorece empresas resilientes a diferentes condições de mercado. Destaques: Cury, Embraer, WEG e BTG Pactual.
Cenário Flávio: beneficia cíclicas e alavancadas, sensíveis a juros menores e consumo aquecido. Destaques: Cyrela, Assaí, Hapvida, Petrobras, Vale e B3.
O banco destaca ainda que, em caso de vitória da oposição, bancos e corretoras (B3, XP, BTG) tendem a liderar a alta, junto com Rede D’Or e Cyrela.
O fantasma fiscal que assombra os dois lados
Economistas ouvidos pelo mercado concordam: ajuste duradouro exige mexer em Previdência e benefícios sociais. Flávio descarta tocar na Previdência e na regra do salário mínimo; Lula propõe desacelerar gastos obrigatórios e aprimorar o arcabouço.
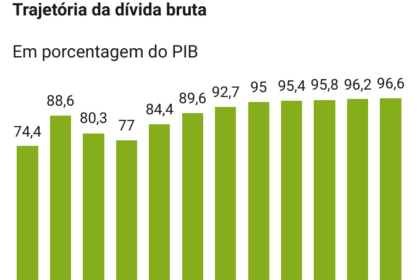
Enquanto a caneta não define o caminho, a percepção de risco dita o preço. Uma trajetória de dívida mais crível derruba o prêmio de risco, alivia a curva de juros futura e barateia o crédito para as empresas — combustível direto para o Ibovespa.
O que separa o amador do profissional nos próximos meses
Segundo a XP Investimentos, a volatilidade real costuma explodir após a eleição, não antes. O gatilho não é o voto, mas a composição da equipe econômica e os primeiros sinais sobre contenção de despesas.
Para Ferreira, da One, a ação agora depende do seu ponto de partida: carteiras já diversificadas precisam apenas de ajustes táticos. Já posições concentradas em uma única tese exigem diversificação urgente. O mercado já precificou a incerteza; o lucro virá de quem antecipar a clareza fiscal.