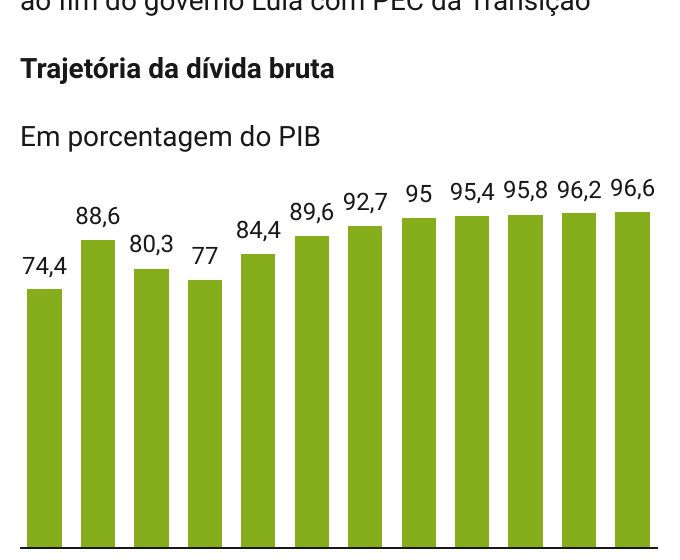
A dinâmica da dívida pública brasileira está prestes a mudar de patamar: a projeção aponta para um crescimento superior a 4% do PIB ao ano no próximo quadriênio, quase o dobro do ritmo atual. O cenário desenha uma armadilha onde mesmo superávits primários robustos podem não impedir a explosão do estoque. Entender a mecânica por trás dessa aceleração é o primeiro passo para precificar o risco Brasil nos próximos anos.
Os três pilares que dobram a velocidade do endividamento
A deterioração não é um evento único, mas a convergência de três forças estruturais que se alimentam mutuamente. Juntas, elevam a trajetória da dívida de 2,8% para mais de 4% do PIB anuais.
- Ponto de partida mais alto: O estoque encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022.
- Custo da rolagem: A dívida contratada na pandemia, com juros reais próximos de zero, venceu e foi refinanciada nas taxas atuais, elevando drasticamente a conta de juros.
- Crescimento mais fraco: O PIB potencial desacelera porque o motor do ciclo atual — a redução da ociosidade — se esgotou.
O fim do crescimento “grátis” e o piso do desemprego
Entre 2023 e 2025, a economia surpreendeu: o desemprego caiu de 8,5% para 5,5% e o PIB rodou acima das expectativas. O detalhe crítico é a natureza desse avanço. Crescemos de forma extensiva, absorvendo mão de obra ociosa, sem ganhos de produtividade.
Com a taxa de desocupação próxima do piso estrutural, não há espaço para repetir o truque. A projeção natural é de estabilidade ou leve alta no desemprego, o que arranca o último pilar de sustentação do crescimento recente. O próximo ciclo será necessariamente mais lento.
A receita na mesa: ajuste de 2% do PIB em quatro anos
Na quinta-feira (24), Felipe Salto e Josué Pellegrini apresentaram no Estadão uma proposta concreta para estancar a sangria: gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: um terço via receita, dois terços via despesa.
O lado da receita: corte linear nos gastos tributários
A aposta é uma redução de 23,5% nos benefícios fiscais. Exemplos práticos incluem a revisão da dedução integral de despesas médicas no IRPF, medida que beneficia majoritariamente as faixas de renda mais altas.
O lado da despesa: desindexar para desacelerar
Duas medidas são consideradas “essenciais” pelos autores para dobrar a curva do gasto obrigatório:
- Desvincular o piso dos benefícios previdenciários e assistenciais do salário mínimo;
- Indexar os pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Sem essas mudanças, o gasto primário obrigatório continua crescendo acima do teto, forçando juros reais mais altos por mais tempo.
Por que juros altos matam o ajuste (mesmo com superávit)
A lógica é mecânica: se o gasto primário cresce mais que o PIB potencial, o setor público injeta demanda num ritmo que a oferta não acompanha. O Banco Central reage elevando a Selic. Com juro real alto, a dinâmica da dívida se torna explosiva mesmo que o governo entregue o superávit de 2%.
A equação só fecha se a taxa de crescimento da despesa cair o suficiente para permitir a queda dos juros reais. É uma condição necessária, não opcional.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público gira em torno de escândalos bancários e disputas no STF, enquanto o conflito distributivo real — quem paga a conta do ajuste — permanece nas sombras. Para o investidor e o gestor, o sinal de alerta está no silêncio dos candidatos sobre a desindexação dos gastos obrigatórios. Sem compromisso explícito com essa agenda, a trajetória de 4% ao ano torna-se o cenário base, pressionando a curva de juros longa e o câmbio independentemente do resultado das urnas.