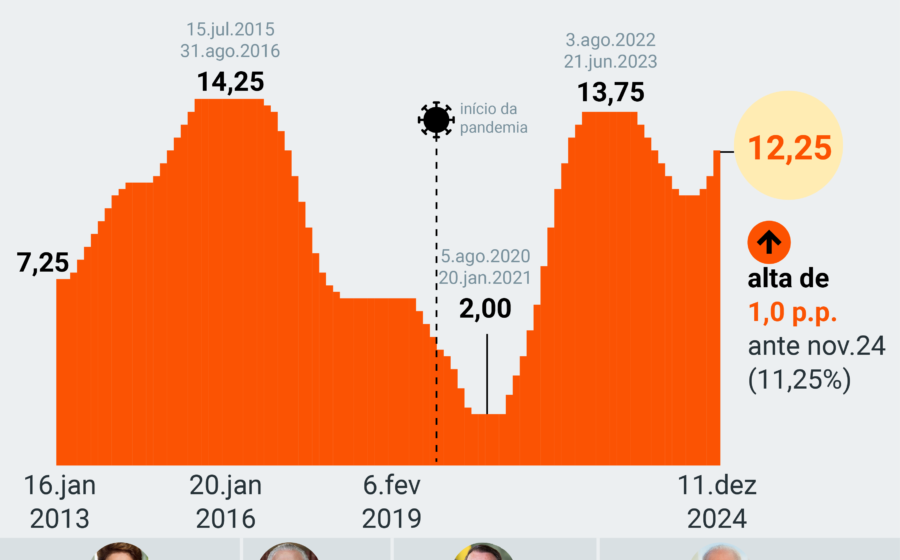
A ata do Copom confirmou o que o mercado já sentia: o crédito bancário livre perdeu fôlego. Mas há um contrapeso silencioso que poucos monitoram de perto — o crédito direcionado, turbinado por programas federais, segue em expansão acelerada.
Essa dinâmica cria um cenário esquizofrênico: de um lado, juros altos para conter a inflação; do outro, garantias públicas que irrigam o crédito a empresas que, sem esse lastro, ficariam sem financiamento.
O programa “emergencial” que virou permanente
Criado em junho de 2020 para socorrer pequenas e médias empresas na pandemia, o PEAC (Programa Emergencial de Acesso a Crédito) deveria ser temporário. Medidas provisórias e leis posteriores estenderam sua vigência por tempo indeterminado.
Hoje, atende empresas com faturamento anual de até R$ 300 milhões. O mecanismo é simples: o banco empresta com capital próprio, mas o FGI (Fundo Garantidor para Investimentos), gerido pelo BNDES, cobre uma fatia do risco de calote.
Resultado: a instituição financeira reduz sua exposição e aprova operações que, em condições normais, seriam recusadas.
Números que não mentem
Dados do Banco Central mostram que o crédito direcionado a pessoas jurídicas cresceu 18,5% em 12 meses até o início de 2026. A expansão não arrefeceu — pelo contrário, mantém trajetória ascendente mesmo com a Selic em patamar restritivo.
- Público-alvo: empresas com receita até R$ 300 milhões/ano
- Garantidor: FGI (BNDES)
- Crescimento 12 meses: 18,5% (dado BC, início de 2026)
- Inadimplência: maior nível da série histórica em jun/2026
O sinal de alerta nos balanços
O Relatório de Estabilidade Financeira de junho de 2026 trouxe um dado incômodo: a inadimplência na rubrica “outros créditos direcionados” — onde o PEAC tem peso relevante — atingiu o pico da série histórica.
A leitura direta: sem a cobertura do fundo garantidor, parte expressiva desses tomadores não teria acesso ao crédito. O risco migrou do balanço dos bancos para o balanço público.
Duas mãos, direções opostas
Enquanto o BC eleva a Selic para drenar liquidez e conter pressões de demanda, o governo expande linhas subsidiadas que injetam poder de compra na ponta. A teoria econômica ensina que ambos os canais afetam inflação e produto — não apenas o PIB, como às vezes se presume no debate público.
Essa assimetria reduz a eficácia da política monetária. O remédio amargo dos juros altos é parcialmente neutralizado pela expansão fiscal disfarçada de crédito direcionado.
O que observar daqui para frente
Com o calendário eleitoral no radar, ajustes estruturais no PEAC ou no arcabouço dos fundos garantidores tendem a ficar para depois de novembro. Até lá, três variáveis merecem monitoramento contínuo:
- Evolução da inadimplência no crédito direcionado vs. livre
- Participação do FGI nas novas concessões a PJ
- Sinais do BC sobre transmissão da política monetária
Para o empresário e o investidor, a lição prática é clara: o custo de funding livre segue pressionado, mas janelas de crédito subsidiado persistem — com critérios de acesso e risco próprios. Mapear quais linhas fazem sentido para o seu fluxo de caixa, sem ignorar o ciclo de juros, deixa de ser opção e vira necessidade estratégica.