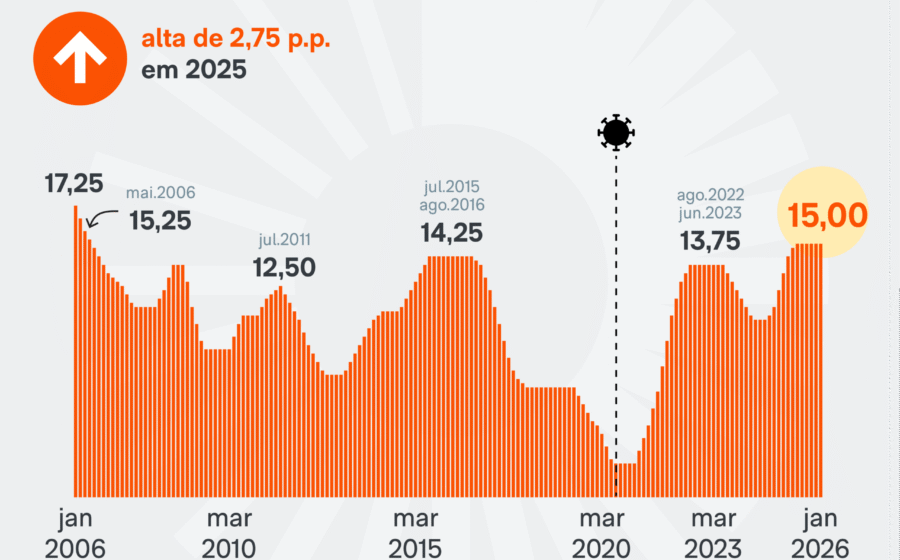
O Comitê de Política Monetária (Copom) encerra nesta quarta-feira (16) a sexta reunião do ano com o mercado já precificando a redução da Selic de 14% para 13,75% ao ano. A decisão sai após o fechamento dos mercados e pode definir o ritmo dos juros até o fim de 2026.
Mas o corte de 0,25 ponto percentual — se confirmado — é apenas a ponta do iceberg. O que realmente importa para quem gere caixa, precifica risco ou planeja investimentos está nas entrelinhas do comunicado e nas projeções que o Banco Central deve atualizar.
O que os números do Focus revelam sobre a aposta do mercado
O Boletim Focus divulgado ontem (14) trouxe três movimentos que merecem atenção:
- Inflação 2026: projeção caiu para 4,9% (era 5% na semana anterior e 5,02% há um mês)
- PIB 2026: expectativa recuou para 1,89% (1,93% na semana passada; 1,98% há quatro semanas)
- Dólar fim de ano: travado em R$ 5,20 há 13 semanas consecutivas
A inflação projetada ainda ronda 0,4 ponto percentual acima do teto da meta (4,5%). Isso mantém o BC em terreno delicado: cortar juros com inflação acima do alvo exige convicção de que a desinflação está estruturada, não apenas conjuntural.
Por que o corte de 0,25 pp não é automático
A Selic está no menor nível de 2026 após uma sequência de reduções iniciada em março. O Copom adotou passo de 0,50 pp nas últimas reuniões, mas sinais recentes — dólar estável, atividade mais fraca, inflação cedendo — abriram espaço para uma calibragem mais fina.
O risco de uma pausa existe. Se o comitê julgar que o hiato do produto fechou mais rápido que o esperado ou que o câmbio pode pressionar preços administrados, a mensagem de “cautela” substitui a de “continuidade”. O comunicado de amanhã dirimirá essa dúvida.
O impacto direto no custo de capital das empresas
Para o empresário, a Selic a 13,75% ainda significa crédito caro. A taxa básica é referência, mas o spread bancário adiciona risco de inadimplência, custo operacional e margem. Na prática, linhas de capital de giro para médias empresas seguem acima de 20% ao ano.
O corte marginal alivia a curva de juros futuros (DIs), barateando emissões de debêntures e CRI/CRAs. Quem tem dívida indexada ao CDI sente o efeito no fluxo de caixa quase de imediato. Quem busca financiamento novo, porém, esbarra na seletividade dos bancos.
Cenários para a próxima reunião (novembro)
Se o comunicado sinalizar “avaliação dos impactos defasados da política monetária”, a porta fica aberta para novo corte de 0,25 pp em novembro. Se trouxer “vigilância sobre dinâmica inflacionária”, a pausa ganha força.
Dois gatilhos mudam o jogo até lá: (1) IPCA de setembro (sai em 9/10) abaixo de 0,20% e (2) ata do Fed sinalizando pausa nos juros americanos. Qualquer um dos dois reforça o viés de baixa.
O que observar daqui para frente
Guarde três referências para as próximas semanas: a reação da curva a termo (DI x IPCA) nas primeiras horas pós-decisão, o tom da ata do Copom (publicada na terça-feira seguinte) e a revisão do Relatório Trimestral de Inflação, prevista para dezembro. São eles que ditarão se o ciclo de afrouxamento ganha fôlego ou entra em standby prolongado.