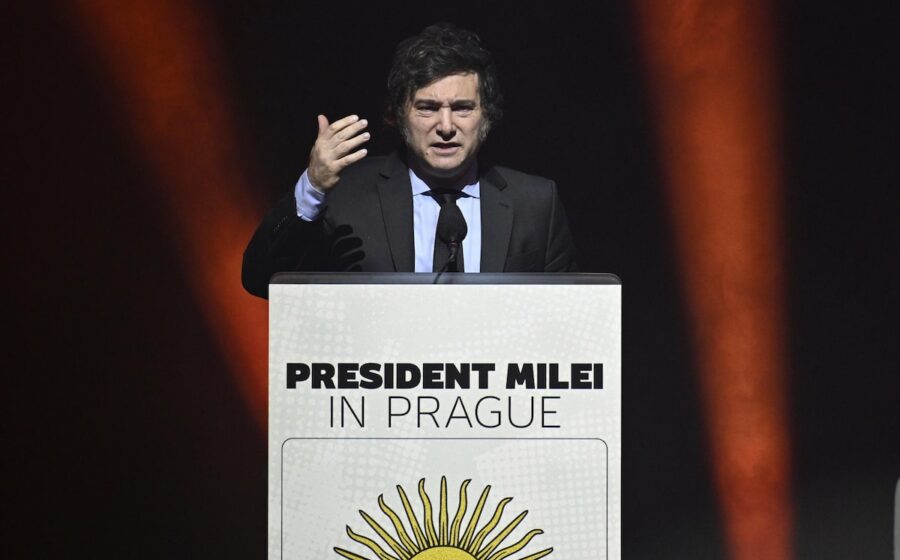
A economia argentina provavelmente mergulhou em recessão no terceiro trimestre de 2026, segundo consenso de analistas consultados pela Reuters. O dado chega exatamente a um ano da eleição presidencial de outubro de 2027, transformando os próximos meses em um teste de fogo para a popularidade de Javier Milei.
O cenário expõe um dilema político: o ajuste fiscal agressivo que credibilizou o governo junto a investidores agora cobra seu preço no nível de atividade. A pergunta que fica é se o eleitorado tolerará a dor econômica em troca da promessa de estabilidade de longo prazo.
O que os números mostram até agora
Embora o INDEC ainda não tenha divulgado o PIB oficial do terceiro trimestre, indicadores antecedentes desenham quadro claro. A produção industrial recuou 7,2% em agosto na comparação anual, enquanto a construção caiu 14,5% no mesmo período. O consumo aparente de energia — termômetro confiável da atividade real — encolheu 4,8% no acumulado do ano até setembro.
Dois trimestres consecutivos de contração configuram recessão técnica. O primeiro trimestre já havia registrado queda de 1,1% frente ao anterior, e estimativas privadas projetam retração entre 0,8% e 1,3% no período julho-setembro.
- Indústria: -7,2% (ago/26 vs ago/25)
- Construção: -14,5% (ago/26 vs ago/25)
- Energia: -4,8% (acumulado 2026)
- PIB 1º tri: -1,1% (trimestre anterior)
O impacto direto no bolso e no voto
A recessão atinge setores que formam a base de apoio inicial de Milei. Pequenos comerciantes e trabalhadores informais — grupos que celebraram o fim do “cepo” cambial e a queda da inflação mensal para dígitos únicos — agora enfrentam faturamento em queda e poder de compra ainda corroído pela inflação acumulada de 120% nos últimos 12 meses.
Pesquisa de opinião de outubro mostra aprovação do governo em 42%, queda de 8 pontos desde junho. A reprovação da gestão econômica especificamente saltou de 31% para 44% no mesmo intervalo. O desgaste é mais acentuado nas províncias do interior, onde a dependência de obras públicas e emprego estatal é maior.
O xadrez político para 2027
Com a eleição marcada para 24 de outubro de 2027, o governo tem janela estreita para reverter a curva. A estratégia atual aposta em três pilares: manutenção do superávit fiscal primário — que chegou a 1,2% do PIB no primeiro semestre —, abertura gradual do câmbio sem choques e narrativa de “herança recebida” para culpar gestões anteriores pela recessão.
Mas o tempo joga contra. A colheita de soja 2026/27, prevista em 52 milhões de toneladas, trará alívio cambial apenas no segundo trimestre do ano que vem. Até lá, as reservas líquidas do BCRA seguem negativas em US$ 6,3 bilhões, limitando margem para intervenções.
Cenários na mesa dos analistas
Três trajetórias dominam as projeções para o ano eleitoral:
- Cenário base (55% de probabilidade): Recessão suave no 4º tri/26, estagnação no 1º tri/27 e recuperação lenta a partir do 2º tri, impulsionada pela safra. Inflação anual fecha 2027 em 45%.
- Cenário adverso (30%): Contrações prolongadas até meados de 2027, pressão cambial força desvalorização brusca, inflação acelera para 80% e governo perde maioria no Congresso nas legislativas de meio de mandato.
- Cenário otimista (15%): Investimentos em energia (Vaca Muerta) e mineração (lítio) antecipam entrada de dólares, PIB cresce 2% em 2027 e Milei chega competitivo à reeleição.
O que observar daqui para a frente
Três indicadores dirão se o governo consegue atravessar a tempestade: evolução do salário real formal (dados mensais do SIPA), taxa de desemprego no Grande Buenos Aires (trimestral, INDEC) e fluxo de investimento estrangeiro direto no setor energético. Se o emprego formal parar de cair no primeiro trimestre de 2027, a narrativa de “ajuste com proteção social” ganha tração. Caso contrário, a pressão por expansão fiscal — hoje contida pelo compromisso com o FMI — se tornará politicamente irresistível.
O próximo relatório do Fundo, previsto para dezembro, trará a primeira avaliação técnica do programa pós-recessão. Até lá, cada dado mensal de atividade será lido como termômetro eleitoral.