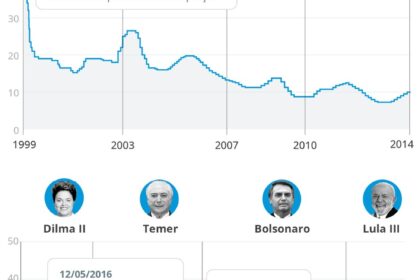
Um dos arquitetos do Plano Real acusa o Banco Central de fabricar o desequilíbrio fiscal que diz combater. André Lara Resende, PhD pelo MIT e ex-diretor do BC, afirma que a Selic a 13,75% ao ano drena R$ 1,1 trilhão por ano dos cofres públicos — 8,9% do PIB. A consequência direta? Cortes em políticas sociais enquanto a dívida explode.
O argumento do mercado financeiro culpa os gastos primários. Os números, porém, contam outra história. Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. O déficit nominal beira 10% do PIB, puxado exclusivamente pelos juros.
O que os rankings internacionais revelam
Segundo a Moneyou, o Brasil ostenta a maior taxa de juros real do planeta. Não é um detalhe: é um custo estrutural que trava investimentos, encarece o crédito para empresas e transfere renda da sociedade para detentores de títulos públicos. Lara Resende classifica a justificativa do BC como “teoria anacrônica”.
O Comitê de Política Monetária (Copom) sustenta que juros altos são necessários para conter inflação. A ata mais recente cita aquecimento da economia, mercado de trabalho pressionado e trajetória da dívida como riscos. O economista rebate: a relação inversa entre desemprego e inflação — a curva de Phillips — perdeu validade empírica. Até economistas conservadores agora questionam o modelo.
Dados que mudam a narrativa
- Dívida/PIB: saltou de 71,7% (2022) para 82,9% (ago/2026)
- Gasto com juros (12 meses): R$ 1,1 trilhão / 8,9% do PIB
- Resultado primário (ex-Covid): levemente negativo
- Déficit nominal: próximo de 10% do PIB
- Reservas internacionais: superiores a US$ 350 bilhões
Lara Resende reconhece: o Brasil gasta mal. Cita emendas parlamentares, supersalários no Judiciário e isenções tributárias “de toda ordem”. Mas insiste: nenhum corte de despesa primária estanca a trajetória da dívida sem redução da taxa básica para algo próximo ao crescimento nominal da economia.
A proposta de novo regime fiscal e monetário
O especialista desenha um horizonte de quatro a cinco anos com metas anunciadas em conjunto: inflação, taxa Selic e câmbio. O BC comprometer-se-ia a manter a Selic entre a meta de inflação (3%) e a taxa de crescimento nominal potencial. A intervenção cambial, respaldada pelas reservas volumosas, evitaria desvalorizações bruscas do real.
Há um custo de transição. Lara Resende admite que a queda dos juros pressiona a inflação no curto prazo. Define-o como efeito transitório — o preço de destravar a armadilha fiscal. O artigo, publicado às vésperas do primeiro turno eleitoral de 2026, acusa analistas e imprensa de confundir “interesse dos rentistas com racionalidade econômica”.
O que observar daqui para frente
Três variáveis definirão se a tese ganha tração: a disposição do próximo governo em romper o consenso do mercado, a reação das agências de rating a um regime de metas conjugadas e a capacidade do BC de operar no câmbio sem perder credibilidade. Se a dívida continuar subindo acima de 85% do PIB com Selic de dois dígitos, a pressão por alternativas deixará de ser acadêmica — virará imperativo político. O empresário que antecipar esse movimento ganha janela para alongar dívidas e recompor margens antes da transição.