A correlação entre o petróleo bruto e os títulos do Tesouro norte-americano atingiu 65%, o patamar mais baixo desde a Guerra do Golfo em 1990. O número sinaliza uma ruptra na dinâmica que costuma ditar o custo do dinheiro para empresas e governos em todo o mundo.
O gatilho é a escalada de tensões no Oriente Médio, que injetou um prêmio de risco geopolítico inédito nas curvas de juros longas. Mas o que isso muda, na prática, para quem financia capital de giro ou gere uma carteira de renda fixa?
O choque geopolítico que quebrou a regra de ouro
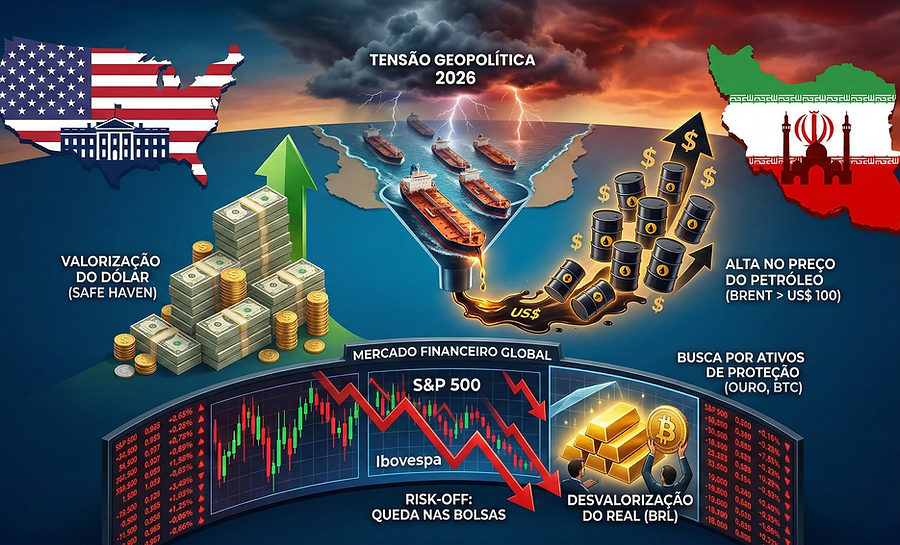
Historicamente, petróleo caro pressiona inflação e força juros reais mais altos — o que derruba o preço dos títulos. A correlação negativa era quase uma lei física dos mercados. O conflito atual, porém, inverteu a lógica: a aversão a risco faz investidores comprarem Treasuries como refúgio ao mesmo tempo em que o medo de interrupção de oferta empurra o barril para cima.
Resultado: ativos que deveriam se mover em direções opostas agora dançam juntos. O coeficiente de 65% reflete justamente essa “desconexão” estatística em relação ao padrão histórico, criando um vácuo de previsibilidade para modelos de risco.
Três canais diretos no bolso do investidor
A quebra de paradigma não fica restrita a mesas de operações. Ela transfere custos reais para a ponta final do crédito:
- Curva de juros mais íngreme: O prêmio de prazo (term premium) salta sem aviso prévio, encarecendo financiamentos de longo prazo — imobiliários, infraestrutura, dívida corporativa.
- Hedge cambial mais caro: Fundos e exportadores que usam Treasuries para travar dólar veem a proteção perder eficiência quando a correlação falha.
- Alocação de ativos comprometida: Carteiras 60/40 (ações/títulos) perdem o colchão de diversificação justamente no momento de maior estresse.
Por que o 65% assusta mais do que o preço do barril
O número em si não é um teto — é um sinal de instabilidade estrutural. Na Guerra do Golfo, a correlação normalizou em semanas. Hoje, a fragmentação das cadeias de suprimento e a transição energética criam variáveis que não existiam em 1990.
Bancos centrais perdem a referência do “choque de oferta vs. choque de demanda”. Se o Fed não consegue separar o que é inflação real do que é prêmio de guerra, a resposta monetária tende a ser tardia ou excessiva — ambos os cenários ruins para quem carrega dívida.
O que observar daqui para frente
Três variáveis vão ditar se a anomalia vira nova normalidade ou episódio passageiro: a duração do conflito no Estreito de Ormuz, a disposição da OPEP+ em abrir torneiras e a reação do mercado de TIPS (títulos indexados à inflação) nas próximas duas leituras de CPI americano.
Enquanto o ruído geopolítico persistir, a regra prática para tesourarias corporativas e gestores de fundo é simples: reduza duration, aumente caixa e teste estresse de portfólio com correlações zeradas ou positivas entre petróleo e juros longos. O modelo antigo, que assumia proteção automática dos títulos em choques de commodity, deixou de funcionar no dia em que o índice tocou 65%.