A inadimplência das famílias no crédito livre atingiu 8% em agosto, o maior patamar da série histórica do Banco Central, iniciada em março de 2011. A alta de 0,2 ponto percentual no mês e de 1 ponto em 12 meses sinaliza que o aperto nos orçamentos domésticos segue se intensificando.
O dado considera operações com atraso superior a 90 dias. No agregado de todo o crédito com recursos livres — famílias e empresas —, o indicador subiu para 6,6%. Entre pessoas jurídicas, a taxa avançou 0,1 ponto, para 4,3%.
O peso do rotativo e do parcelado no cartão
O rotativo do cartão de crédito, a linha mais cara do mercado, saltou para 66,2% de inadimplência — alta de 0,7 ponto em relação a julho. Considerando rotativo e parcelado juntos, o índice chegou a 10%, novo recorde histórico.
Desde 2024, a dívida no rotativo não pode exceder o dobro do valor original, incluindo juros e encargos. Mesmo com a trava, a taxa média do rotativo disparou 8,7 pontos percentuais no mês, atingindo 444,9% ao ano. O parcelado subiu 2,8 pontos, para 192,1% ao ano.
Crédito pessoal e consignado também pioram
O crédito pessoal não consignado registrou inadimplência de 11%, com destaque para a modalidade sem garantias, em 15,6%. No consignado, o índice geral subiu a 3,8%, mas a versão para trabalhadores do setor privado chama atenção: 10,6%.
Esse recorte revela fragilidade específica no mercado de trabalho formal privado, onde a renda disponível vem sendo comprimida por juros elevados e endividamento recorde.
Quanto vem de mudança contábil e quanto é atraso real
Segundo o Banco Central, cerca de 40% do crescimento recente nos índices oficiais decorre de alterações nas regras contábeis — não de novos atrasos imediatos. O restante reflete deterioração genuína da capacidade de pagamento.
Essa distinção é relevante para investidores e gestores de risco: parte da alta é “ruído” regulatório, mas a tendência de fundo continua negativa.
Endividamento e comprometimento de renda
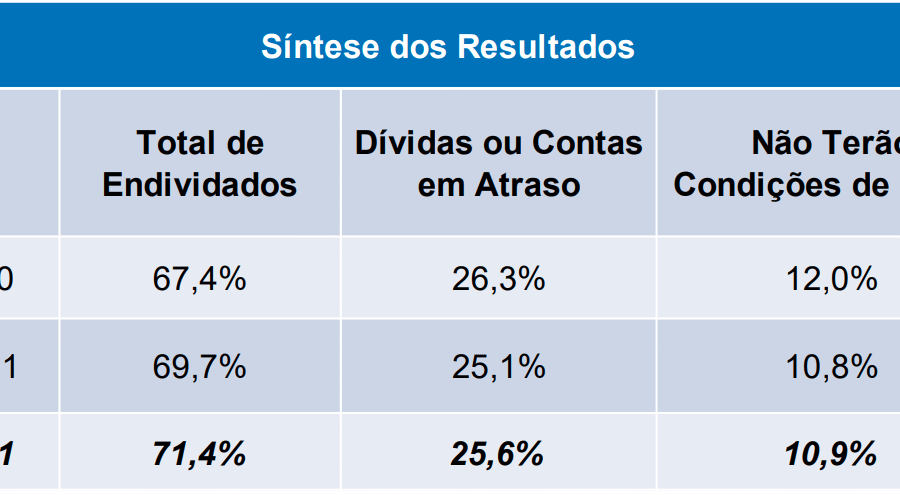
O endividamento das famílias — saldo das dívidas sobre a renda disponível de 12 meses — chegou a 49,9% em julho, alta de 0,2 ponto. O comprometimento de renda — parcelas mensais sobre renda mensal — estabilizou em 28,7%.
Ambos os indicadores são divulgados com defasagem de dois meses. O patamar atual de comprometimento sugere que quase um terço da renda familiar já está comprometido antes de qualquer despesa essencial.
Resposta do governo: nova fase do Desenrola
Em reação ao cenário, o governo federal lançou nova etapa do programa Desenrola Brasil, com até R$ 15 bilhões para adquirir carteiras de dívidas atrasadas entre 2 e 4,5 anos nas modalidades cartão de crédito e crédito pessoal. A meta é renegociar R$ 150 bilhões no total.
A iniciativa mira aliviar o passivo das famílias mais vulneráveis, mas seu efeito sobre os indicadores agregados de inadimplência deve ser gradual e dependerá da adesão dos credores.
O que observar nos próximos meses
A combinação de juros altos, endividamento recorde e inadimplência em ascensão cria um ciclo de retroalimentação: bancos tendem a restringir crédito e elevar spreads, o que pressiona ainda mais a renda disponível. Monitorar a evolução do comprometimento de renda e a velocidade de concessão de novas operações será decisivo para avaliar se o pico já foi atingido ou se há espaço para nova deterioração.