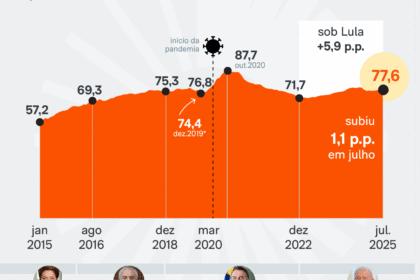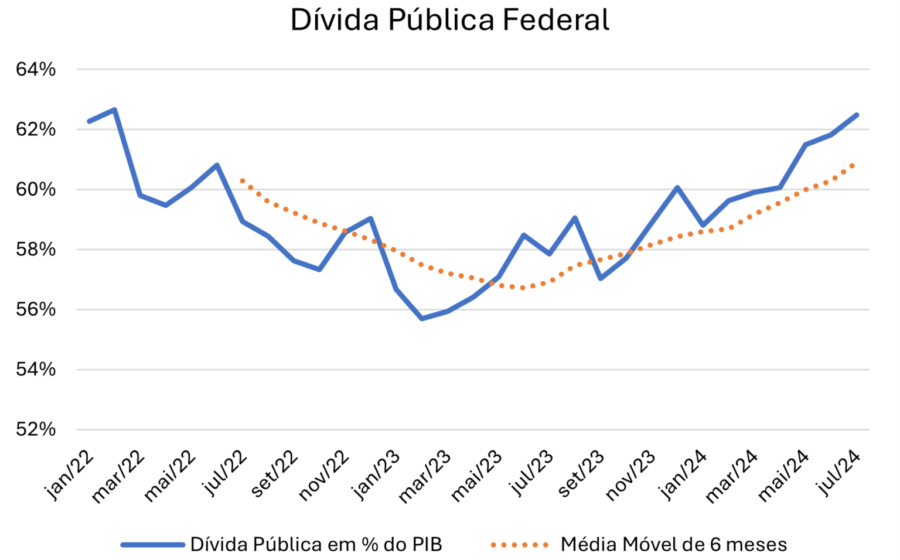
Sem um choque fiscal adicional, a dívida bruta do Brasil crescerá acima de 4% do PIB ao ano no próximo mandato presidencial. O ritmo é 50% mais veloz que o observado no quadriênio atual e coloca a trajetória fiscal em zona de perigo.
A conta não fecha por três vetores que se alimentam mutuamente. Entender cada um deles é essencial para quem precifica risco Brasil nos próximos anos.
Os três pilares da aceleração
O primeiro choque vem do estoque herdado. A dívida encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Partir de uma base mais alta significa que qualquer variação de juros ou câmbio tem impacto amplificado sobre o indicador.
O segundo fator é o custo marginal da rolagem. Grande parte do estoque foi contratado durante a pandemia, com juros reais negativos ou muito baixos. Esses títulos venceram e foram renovados nas taxas atuais, substancialmente superiores. A conta de juros, portanto, sobe mesmo sem novo déficit primário.
O terceiro vetor é o freio no denominador. O crescimento potencial nos próximos quatro anos será menor. A taxa de desemprego caiu de 8,5% para 5,5% no período recente — um movimento que não se repete. Sem ociosidade para absorver, o PIB avança menos e a razão dívida/PIB deteriora-se mais rápido.
- Estoque inicial: +12 p.p. do PIB vs. 2022
- Custo da dívida: rolagem em taxas pós-pandemia
- Crescimento: transição de extensivo para intensivo (produtividade estagnada)
O erro de previsão que mascara o risco
Economistas subestimaram sistematicamente tanto o PIB quanto a queda do desemprego entre 2022 e 2025. A surpresa positiva, contudo, veio sem ganho de produtividade. Crescemos porque havia gente e máquina parada. Esse modelo se esgotou: não há como reduzir o desemprego de 5,5% para 2,5% para manter o ritmo.
Portanto, a dinâmica favorável do denominador inverte o sinal. O crescimento menor no próximo quadriênio remove o único amortecedor que segurou a dívida nos últimos anos.
A proposta de ajuste na mesa
Felipe Salto e Josué Pellegrini detalhou, no Estadão, um plano para gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: um terço via receita, dois terços via despesa.
No lado da arrecadação, a pedida é um corte linear de 23,5% nos gastos tributários — benefícios como a dedução integral de saúde no IRPF entram na mira. No lado do gasto, duas medidas estruturais:
- Desvincular piso da Previdência e benefícios sociais do salário mínimo;
- Indexar pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Por que o juro real não cai sem isso
A taxa básica de juros reflete o impulso de demanda do setor público. Quando o gasto obrigatório cresce acima do PIB potencial, o Banco Central é forçado a elevar a Selic para conter a inflação. Sem frear a expansão das despesas indexadas, mesmo um superávit de 2% do PIB não impede a alta da dívida, pois o juro real permanece pressionado.
É uma armadilha matemática: gasto sobe → juro sobe → serviço da dívida sobe → gasto sobe mais.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público foca em escândalos bancários e disputas institucionais. O conflito distributivo real — quem paga a conta do ajuste — segue fora da pauta eleitoral. Para o investidor, o sinal de alerta está no comportamento da curva de juros longos e na disposição do próximo Congresso em votar as desindexações. Sem elas, a trajetória de 4% ao ano vira cenário base.