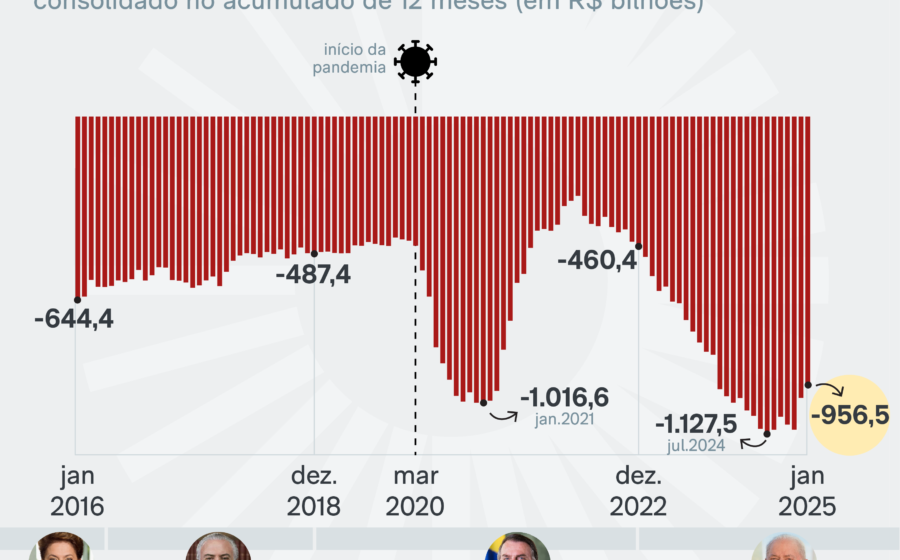
No próximo mandato presidencial, a dívida pública brasileira deve crescer acima de 4% do PIB ao ano se nada mudar além do arcabouço fiscal atual. O ritmo é quase o dobro do observado no quadriênio 2023-2026, quando a expansão ficou em 2,8% anuais. A conta chega em um momento em que o espaço para manobra política se estreita.
Três forças empurram a dívida para cima
A deterioração não vem de um único vetor. O primeiro é o ponto de partida: a dívida bruta encerrará 2026 cerca de 12 pontos percentuais do PIB acima do nível de dezembro de 2022. O segundo fator é o custo de carregamento. Parte do estoque foi contratada durante a pandemia, com juros baixíssimos. Esses títulos venceram e foram rolados a taxas substancialmente maiores nos últimos anos.
O terceiro pilar é o crescimento econômico. A expansão do PIB no próximo quadriênio deve ser inferior à registrada entre 2023 e 2026. Menos receita, mais despesa com juros, trajetória mais íngreme.
O erro coletivo dos prognósticos
Economistas subestimaram o crescimento de 2022 a 2025. Menos lembrado: também erraram a trajetória do desemprego. Ninguém projetava queda de 8,5% para 5,5% em três anos. A surpresa foi positiva no produto e no emprego, mas o motor foi extensivo — redução de ociosidade, não ganho de produtividade.
Esse detalhe muda tudo para a frente. A taxa de desemprego não tem espaço para cair de 5,5% para 2,5%. Deve, inclusive, subir levemente. Sem o impulso do mercado de trabalho, o crescimento perde fôlego.
A proposta de Salto e Pellegrini: 2% de superávit em quatro anos
Na quinta-feira (24), Felipe Salto e Josué Pellegrini apresentaram no Estadão um plano de ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão: um terço pelo lado da receita, dois terços pelo corte de gastos.
- Receita: redução linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa: desvinculação do piso previdenciário e de benefícios sociais do salário mínimo; indexação dos pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Essas duas medidas atacam a raiz do crescimento do gasto primário obrigatório. Sem desacelerar essa conta, o juro real não cai. E sem juro real menor, a dívida não estabiliza — mesmo com superávit de 2% do PIB.
Por que o juro real não cede sem controle de gastos
A taxa básica reflete o impulso de demanda que o setor público adiciona à economia. Quando o gasto primário cresce acima do potencial produtivo, o Banco Central precisa elevar juros para conter pressões inflacionárias. É aritmética, não ideologia.
O arcabouço fiscal atual limita o crescimento da despesa, mas não resolve a indexação rígida de grandes rubricas obrigatórias. Sem mexer nessa engrenagem, o teto de gastos vira ficção e o juro real permanece elevado.
O que observar daqui para frente
A uma semana da eleição, o debate público gira em torno de escândalos bancários e disputas no STF. O conflito distributivo real — quem paga a conta e quem recebe os benefícios — segue no Tesouro. Os próximos meses dirão se haverá apetite político para enfrentar a indexação do salário mínimo e dos pisos constitucionais, ou se o país entrará no próximo quadriênio com a mesma arquitetura que projeta dívida acima de 4% do PIB ao ano. O relógio corre.