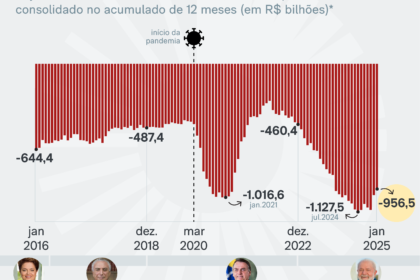
No próximo mandato presidencial, a dívida pública brasileira pode crescer a um ritmo superior a 4% do PIB ao ano, quase dobrando a velocidade atual de 2,8%. A conta chega sem que haja, até agora, um plano crível para estancar a sangria.
O alerta parte de uma equação simples, mas brutal: a dívida herdada é maior, ficou mais cara e a economia perdeu o motor que a impulsionava nos últimos anos. Entender essa mecânica é essencial para quem precifica ativos ou planeja investimentos no país.
Os três pilares da tempestade perfeita
Não há um único vilão, mas a combinação de três fatores que se retroalimentam. Juntos, eles transformam a trajetória fiscal de “preocupante” para “insustentável” no médio prazo.
Primeiro, o ponto de partida. A dívida bruta fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível registrado no fim de 2022. É uma herança pesada que eleva a base sobre a qual os juros incidem.
Segundo, o fim da “bolsa” da pandemia. Grande parte do estoque foi contratada quando a Selic estava no chão. Esses títulos venceram e foram rolados a taxas reais muito superiores. O custo médio da dívida subiu estruturalmente.
Terceiro, o freio no crescimento. A expansão recente foi extensiva: crescemos porque absorvemos ociosidade e derrubamos o desemprego de 8,5% para 5,5%. Com a taxa de desocupação no piso histórico, não há mais de onde tirar mão de obra ociosa. O PIB potencial cai, a arrecadação desacelera e a razão dívida/PIB acelera.
O fim do almoço grátis: juros reais e rolagem
Muitos investidores ainda precificam a dívida como se o custo de carregamento permanecesse benigno. O erro é ignorar a dinâmica de rolagem. A cada trimestre, uma fatia do estoque é refinanciada a taxas de mercado atuais, que embutem prêmio de risco fiscal elevado.
Sem queda dos juros reais, a dinâmica é explosiva: mesmo superávits primários respeitáveis não conseguem estabilizar a razão dívida/PIB. O juro nominal supera o crescimento nominal da economia — a clássica armadilha r > g.
A receita de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo recente no Estadão, Felipe Salto e Josué Pellegrini desenharam um ajuste factível, porém politicamente indigesto. A meta: gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica:
- Receitas (1/3 do esforço): corte linear de 23,5% nos gastos tributários (benefícios fiscais), incluindo a revisão da dedução integral de saúde no IRPF.
- Despesas (2/3 do esforço): desvinculação do piso previdenciário e benefícios sociais do salário mínimo; indexação dos pisos constitucionais de saúde e educação pela regra do arcabouço fiscal.
Essas duas medidas no lado da despesa são consideradas “condição necessária” para reduzir a taxa de crescimento do gasto obrigatório. Sem isso, o juro real não cai.
Por que o gasto dita o juro (e não o contrário)
A taxa básica de juros no Brasil reflete, em grande parte, o desequilíbrio entre oferta e demanda que o setor público cria. Quando o gasto primário cresce acima do potencial da economia, o Estado injeta demanda num ritmo que a capacidade produtiva não acompanha.
O Banco Central reage subindo a Selic para conter a inflação de demanda. Portanto, conter a expansão do gasto obrigatório não é “austeridade por austeridade”: é pré-requisito para abrir espaço para juros estruturais mais baixos. Sem queda de juro, a dívida não estabiliza nem com superávit de 2% do PIB.
O que observar daqui para a frente
A uma semana da eleição, o debate público gira em torno de escândalos bancários, decisões do STF e simbologias religiosas. O conflito distributivo real — quem paga a conta do ajuste — segue nas sombras.
Para o investidor e o empresário, o sinal de alerta deve ser a disposição do próximo governo em mexer nas indexações rígidas do Orçamento. Se a regra do salário mínimo continuar ditando a previdência e os pisos de saúde/educação ficarem blindados, o arcabouço fiscal vira letra morta. O cenário base continua sendo dívida a 4%+ do PIB ao ano. A aposta alternativa exige coragem política que, hoje, não está no radar.